プライベートクレジットとは?危機の構造と影響
TL;DR
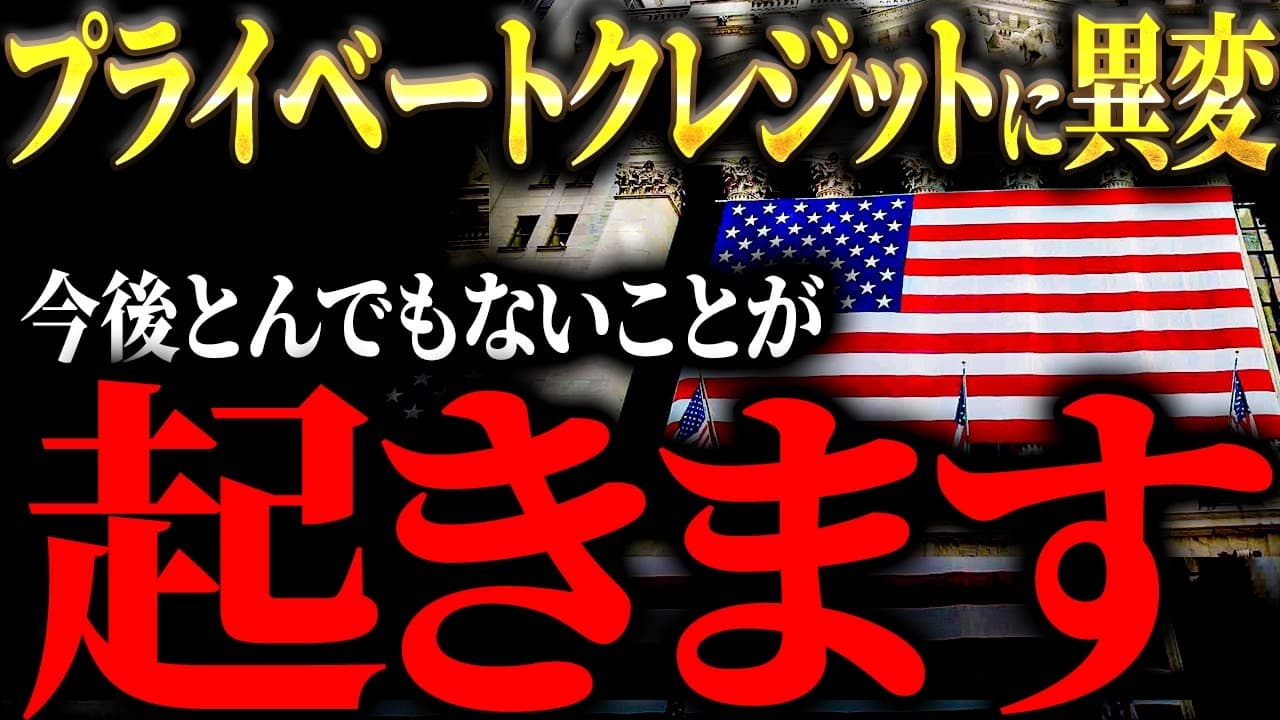
プライベートクレジットは、銀行以外が企業へ個別融資する仕組みで、銀行規制の強化や中小企業向け融資の縮小を背景に200兆円超へ拡大した。金利上昇、借り手の返済負担、解約制限、銀行との資金関係が重なり、世界経済や個人投資家へ波及するリスクを冷静に見極める必要がある。
Transcript
はい、どうもおちゃんです。はい、今回の 動画はですね、隣町のか子ちゃんでも 分かるプライベートクレジット問題の本当 のやばさ、徹底解説というテーマで話して いきたいと思います。ま、このテーマです ね、ま、昨今流行っておりますけれど、ま 、このチャンネルでですね、取り上げるの ですね、ま、ちょっとお待たせしすぎたか もしれませんという内容でございます。と いうことで、小チ大母の大人気、隣町の か子ちゃんシリーズなんですけれども、 本来は1ヶ月にね、1回の企画なんですが 、ちょっと頻度高めにか子ちゃんが登場し てくることになりました。めちゃくちゃね 、ポップに話していますが、結構ね、緊急 事態でございましてというのはですね、 撮影日が4月の14日なんですけども、 あの、米国最大手資産運用会社のブ... Read More
Key Insights
- プライベートクレジットは、銀行以外の金融機関が公開市場を通さず、借り手と個別交渉して実行する融資であり、友人への事業資金の貸し付けも広義には該当する。
- 市場拡大の主因は、米国の商業銀行数が1982年のピークから約3分の1以下へ減り、大手銀行が手間のかかる中小企業向け個別融資を避けるようになったことである。
- リーマンショック後の規制強化は、担保が不足する企業などへの銀行融資を厳しくし、その資金需要をプライベートクレジットが引き受ける構造を生んだ。
- プライベートクレジット市場は200兆円を超え、リーマンショック前のサブプライムローン残高と同程度か、それをやや上回る規模だと説明されている。
- ブラックロックの約2兆6000億円規模の私募クレジットファンドは、解約払い戻し請求の54%にしか応じず、投資家の換金需要と資産の流動性不足を示した。
- 融資金利は低リスク案件でもSOFRの3.7%に5~5.5%を上乗せした8.7~9.2%とされ、財務や担保が弱い借り手にはさらに高い負担が生じる。
- 金利上昇は、変動金利で借りる企業の利払いと、借入金を使って運用するファンドの調達費用を同時に増やし、信用リスクと収益悪化の悪循環を招く。
- 銀行とプライベートクレジットは切り離されておらず、銀行の融資枠は2024年第4四半期に9兆5000億円規模、10年前の12倍に達したと説明されている。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: プライベートクレジットとは何ですか?
プライベートクレジットとは、銀行以外の金融機関などが、債券発行のような公開市場を介さず、借り手と個別に条件を交渉して行う融資です。銀行融資を受けにくい中堅・中小企業の資金需要を補う役割があり、友人の起業に個人が資金を貸す行為も広義には同じ仕組みに含まれます。
Q: なぜプライベートクレジット市場は巨大化したのですか?
米国の商業銀行数が1982年のピークから約3分の1以下へ減少したこと、大型化した銀行が住宅ローンなど標準化しやすい商品を重視したこと、リーマンショック後の規制強化で企業融資の条件が厳しくなったことが背景です。銀行が対応しにくくなった個別案件へ、柔軟な融資を提供するファンドが進出しました。
Q: ブラックロックのファンドで何が起きたのですか?
約2兆6000億円規模の私募クレジットファンドで、投資家からの解約払い戻し請求に全額対応できず、実際に応じた割合は54%にとどまったと説明されています。商品にはもともと解約制限がありますが、多数の投資家が同時に資金を引き揚げようとしたことは、信用や流動性への警戒を示す材料になります。
Q: なぜ解約制限が危険信号と考えられるのですか?
解約請求の増加は、投資家がその資産を安全ではないと判断し始めた可能性を示し、払い戻しが制限されれば必要な時に現金化できない問題も表面化します。一方で、解約上限は資産の投げ売りや融資先からの急激な資金回収を防ぐ仕組みでもあるため、制限の存在だけで危機と断定するべきではありません。
Q: 金利上昇はプライベートクレジットへどう影響しますか?
変動金利の融資では政策金利の上昇が借り手企業の返済費用へ反映され、年間4000万円だった利息が8000万円になるような負担増も起こり得ると説明されています。さらに、借り入れを使って運用するファンド自身の調達費用も上がるため、借り手の信用悪化とファンドの利ざや縮小が同時に進みます。
Q: プライベートエクイティと信用問題はどう関係しますか?
プライベートエクイティは、投資家資金を元手に借金も使って企業を買収し、買収先や出資者の持ち分にも追加の借り入れが重なる場合があります。売却先が見つからない資産を融資で支え、その資金をプライベートクレジットが供給すると、新規資金や買い手が減った時に連鎖全体の流動性が悪化します。
Q: 第二のリーマンショックが起きる可能性はありますか?
市場規模や分散による安全性の説明にはリーマンショック前と似た面がありますが、直ちに同じ危機が起きるとは断定されていません。現在の金融システムは当時より強化され、ファンドの解約制限も急激な資金流出を抑えます。ただし、レバレッジ、資産の売却難、借り手の返済悪化、銀行との接続は継続的な監視が必要です。
Q: 個人投資家はプライベートクレジット問題をどう見るべきですか?
直接ファンドを保有していなくても、融資先企業の資金繰り悪化、銀行の信用供与、プライベートエクイティ市場の停滞を通じて株式市場へ波及する可能性があります。市場規模だけで危機を決めつけず、解約請求、デフォルト、資金調達の減少、金利負担、銀行のエクスポージャーを冷静に確認することが重要です。
Summary & Key Takeaways
-
プライベートクレジットは、銀行以外の金融機関が公開市場を介さず、企業と個別交渉して資金を貸す仕組みである。米国では商業銀行の減少、大手銀行による標準化商品の重視、リーマンショック後の規制強化によって中堅・中小企業の資金需要が取り残され、その空白を埋める形で市場が200兆円超まで拡大した。
-
市場拡大の裏側では、プライベートエクイティによる買収、ファンド持ち分を担保にした借り入れ、売却先が見つからない資産への追加融資など、複数のレバレッジが重なっている。資金流入が続く間は運用できても、良質な融資先や新たな買い手が不足すると、相互出資や資産の売買で価格と資金循環を維持する構造が行き詰まる可能性がある。
-
金利上昇は、変動金利で借りる企業の返済負担と、借金を使って運用するファンドの調達費用を同時に押し上げる。ブラックロックのファンドでは解約請求への払い戻しが全体の54%にとどまり、流動性への不安が表面化した。一方、解約上限は急激な資金流出を抑える面もあり、直ちに第二のリーマンショックと断定せず、銀行との接続や信用悪化を監視する姿勢が重要である。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from おーちゃん【元外銀マン】 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator