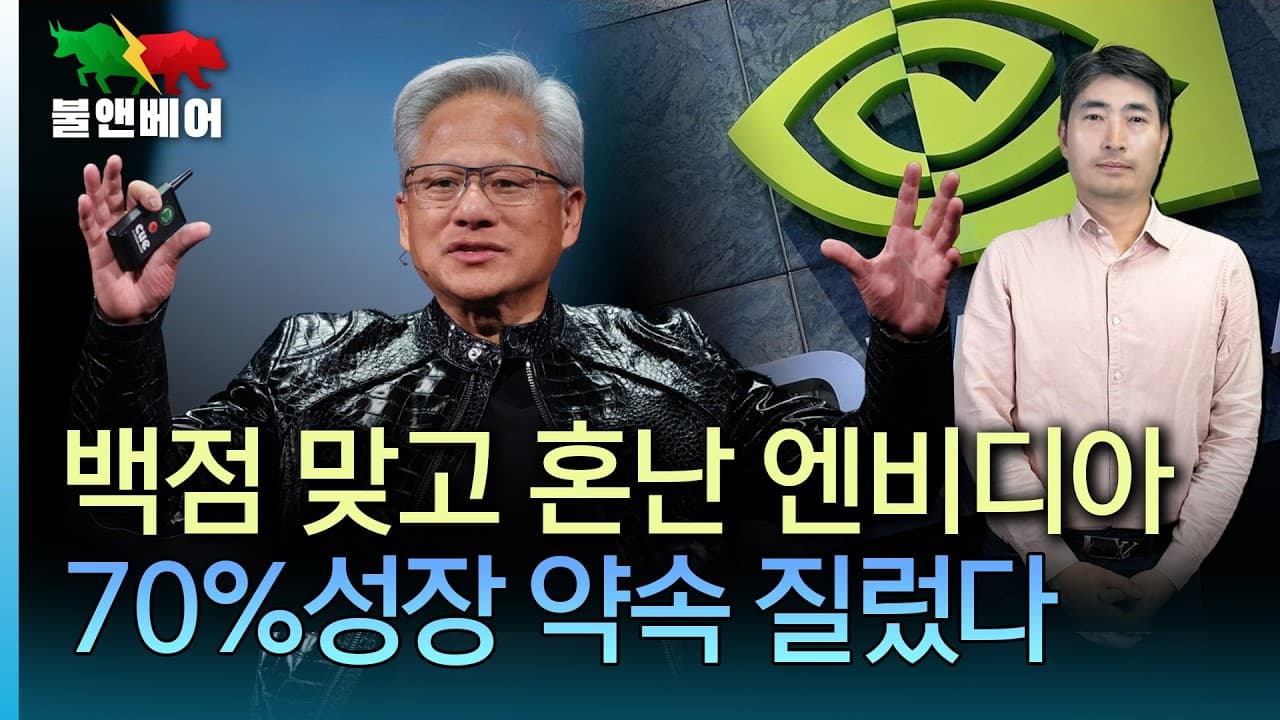
엔비디아 호실적에도 시간외 주가가 급락 후 반등한 이유는 무엇인가?
TL;DR
엔비디아 주가는 매출과 이익이 예상을 웃돌았음에도 수익성 둔화와 현금흐름 감소에 대한 우려로 시간외 거래에서 밀렸다. 이후 경영진이 공급 제약을 감안해도 장기적으로 강한 매출 성장이 가능하다고 전망하자 주가는 빠르게 회복했다. 시장의 평가 기준이 단순한 예상치 상회에서 압도적인 성장의 지속 가능성으로 높아졌다는 뜻이다.
Transcript
오늘은비디아의 하루였습니다. 방금 나온 엔비디아 실적 발표는 굉장히 훌륭했습니다. 2분기 매출 962억 2천만 달러, 예상치 약 922억 달러를 가볍게 어 넘어섰고요. 주당 순익도 2.2달러 나와 가지고 월가 이상치 뭐 2.08달러에서 2.1달러 정도 충분히 성했습니다. 데이터 센터 매출이 890억 달러로 예상치 858억 달러 대비 굉장히 잘 나왔습니다. 3분기 가이던스로 매출 1080억 달러 플러스 마이너스 2% 예상치 1042억 달러를 충분히 넘어섰습니다. 전반적으로 굉장히 좋은 실적이었죠. 주주원을 2분기 260억 달러 한다고 해 가지고 굉장히 이것도 늘렸고요. 젠슨왕 CEO가서 이렇게 얘기를 했습니다. AI는 병... Read More
Key Insights
- 엔비디아의 매출과 주당순이익은 시장 예상치를 웃돌았고, 핵심 사업인 데이터센터 매출도 기대보다 강한 결과를 기록했다.
- 다음 분기 매출 가이던스도 시장 전망을 상회해 AI 인프라 투자와 가속 컴퓨팅 수요가 당장 둔화한다는 신호는 나타나지 않았다.
- 젠슨 황은 AI가 연구 단계를 넘어 기업의 생산성과 매출을 높이는 기술이 됐으며, 관련 인프라 구축도 양산 단계에 진입했다고 평가했다.
- 주가의 초기 하락은 실적 부진보다 높아진 기대치에서 비롯됐으며, 시장은 단순한 예상치 상회보다 압도적인 초과 성과를 요구했다.
- 매출총이익률 하락 전망은 메모리 가격과 공급망 비용 상승이 엔비디아의 수익성에 부담을 줄 수 있다는 우려를 자극했다.
- 잉여현금흐름 감소는 외상매출 증가, 재고 축적과 공급망 투입 자금의 영향으로 설명됐지만 시장은 현금 창출력 약화를 경계했다.
- 경영진이 공급 제약을 고려하고도 장기 매출의 강한 성장을 자신하자 투자 심리가 개선되며 시간외 주가가 빠르게 반등했다.
- 엔비디아의 공격적인 성장 전망은 더 많은 칩과 메모리가 필요하다는 의미로 해석돼 마이크론과 샌디스크 주가에도 긍정적으로 작용했다.
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 엔비디아 실적이 좋았는데도 시간외 주가가 처음 하락한 이유는 무엇인가?
시장은 엔비디아가 예상치를 웃도는 것을 이미 기본 전제로 받아들이고 있었다. 따라서 매출과 이익의 호조만으로는 부족했고, 향후 수익성과 현금 창출력까지 흔들림 없이 유지된다는 증거를 원했다. 매출총이익률 하락 전망과 잉여현금흐름 감소가 부각되면서 실적 발표 직후 매도 압력이 나타났다.
Q: 엔비디아 시간외 주가가 다시 빠르게 반등한 계기는 무엇인가?
경영진이 콘퍼런스콜에서 공급 제약을 감안하더라도 장기적으로 매우 강한 매출 성장이 가능하다고 전망한 것이 핵심 계기였다. 시장 예상보다 공격적인 장기 전망이 제시되자 단기적인 수익성이나 현금흐름 우려보다 AI 수요의 지속성과 회사의 성장 자신감이 더 크게 평가됐다.
Q: 엔비디아의 매출총이익률 전망이 투자자에게 왜 중요했나?
매출총이익률은 매출 증가가 실제 수익성으로 얼마나 이어지는지를 보여준다. 엔비디아는 메모리 가격과 공급망 비용이 오르는 상황에서 제품 가격을 조정하며 수익성을 방어하고 있지만, 다음 분기 이익률이 낮아질 수 있다고 제시해 비용 부담이 커질 가능성을 드러냈다.
Q: 엔비디아의 잉여현금흐름이 감소한 이유는 무엇으로 설명됐나?
매출이 빠르게 늘면서 아직 회수하지 못한 외상매출이 증가했고, 향후 수요에 대응하기 위한 재고 축적과 공급망 투자에도 자금이 투입됐다는 설명이다. 회사가 돈을 벌지 못한 것이 아니라 성장 과정에서 운전자본과 공급 확보에 현금이 먼저 사용됐다는 취지다.
Q: 엔비디아의 주주환원 정책은 시장 기대를 충족했나?
엔비디아는 주주환원 규모를 확대하며 시장의 요구에 대응했지만, 일부 투자자는 잉여현금흐름 대비 환원 수준이 더 높아져야 한다고 봤다. 애플이 과거 높은 비율로 현금을 주주에게 돌려주고 발행 주식 수를 줄인 사례가 비교 기준으로 제시되면서 추가 확대 기대가 형성됐다.
Q: 젠슨 황은 현재 AI 수요와 산업 단계를 어떻게 평가했나?
젠슨 황은 AI가 실제로 유용한 일을 수행하고 기업의 생산성과 매출을 높이는 단계에 도달했다고 평가했다. 또한 AI 인프라 구축이 미국뿐 아니라 세계적으로 빠르게 진행되고 있으며, 관련 수요의 모멘텀도 강해지고 있다고 설명했다.
Q: 장기 매출 전망이 엔비디아에 새로운 부담이 될 수 있는 이유는 무엇인가?
공격적인 장기 전망은 현재의 성장 자신감을 보여주지만 다음 실적 발표부터 시장의 기준을 더 높이는 결과도 낳는다. 투자자들은 매 분기 수익성, 현금흐름과 공급 제약을 점검하면서 장기 목표 달성 가능성을 평가할 것이므로 작은 둔화에도 주가 변동성이 커질 수 있다.
Q: 엔비디아의 성장 전망이 메모리 반도체 기업에 호재로 해석된 이유는 무엇인가?
엔비디아가 공급 제약 속에서도 강한 성장을 예상한다는 것은 데이터센터와 AI 시스템 생산에 필요한 칩 수요가 계속 늘어날 수 있다는 의미다. 매출총이익률과 현금흐름에서 공급망 투입 비용이 확인된 점도 메모리 구매 확대 가능성을 뒷받침해 관련 기업의 주가 반등에 영향을 줬다.
Summary & Key Takeaways
-
엔비디아는 매출, 주당순이익, 데이터센터 매출과 다음 분기 매출 전망에서 시장 예상치를 웃돌았다. 젠슨 황은 AI가 실제 생산성과 매출을 높이는 단계에 들어섰으며, 세계적인 AI 인프라 구축과 수요 확대가 계속되고 있다고 강조했다.
-
호실적에도 주가는 매출총이익률 하락 전망과 잉여현금흐름 감소 때문에 시간외 거래에서 밀렸다. 시장은 이제 예상치 상회 자체를 당연하게 여기며, 높은 수익성과 현금 창출력이 지속된다는 증거까지 요구하는 수준으로 기대치를 높였다.
-
주가는 경영진이 공급 제약을 반영하고도 회계연도 매출의 강한 성장을 전망한 뒤 반등했다. 이러한 전망은 엔비디아의 장기 수요 자신감을 보여주는 동시에 메모리 수요 기대를 높였지만, 향후 실적에 적용될 시장의 기준도 한층 높였다.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from 매경 자이앤트 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator