円安と金利上昇の因果関係を読み解く実務視点
TL;DR
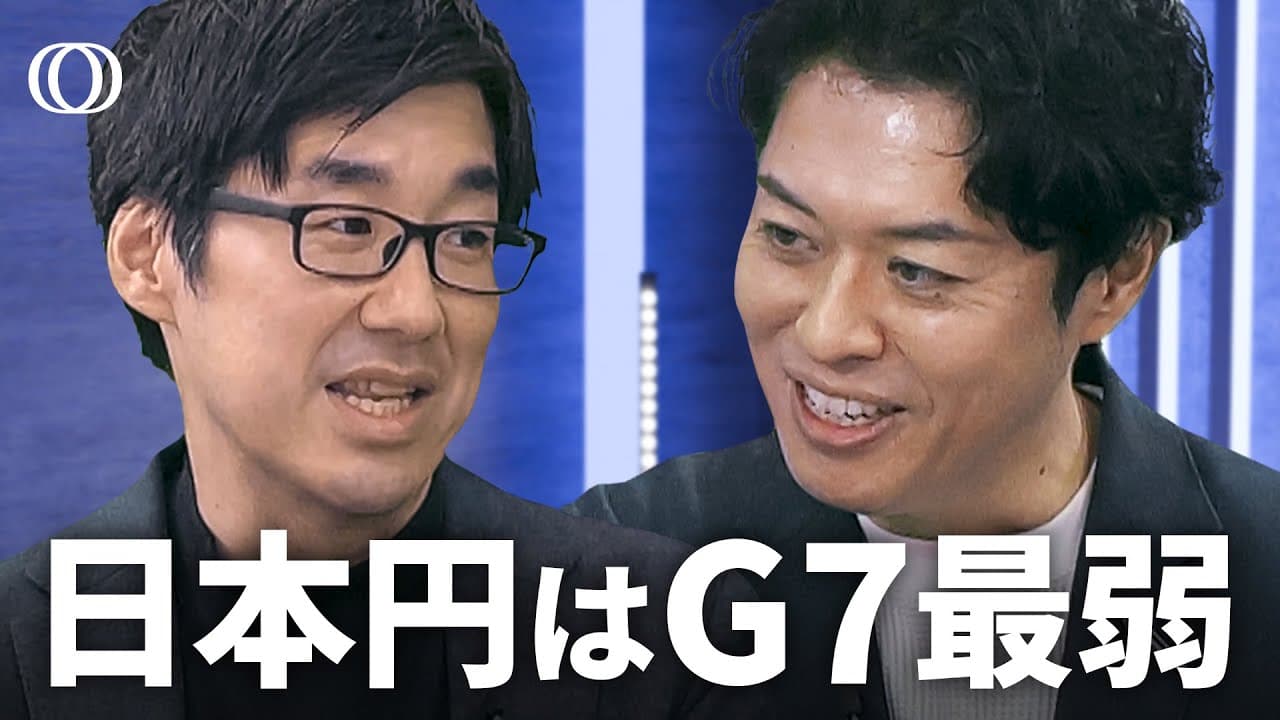
円安と金利上昇の選択を巡る議論を解説する。日銀の11月時点の見解と市場織り込みの動きを踏まえ、長期的にはデータ判断と腐らない議論の重要性を強調する。金融市場の現状を理解する実務的手掛かりを提供する。
Transcript
ほとんどの通貨はドルに勝ててない日本円 は圧倒的に負けているとG7通貨として このパフォーマンスは何らか悪いなんか変 な目で見られてる日本ってG7にいていい んですかなんか追い出されるんじゃない ですか12月の利上げって何%ぐらい %結局もう日本は円安か金利上昇かどっち かは選ばなきゃいけ ないはい皆さんこんにちはTBSの竹下 ですえクロスディグマーケットトーク 始まりますこの番組はですね為替を中心に 金融や経済分析して本当今クロスリグを見 ている方のビジネスとか投資に役立つ息が 長いま腐らない議論を展開していきたいと 思いますゲストはえみ銀行チーフ マーケットエコノミストのからrob大輔 さんですよろしくお願いしますよろしくお 願いしますはいこれあのカカさんのための 番組といって可ですねあ... Read More
Key Insights
- 円安は単純な金利差だけで説明できず、通貨ランキングの観点からも日本の立ち位置を再評価する必要がある。円安の実態は外貨資産の再投資と黒字の仮面の組み合わせに由来する。
- 日銀の利上げ織り込みは市場端末によって66%程度と評価される場面があるが、要因は先行指標とインフレリスクの取り扱いに左右される。
- 仮面の黒字国という見方は、経常黒字とキャッシュフローの乖離を指摘することで成立する。実質の資金還流が外貨で滞留する点が問題となり得る。
- 再投資収益の比率が高いほど、海外留保資金が国内へ戻りにくくなり、日本の経済安定性に影響を及ぼす可能性がある。
- デジタル赤字やサービス収支の変化は、輸入だけでなく国内のデジタル産業やコンサルティングの収益構造にも影響する。
- 円安の原因を金利差だけに求めず、構造的要因や市場の期待形成も含めて総合的に見るべきだと指摘される。
- 腐らない議論の目的は、短期の値動きではなく1年後2年後にも有用な分析を提供することにある。
- 日本の経済構造改革に対する政策提案として、デジタル投資と研究開発投資の赤字改善が挙げられる。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 円安とは何ですか?日銀の政策との関係はどうなりますか?
円安とは日本円の価値が他国の通貨に対して相対的に下がる現象を指します。日銀の政策金利や量的緩和の変更が市場の金利期待を動かし、結果として円の為替レートに影響を与えます。 transcriptでは12月の利上げ織り込みが66%程度とされ、為替と金利の関係が今後の動向の鍵になると説明されています。円安が進むと輸入物価が上昇しインフレ圧力が高まる可能性がある点にも触れられています。
Q: 仮面の黒字国とは何を意味しますか?
仮面の黒字国とは経常黒字があるにもかかわらず、実際の資金循環やキャッシュフローでは赤字が生じる可能性がある日本の状況を指す表現です。 transcriptは経常黒字の正体を投資収益の構成要素で説明し、黒字が実質的な資金還流を伴わない場合があることを示唆しています。財務統計と現金収支の乖離に着目しています。
Q: デジタル赤字とは具体的に何を指しますか?
デジタル赤字は新時代の赤字の一形態として、デジタル投資やデジタル産業の成長を支えるコストが国内外の収益に対して過剰になる状態を指す概念です。 transcriptではデジタル投資の増加とサービス収支の変化が財政・経済のバランスに影響を及ぼす点が強調されています。
Q: 再投資収益が高いとどうなりますか?
再投資収益が高いと、海外子会社の利益が内部留保として現地に滞留し、国内へ還流されにくくなります。これにより日本のキャッシュフローが悪化し、国内資金循環が弱体化する可能性が指摘されています。 transcriptでは海外投資の配当金や利子が国内に戻らないことが問題とされています。
Q: なぜ円安と金利上昇を同時に選ばなければならないのですか?
日本は円安と金利上昇のどちらかを選ぶ状況にあるとの講演者の見解で、両方を同時に放置すると財政・金融のダブルショックを招く可能性があると説明されています。経済の安定性を保つには、日銀が適切な金融政策を早期に実施することが不可欠とされています。
Q: 市場織り込みの66%という数値はどの程度信頼できますか?
66%という数値は市場端末の予測や先物市場の動きをもとに算出されますが、実際の決定はデータ次第で変わり得ると transcriptは説明します。結論として、織り込みは変動しやすく、新しい指標の発表や雇用統計 CPI などのデータ次第で上下するため、参考程度に見るべきとされています。
Q: 黒字の仮面を取ると日本経済はどう変わりますか?
黒字の仮面を取ると実際のキャッシュフローが赤字と判明する可能性があり、政策判断の見直しを促すことが考えられます。 transcriptでは仮面の黒字国の分析を通じて、日本が外貨を国内に還流させる仕組みを強化する必要があると示唆されています。
Q: 日本円の実力を測るには何を見ればよいですか?
日本円の実力を測るには経常黒字の構成要素とキャッシュフローの関係、サービス収支やデジタル投資の動向、再投資収益の割合を総合的に見るべきと transcriptは述べています。通貨ランキングの動向も参考になりますが、金利差だけで評価すべきではないと指摘しています。
Summary & Key Takeaways
-
円安と金利上昇の関係を整理し、どちらが先行するのかを市場の織り込みと政策判断の両面から説明する。日銀の展望レポートと市場の反応を結びつけ、今後の動向を読み解く枠組みを提示する。
-
仮面の黒字国と呼ばれる日本の経常黒字の実体を、キャッシュフローと財務統計の視点で分解する。黒字の裏に潜む再投資収益の影響を説明する。
-
デジタル赤字を含む新時代の赤字という概念と、サービス収支の変化が日本の外需と内需に与える影響を整理する。今後の政策対応のヒントを提示する。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from TBS CROSS DIG with Bloomberg 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator