米景気堅調と世界経済減速の理由とは
TL;DR
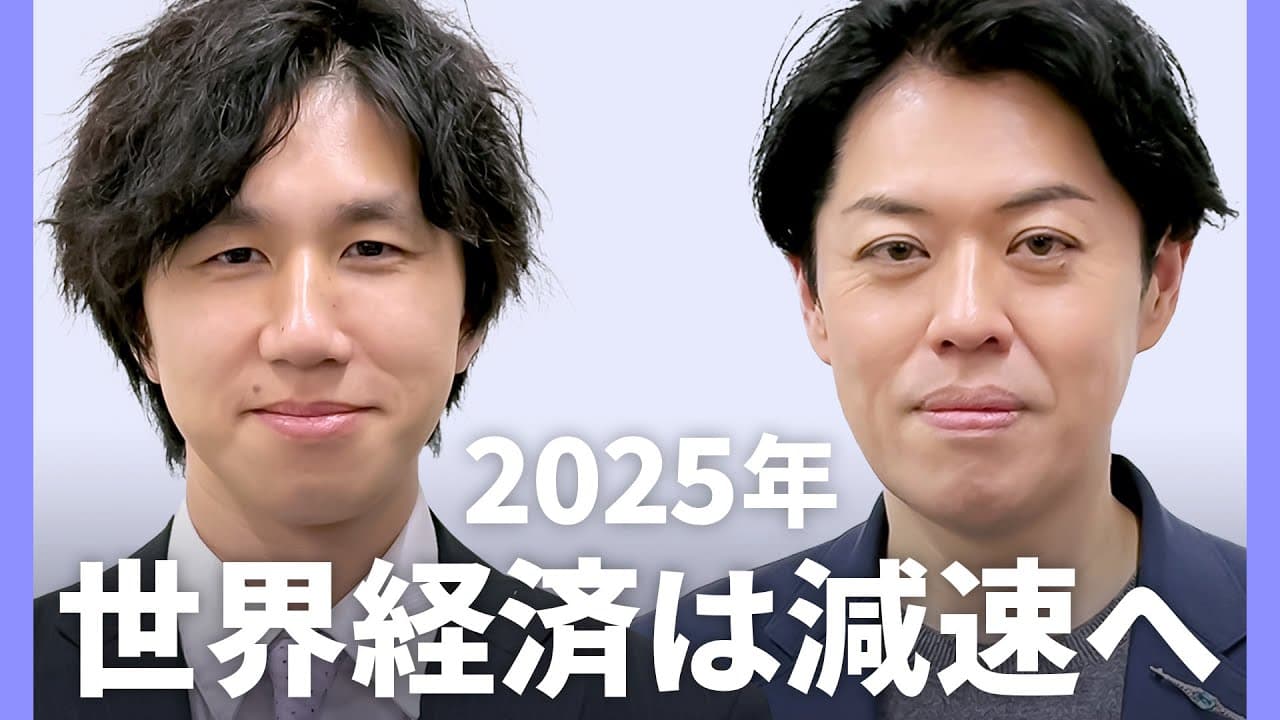
米国経済は堅調だが世界経済は減速する。関税がすぐにインフレを生むとは限らず、全体の需給と政策動向を総合的に見るべきだ。2025年は不確実性が残り、中央銀行の発言と市場の反応を慎重に見極める必要がある。
Transcript
[音楽] はい皆さんこんにちはTBSクロスリグの 竹下龍郎ですえクロスリグワオ1始まり ますこの番組はですね私が注目する金融や ビジネスのキーパーソにワンワンの インタビューをしてまここの最先端の事件 をですねもう3時直後でフレッシュなまま クロスリーグの皆さんにお届けする番組 ですでは早速ゲストをお呼びしましょうえ 大和証券チーフエコノミストの末広徹さん ですよろしくお願いしますよろしくお願い しますいやひろさん今日2024年の12 月ですけどま結構激同の1年でしたよね そうですねま特にまさか日銀がこんなに 利上げをしていくとはってところも含めて あとはま最後大統領戦も含めてはいえ色々 あったなという感じだと思いますねまこれ もYouTubeですけども YouTube開いたらもエコノミスト... Read More
Key Insights
- 関税はインフレだけでなく景気全体に影響を与えるが、世界需要の不足の方が下振れ要因として大きいと末廣氏は指摘する。ここではコモディティ価格とサプライチェーンの圧力が重要で、単純な因果関係には注意が必要である。
- 日本の投資マインドは高まったが消費の落ち込みを招く局面もあり、貯蓄から投資への転換は中長期的には正しいものの短期では家計の生活満足度を損ねるリスクがある。
- FRBの利上げはインフレ期待の抑制が目的だが、トランプ関税の影響は不透明であり、現在の市場は不確実性を過大評価しがちである。
- 米国が相対的に強く見える一方で世界全体の成長鈍化が進むため、グローバル視点でのリスク評価が不可欠である。
- 日銀の政策転換後も長期的な成長潜在力の回復には時間がかかり、反動的な投資行動がすぐには中長期的成果に結びつかない。
- 投資家はトレンド追随だけでなく、将来の金融状況を自分自身で再評価する姿勢が重要である。
- 中央銀行の発言は文脈や質問の角度で解釈が分かれやすい。記者の質問設計次第でヘッドラインが大きく左右される点には留意が必要である。
- トランプ政権下の政策と景気動向はインフレの唯一の決定因ではなく、世界経済の総合的な状況を見極めるべきである。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 米国の景気堅調はどの要因が影響していると末廣氏は説明していますか?
末廣氏は米国の景気堅調を示す要因として、日銀の政策転換など国内外の政策環境の変化とデフレ脱却の兆候を挙げつつも、世界経済全体の成長ペースが鈍化している点を指摘しています。短期的には投資や金融市場の動向が影響しますが、中長期では政策の実効性と企業の投資行動が鍵になります。こうした要因は相互に作用し、米国が強く見える一方で世界全体の成長は減速するという構図を示しています。
Q: トランプ関税はインフレの引き金になりますか?
末廣氏はトランプ関税が必ずしもインフレの直接的な引き金になるわけではないと述べています。世界経済全体を見ると、コモディティ価格の動向やサプライチェーンの状況、需要の動向など複数の要因が絡み、関税だけで一方向のインフレを決定づけるわけではないと指摘しています。
Q: 世界経済の減速要因は何ですか?
世界経済が減速する要因として、世界全体の成長鈍化と各国の景気後退リスク、財政・金融政策の効果の限界が挙げられます。特に中国・欧州・日本など主要地域の成長鈍化が重なり、米国のみが相対的に堅調でも世界全体の成長が弱含みになるとの見解が示されました。
Q: 新NISAの拡大は短期的な消費行動にどう影響しましたか?
新NISAの拡大は投資インセンティブを高めましたが、同時に消費を抑える動きも生んでいます。枠を埋めるための消費抑制が起き、生活実感の低下を招くケースがあるとの指摘があります。中長期的には投資による資産形成が促され、将来的な消費の拡大につながる可能性もあるものの、短期的には消費の落ち込みが見られるとの評価です。
Q: FRBの利下げの展望はどう見ていますか?
FRBの利下げについては、インフレ期待の状況と市場の反応を踏まえつつ、現状では慎重な見方が多いです。パウエル議長の発言は不確実性を含み、利下げが直ちに進むと断定し難い状況です。ただし将来的には時間をかけて利下げに転じる可能性を完全には否定していないとの見方です。
Q: 関税とインフレの関係をどう読みますか?
関税とインフレの関係は一面的ではなく、需給全体のバランスやコモディティ価格の動向、サプライチェーンの緊張緩和状況など多様な要因の影響を受けます。末廣氏は単純な因果関係ではなく、全体像を重視するべきだと強調しています。
Q: 市場のヘッドラインに惑わされない読み方のコツはありますか?
ヘッドラインは質問の角度次第で大きく変わるため、本文の要点や中立的な解釈にも目を向けるべきです。発言者は状況に応じて慎重な見解を示すことが多く、複数の見解を比較する姿勢が重要です。
Q: 2025年の投資戦略でまず考えるべき点は何ですか?
2025年は世界経済の不確実性が高い年として位置づけられ、自己の資産状況と将来設計を再確認することが重要です。外貨比率やリスク許容度を見直し、投資と消費のバランスを現状の生活実感と将来の安定性の両立で再設定するべきだと示唆されています。
Summary & Key Takeaways
-
要点1:米国経済は堅調だが世界全体の成長は減速傾向にある。これはトランプ関税の影響だけでなく、各国の成長鈍化と財政政策の影響が重なる結果だ。
-
要点2:関税はインフレを直接的に引き起こすとは限らず、供給と需要のバランスを総合的に見る必要がある。世界全体の景気後退リスクを無視すべきではない。
-
要点3:新しいNISAやデフレ脱却の過程は進んだが、短期的な消費の抑制と投資誘発の間でバランスを取ることが課題となっている。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from TBS CROSS DIG with Bloomberg 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator