エンジェル税制の悪用はなぜ脱税になるのか
TL;DR
知人会社への見せかけの出資で資金を循環させ、エンジェル税制の優遇を受ければ脱税と判断され得る。会社売却益に通常約20%を納めれば済む場面でも、不正によって重加算税などの負担が増えるため、実態のある取引と正しい申告が必要である。
Transcript
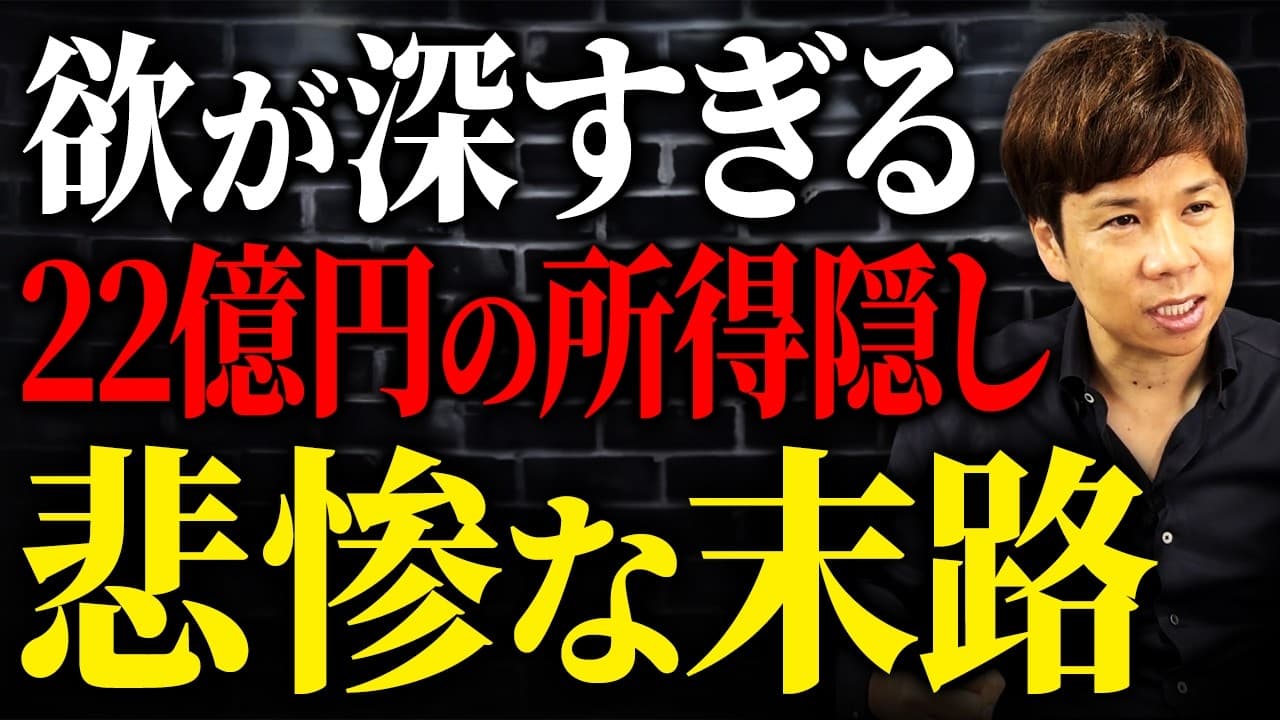
もったいないですね。なんか ね、高々か20% の税金屋で良かったものをこれで脱税になっちゃいましたよ。 こんにちは。脱税理士の菅原です。 菅原さん、焼肉チェーン 運営会社の元社長 所得22億円 を隠し脱税をしてたという基準につけました。またありましたね。こういうのが 3億6700 万円の脱税。なかなかすごいですね。 俺も 所得22億隠したで。焼肉チェーン代表。 はい。 所得22億ってすごくない?22 億ってすごいですね。 菅さんくらい ちょっと一緒にしてもらったら困る。 もっと言ってますか? それは何とも[笑い] すごいすね。でも うん。ま、これはね、ま、焼肉店を何店舗かやっとる、ま、チェーン転換をしてるところやけど徐場企業に売却したん。 そういうことなんですか。 うん。売却した売却額で[咳... Read More
Key Insights
- ・エンジェル税制の不正利用は、知人会社への見せかけの出資で資金を循環させ、自分へ戻すような実態のない取引を行うと、優遇税制の適用ではなく脱税と判断され得る行為である。
- ・脱税の代償は、本来納める税金だけではなく、重加算税などの追加負担も生じることである。会社売却益に通常約20%を納めれば済んだケースでも、不正によって負担と危険が増える。
- ・生活用動産の非課税は、普段使う物を売却した場合の所得税に関する扱いである。時計なども相続税や贈与税では財産に含まれ、少額の家財は家財道具一式としてまとめて申告できる。
- ・開業費の必要経費性は、支払いに使った口座の名義だけで否定されるものではない。屋号名義の口座から支払った場合でも、開業のために使用した費用であれば経費として計上できる。
- ・健康保険組合への加入は、本人が自由に選べるとは限らない制度である。会社や業界に加入可能な組合がなければ協会けんぽに入り、会社の組合がある従業員は原則としてそこへ加入する。
- ・消費税の原則的な納税額は、売上に含まれる消費税から経費に含まれる消費税を差し引いて計算する。税込1,100万円の売上と税込880万円の外注費だけなら差額は20万円である。
- ・事故の慰謝料や休業補償などの保険金は、非課税として事業主借で記帳し、事故の証明や保険会社の支払資料を保存しておけばよい。売上より保険金が多くても基本的には問題ない。
- ・業務委託先へ目標達成のお礼として渡す追加報酬は、受領者にとって所得となり得る。業務の対価として契約書に達成条件と追加額を明記すれば、業務委託料としての性質が明確になる。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: エンジェル税制の悪用はなぜ脱税になるのですか?
スタートアップへ実際に出資するのではなく、知人の会社へ見せかけの出資を行い、その資金が自分へ戻るよう循環させて優遇を受けたためです。会社売却で得た22億円の利益には通常約20%の税金がかかるところ、実態のない取引で税負担を逃れれば脱税と判断され、重加算税などの追加負担も生じます。
Q: 時計などの生活用動産は相続税の対象になりますか?
時計を含む生活用動産も、相続税や贈与税では財産の一つとして課税対象になります。生活必需品を売却しても所得税がかからないという扱いと、相続税や贈与税の扱いは別です。ボールペン一本まで個別に記載するのではなく、細かな物は家財道具一式として何十万円という形でまとめる方法が紹介されています。
Q: 屋号名義の口座から支払った開業費は経費にできますか?
屋号名義の口座から支払った場合でも、開業のために使った費用であれば経費にできます。経費になるかどうかは口座名義だけで決まるものではなく、実際に事業の準備や開業のために支出したかが重要です。お金を管理する目的で屋号名義の口座を作ることにも問題はなく、むしろ事業資金を分けて扱いやすくなります。
Q: 退職金と個人年金を同じ年に受け取る場合の扱いは?
勤続41年で受け取る約2,000万円の退職金は退職所得として扱い、一括で受け取る約1,000万円の個人年金は、その部分だけを一時所得として計算するという質問者の理解で合っています。個人年金は、それまで積み立ててきた個人年金保険と考えられるため、一時所得にはなるものの税負担はそれほど大きくないとの見解です。
Q: 健康保険組合にはなぜ誰でも加入できないのですか?
健康保険組合は会社や業界が設けるもので、加入できる組合が存在しなければ本人が希望しても入れないためです。大きな会社が独自に組合を作っている場合、その従業員は原則として組合へ加入します。組合ごとに独自ルールがあり、保険料が安い場合も高い場合もあるため、必ずメリットだけがあるとは限りません。
Q: 事故の慰謝料や休業補償は帳簿にどう記帳しますか?
相手の保険会社から受け取った慰謝料や休業補償などの非課税保険金は、事業主借として記帳する方法で問題ありません。事故が起きたことを示す資料や保険会社からの入金情報、支払明細などは紙で保存しておきます。売上より保険金の額が多くても、税務署は保険金の情報を把握しているため、基本的に疑われるものではないと説明されています。
Q: 税込1,100万円の工事で外注費が税込880万円なら消費税はいくらですか?
原則課税では、税込1,100万円の売上に含まれる消費税100万円から、税込880万円の外注費に含まれる消費税80万円を差し引き、20万円を納める計算です。簡易課税を事前に選択している工事業なら、売上に含まれる消費税100万円の3割に当たる30万円を納める例が示されています。実際には一年間の取引を集計します。
Q: 業務委託先へ手渡しした追加報酬は所得になりますか?
月間目標を達成したお礼として業務委託先へ現金を手渡しても、受け取った側にとっては所得になります。労働や業務への対価であれば、通常の報酬と同様に事業所得として扱う考え方です。契約書に目標達成時の追加報酬を明記しておけば業務委託料として説明しやすく、気持ちだけで払うと社員扱いを受ける可能性があります。
Summary & Key Takeaways
-
焼肉チェーン運営会社の元社長は、上場企業への会社売却で得た22億円の利益を隠し、3億6,700万円を脱税したと紹介された。スタートアップへの出資で優遇を受けられるエンジェル税制を利用しつつ、知人の会社へ見せかけの出資を行い、資金が自身へ戻るよう循環させた点が問題とされた。通常なら売却益への税率は約20%だったという。
-
視聴者への税務回答では、生活用動産も相続税や贈与税では財産として扱われ、細かな家財は家財道具一式としてまとめる実務が紹介された。屋号名義の口座から開業費を支払っても経費計上でき、退職金約2,000万円とは別に一括受給する個人年金約1,000万円は一時所得として扱うという質問者の理解も確認された。
-
健康保険組合は会社や業界が設けるため自由に選べるとは限らず、加入先がない人もいる。事故の慰謝料や休業補償などの保険金は非課税として事業主借で記帳し、資料を保存すればよいとされた。このほか、小規模企業共済の貸付金を使った前納、死亡した個人事業主への税務調査、消費税計算、業務委託先への追加報酬も解説された。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from 脱・税理士スガワラくん 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator