Cómo aplicar las lecciones financieras de Babilonia
TL;DR
Reserva al menos una décima parte de cada ingreso, controla tus gastos y pon tus ahorros a trabajar mediante inversiones que comprendas. La riqueza se construye estudiando, actuando y evitando tanto las promesas de ganancias rápidas como confiar el dinero a desconocidos.
Transcript
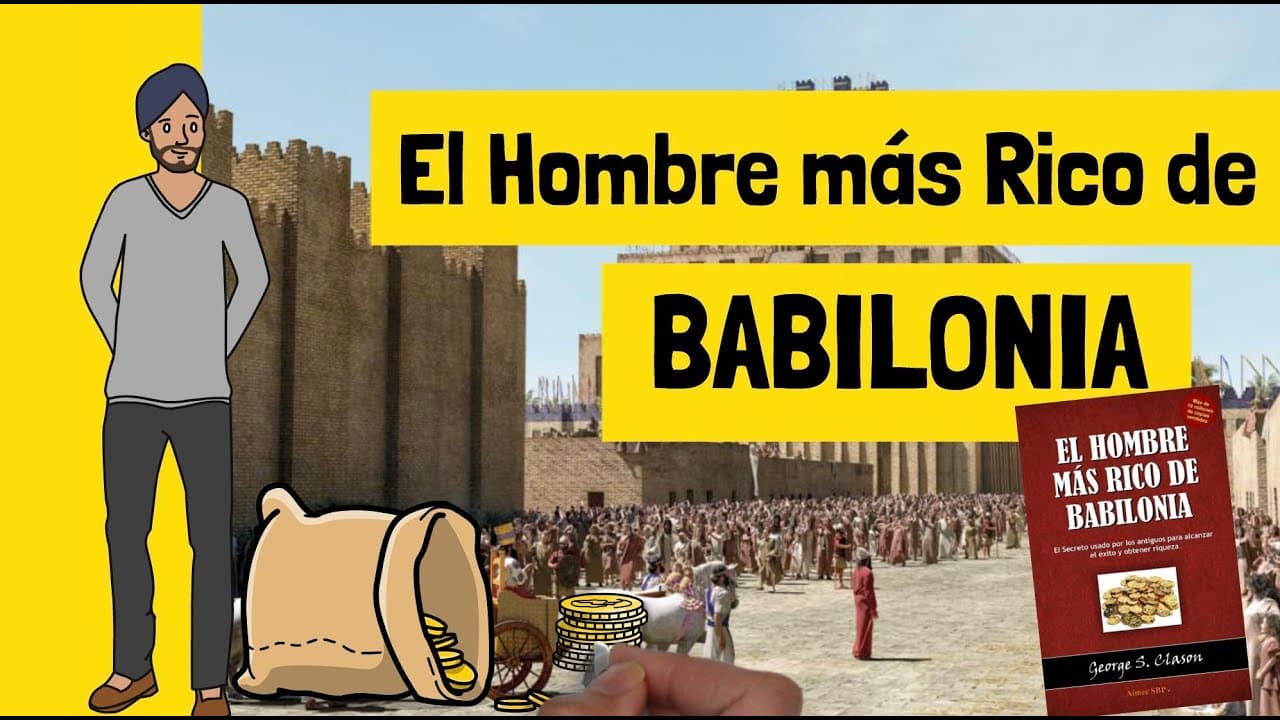
el hombre más rico de babilonia de georg klein son es un libro que casi 100 años después de su publicación sigue siendo uno de los textos más leídos en el mundo entero porque sus enseñanzas son bastante simples pero tan llenas de verdad que pueden ser aplicadas en nuestras vidas sin importar quiénes somos y dónde nos encontramos en este vídeo resum... Read More
Key Insights
- • Reservar al menos una décima parte de cada ingreso permite pagarse primero y acumular capital.
- • Los gastos considerados obligatorios tienden a crecer en proporción directa con los ingresos.
- • Un presupuesto permite separar las necesidades reales de los deseos reducibles o eliminables.
- • Gastar menos de lo que se ingresa evita depender totalmente del siguiente salario mensual.
- • El dinero ahorrado puede producir ingresos mientras su propietario estudia, viaja o duerme.
- • Invertir con prudencia exige estudiar los riesgos y comprender dónde se coloca el dinero.
- • Las crisis bursátiles de 2008 y 2020 ofrecieron acciones de empresas de calidad a precios bajos.
- • Actuar y probar ideas aumenta las posibilidades de encontrar oportunidades y obtener resultados.
- Libro relacionado: El Hombre más rico de Babilonia
- 📥 Exporta tus subrayados de Kindle a Glasp: Cómo importar tus subrayados de Kindle en Glasp
- Más vídeos sobre este libro:
- Más de este canal: Bolsa para principiantes
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: ¿Cómo empezar a ahorrar según El hombre más rico de Babilonia?
El primer paso es pagarte a ti mismo antes de distribuir todos tus ingresos entre otras personas y gastos. La enseñanza propone reservar como mínimo una décima parte de todo lo que ganas, sin importar la cantidad total. Ese dinero debe conservarse para tu futuro en lugar de gastarse inmediatamente. Si recibes ingresos y los destinas por completo al alquiler, la comida, la ropa y otros consumos, terminas pagando a todos menos a ti. La constancia permite que esa décima parte se acumule con el paso del tiempo y forme una base para invertir.
Q: ¿Qué significa pagarse primero a uno mismo?
Pagarse primero significa separar una parte de cada ingreso antes de atender el resto de los gastos. El relato señala que, aunque una persona recibe todo su salario, normalmente lo entrega después al arrendador, a fabricantes, a comercios y a otros proveedores. Por eso, no todo lo ganado permanece realmente en sus manos. La recomendación concreta es conservar al menos una décima parte. Así, una fracción del trabajo mensual beneficia directamente al propio futuro financiero, en vez de dedicar todo el esfuerzo a cubrir obligaciones y deseos de otras personas.
Q: ¿Cómo controlar los gastos cuando el dinero parece insuficiente?
Conviene registrar los gastos, clasificarlos y decidir cuáles son verdaderamente obligatorios. La enseñanza sostiene que muchas necesidades consideradas básicas pueden reducirse o eliminarse, porque los deseos suelen confundirse con obligaciones. También advierte que los gastos acostumbran crecer en proporción a los ingresos, de modo que un aumento de sueldo no garantiza más ahorro. Presupuestar y establecer prioridades permite encontrar recortes posibles sin renunciar por completo a disfrutar la vida. La regla central es gastar menos de lo que se ingresa y evitar depender totalmente del salario de cada mes.
Q: ¿Por qué los gastos aumentan cuando suben los ingresos?
Los gastos aumentan porque las personas suelen ampliar su estilo de vida cada vez que reciben más dinero. El resumen menciona suscripciones, cenas, zapatos, accesorios y muebles como ejemplos de consumos que pueden absorber un aumento salarial. Aunque se presenten como necesidades, una revisión cuidadosa puede revelar que varios son deseos reducibles. Por eso, ganar más no produce automáticamente una cuenta bancaria con mayor saldo. Sin un presupuesto y prioridades claras, los nuevos ingresos encuentran nuevos destinos. Controlar este crecimiento permite conservar una parte del dinero y disminuir la dependencia del próximo salario.
Q: ¿Cómo hacer que los ahorros produzcan más dinero?
Después de acumular ahorros, la propuesta es ponerlos a trabajar mediante inversiones capaces de generar nuevos ingresos. El transcript menciona como posibilidades los inmuebles, los préstamos y los negocios. La idea es construir una fuente que continúe produciendo aunque la persona esté estudiando, paseando, viajando o durmiendo. Sin embargo, ahorrar no autoriza a invertir de forma impulsiva. Primero hay que estudiar, informarse y analizar el riesgo. Solo después de comprender la oportunidad corresponde actuar, porque el objetivo es multiplicar el capital sin entregarlo a proyectos incomprensibles o trampas de inversión.
Q: ¿Cómo reducir el riesgo al invertir los ahorros?
La forma indicada de reducir el riesgo es estudiar antes de invertir y comprender con claridad el destino del dinero. No se deben colocar los ahorros en asuntos desconocidos, posibles trampas o propuestas presentadas por personas en quienes no existe una base para confiar. También hay que evaluar cuidadosamente el riesgo y realizar un análisis completo antes de actuar. La prudencia no significa permanecer inmóvil ante toda oportunidad, sino prepararse para reconocer usos provechosos del capital. El dinero permanece con el inversor estudioso y prudente, mientras escapa de quien persigue ganancias rápidas sin conocimiento.
Q: ¿Por qué actuar aumenta las posibilidades de tener suerte?
Actuar expone a una persona a más proyectos, ofertas, relaciones, inversiones y oportunidades de aprendizaje. El resumen contrasta al hacedor con quien posterga constantemente. El primero prueba ideas, crea productos, busca nuevas ofertas de trabajo y se relaciona con personas de las que puede aprender. El segundo encuentra excusas relacionadas con el miedo, el cansancio, la falta de conocimiento o la imposibilidad de ahorrar. Aunque la suerte puede influir, quien emprende más acciones tiene más ocasiones de encontrar resultados favorables. Incluso cuando falla, obtiene aprendizaje que puede aprovechar en intentos posteriores.
Q: ¿Cuáles son las cinco leyes del dinero presentadas en el resumen?
Las leyes indican que el dinero llega a quienes reservan al menos una décima parte de sus ganancias para el futuro y que trabaja de forma rentable para el inversor estudioso, capaz de encontrar usos provechosos para sus ahorros. También señalan que el dinero permanece con el inversor prudente y escapa de quien lo coloca en asuntos que no entiende. Finalmente, huye de las personas que, atraídas por ganancias rápidas, confían sus fondos a estafadores o desconocidos. En conjunto, las leyes combinan ahorro constante, inversión informada, prudencia y rechazo de promesas dudosas.
Summary & Key Takeaways
-
Pagarse primero significa conservar como mínimo una décima parte de cada ingreso. El principio permite acumular dinero para el futuro antes de destinar el resto a vivienda, comida, ropa y otros gastos.
-
Los gastos considerados obligatorios suelen crecer junto con los ingresos. Elaborar un presupuesto, distinguir necesidades de deseos y fijar prioridades ayuda a gastar menos de lo que se gana.
-
Ahorrar es solo el comienzo: el dinero debe invertirse para producir nuevos ingresos. Antes de actuar conviene estudiar el riesgo, comprender la inversión y rechazar las ganancias rápidas y las ofertas dudosas.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from Bolsa para principiantes 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator