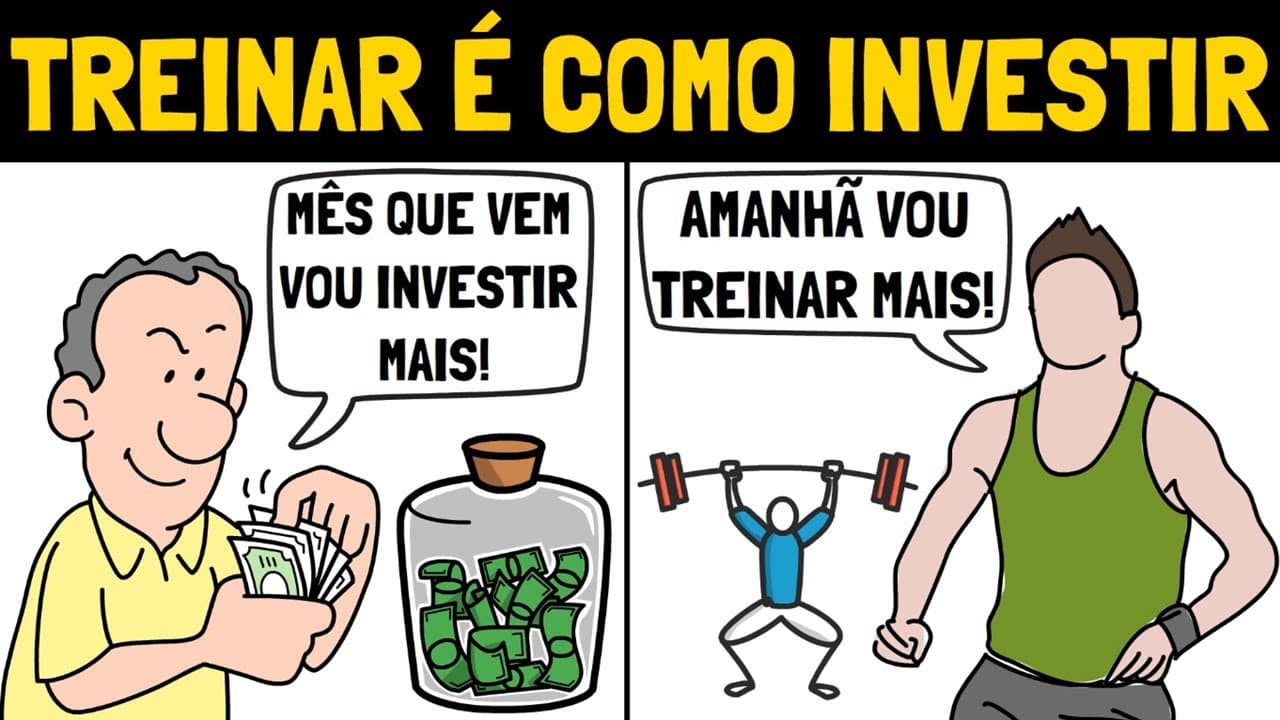
Qual é a relação entre educação financeira e exercícios físicos?
TL;DR
Educação financeira e exercícios físicos produzem resultados por meio da prática constante, mesmo quando o começo parece desconfortável e pouco estimulante. Poupar R$ 50 por mês pode criar o hábito, enquanto uma reserva de R$ 300 já oferece mais segurança do que não ter nada guardado. Com o tempo, quitar dívidas, formar uma reserva e investir aumentam a flexibilidade e a motivação. Continue lendo para entender como sustentar esse progresso.
Transcript
recentemente eu tava na academia e li o comentário do Danilo inscrito ativo aqui do canal que fazia uma comparação entre investir e exercício físico bom esse simples comentário me fez pensar bastante a respeito do tema e decidi fazer esse vídeo porque é mais pura verdade muitos podem até menosprezar alcançar os primeiros R 10.000 investidos os prim... Read More
Key Insights
- Os primeiros valores poupados criam o hábito necessário para avançar na educação financeira.
- Gastar menos do que se ganha transforma parte do fluxo de renda em um estoque de dinheiro.
- Uma reserva de R$ 300 oferece mais segurança financeira do que não possuir valor algum guardado.
- Poupar R$ 50 por mês pode formar o hábito mesmo quando a quantia parece pequena no início.
- Quitar primeiro as dívidas com juros mais altos ajuda a tornar o plano de pagamento mais efetivo.
- R$ 10.000 investidos não sustentam alguém, mas representam uma etapa importante da jornada.
- A constância produz resultados em finanças e exercícios mesmo quando o começo parece desagradável.
- Fortuna corresponde à receita não gasta e busca gerar flexibilidade, opções e crescimento futuro.
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: Qual é a relação entre educação financeira e exercícios físicos?
Ambos dependem de prática, paciência e constância antes que os resultados se tornem visíveis. Uma semana de treino pode não mudar o corpo, assim como quitar uma dívida ou guardar pouco dinheiro pode parecer insuficiente. Após alguns meses de continuidade, o progresso percebido aumenta a motivação para manter o hábito.
Q: Como começar a organizar as finanças quando não sobra dinheiro?
O primeiro passo é parar de gastar toda a renda e começar a guardar qualquer quantia possível. O conteúdo sugere R$ 50 por mês como um começo capaz de criar o hábito. Depois, a pessoa pode buscar mais renda, reduzir gastos e aumentar gradualmente seus aportes.
Q: Por que os pequenos resultados financeiros são importantes?
Eles demonstram que a mudança de comportamento está funcionando e ajudam a sustentar a constância. Ter R$ 300 em uma reserva é melhor do que não possuir nada guardado, assim como alcançar os primeiros R$ 1.000 ou R$ 10.000 investidos representa progresso. Esses marcos ampliam a segurança e incentivam a continuidade.
Q: Como quitar dívidas com constância e organização?
O plano apresentado combina aumento de renda, redução de gastos, renegociação e prioridade para as dívidas com juros mais altos. Cada pagamento pode parecer pequeno no início, mas reduz gradualmente o total devido. A constância permite eliminar obrigações e depois direcionar dinheiro à reserva e aos investimentos.
Q: Por que formar uma reserva de emergência melhora a vida financeira?
A reserva transforma parte da renda não gasta em um estoque de dinheiro. Isso reduz a dependência de viver apenas de salário em salário e oferece mais flexibilidade e poder de escolha. Mesmo uma reserva inicial de R$ 300 já é melhor do que não ter qualquer valor guardado.
Q: O que significa romper a negação financeira?
Significa parar de usar desculpas para adiar a formação de uma reserva, a quitação de dívidas ou o início dos investimentos. A negação aparece quando alguém se considera bem apenas porque consegue pagar as contas, embora gaste tudo o que ganha. A mudança começa ao reconhecer o problema e praticar novos hábitos.
Q: O que é fortuna segundo o conteúdo?
Fortuna é a parte da receita que não foi gasta e permanece em investimentos, aplicações ou terrenos. Ela não serve apenas para sustentar aparências. Seu propósito é proporcionar opções, flexibilidade e crescimento no longo prazo.
Q: Como manter a constância na educação financeira?
Comece com uma meta possível, repita o comportamento e reconheça cada avanço sem menosprezar os valores iniciais. Poupar mensalmente, quitar dívidas aos poucos e formar uma reserva tornam o progresso visível. Essa percepção gera motivação para aumentar os aportes e continuar investindo.
Summary & Key Takeaways
-
Educação financeira e exercícios físicos dependem da prática constante: o começo costuma ser desconfortável e pouco estimulante, mas os pequenos resultados demonstram o progresso e fortalecem a motivação.
-
Quem deixa de gastar toda a renda pode quitar dívidas, poupar mensalmente e formar uma reserva de emergência. Mesmo um valor inicial pequeno já oferece mais segurança do que permanecer sem nenhuma quantia guardada.
-
Fortuna é apresentada como a receita que não foi gasta, mantida em investimentos, aplicações ou terrenos. Seu propósito não é sustentar aparências, mas proporcionar opções, flexibilidade e crescimento no longo prazo.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from Manual da Evolução 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator