Como organizar as finanças ganhando pouco
TL;DR
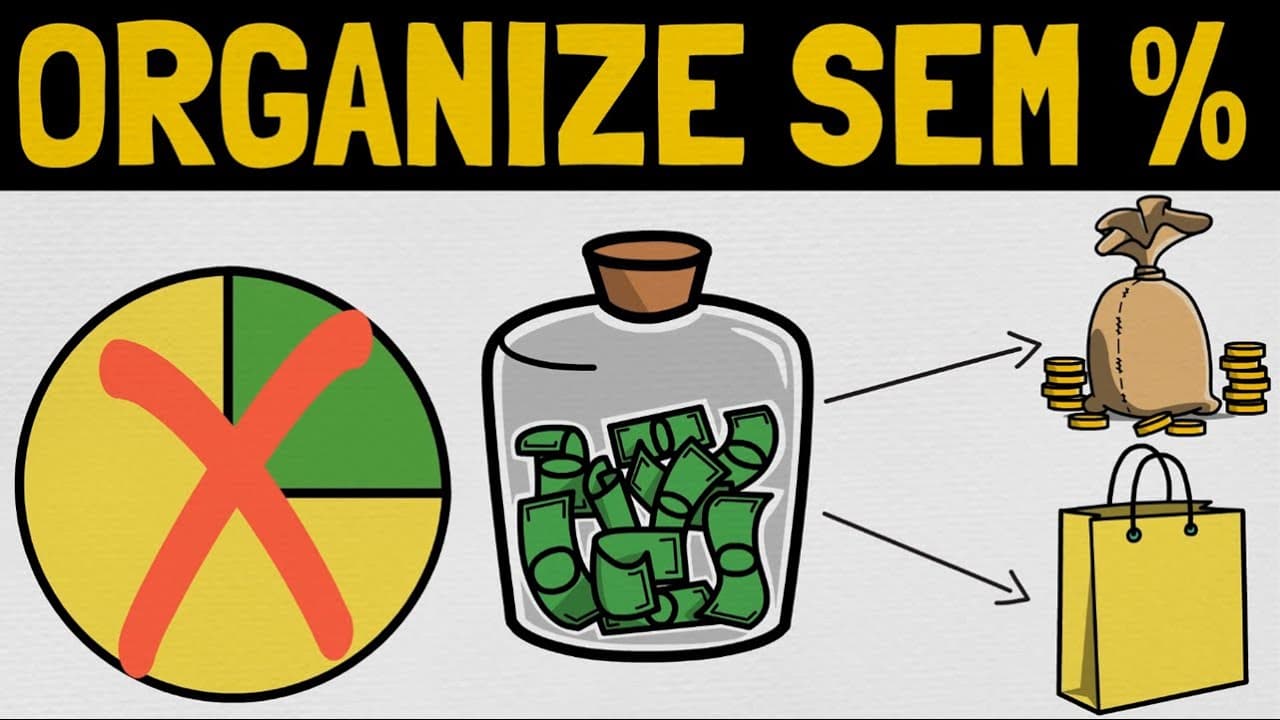
Separe uma parcela da renda para investir assim que receber, trate esse aporte como um custo fixo e administre o restante entre contas obrigatórias e despesas variáveis. O valor investido deve respeitar sua realidade, mas controlar gastos e aumentar a renda são essenciais para formar uma reserva de emergência e, depois, construir investimentos de longo prazo.
Transcript
eu tenho certeza que você já ouviu dizer você tem que separar 20% da sua renda para investir Ou você tem que investir 30% da renda outros 50% para gastos fixos e os 30% restantes para gastos variáveis e por aí vão vários outros métodos desse tipo mas cara será que tudo isso é realmente aplicável para todo mundo bom é hoje que você verá como fazer u... Read More
Key Insights
- O investimento mensal deve ser separado assim que a renda entrar, antes dos demais gastos.
- O aporte pode ser tratado como um boleto mensal pago para a própria construção patrimonial.
- Os custos fixos incluem contas obrigatórias, serviços recorrentes e o investimento mensal.
- A renda restante após os custos fixos deve cobrir alimentação, transporte, lazer e imprevistos.
- Custos fixos próximos da renda deixam o orçamento vulnerável a dívidas diante de gastos inesperados.
- Aumentar a renda e controlar despesas permite elevar os aportes sem ampliar o padrão de vida.
- A parcela investida deve respeitar a renda, os gastos e o momento de vida de cada pessoa.
- A reserva de emergência deve ser formada antes de priorizar investimentos de longo prazo.
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: Como organizar as finanças quando se ganha pouco?
Comece separando uma parcela da renda para investir no momento em que o dinheiro entrar. Depois, liste todos os custos fixos, como aluguel, água, luz, internet, plano de saúde, serviços de streaming e o próprio aporte mensal. Subtraia esses compromissos da renda para descobrir quanto resta para alimentação, transporte, lazer e outras despesas variáveis. Se os custos fixos consumirem quase tudo, procure reduzi-los e também aumentar a renda. O valor investido pode ser pequeno no início, desde que seja compatível com sua realidade e ajude a formar a reserva de emergência.
Q: Por que investir antes de pagar os outros gastos?
Separar o investimento assim que a renda entra faz com que você organize os gastos usando apenas o valor restante. Se a decisão for gastar primeiro e investir somente o que sobrar, o dinheiro disponível na conta pode acabar sendo consumido ao longo do mês. O aporte antecipado funciona como um compromisso mensal consigo mesmo e pode ser incluído entre os custos fixos. Essa ordem também deixa claro quanto realmente está disponível para contas e despesas variáveis, facilitando a adaptação do padrão de vida à renda que permanece depois do investimento.
Q: Quais despesas devem entrar nos custos fixos?
Os custos fixos são as obrigações que continuam existindo todos os meses mesmo quando a pessoa reduz suas atividades e permanece em casa. O conteúdo cita aluguel, conta de água, conta de luz, internet, plano de saúde e serviços de streaming. O investimento mensal também deve entrar nessa categoria, pois precisa ser encarado como um boleto pago para você mesmo. É importante lembrar de assinaturas e serviços recorrentes que podem ser esquecidos. Depois de reunir todos esses valores, eles devem ser subtraídos da renda para revelar o dinheiro disponível para gastos variáveis.
Q: O que fazer quando os custos fixos consomem quase toda a renda?
Há dois caminhos apresentados: diminuir os custos fixos e aumentar a renda. A redução pode envolver buscar um aluguel mais acessível, negociar despesas ou cancelar serviços pagos mensalmente. Ao mesmo tempo, criar uma renda extra ou melhorar a qualificação profissional pode ampliar o dinheiro disponível. Permanecer sempre no limite deixa a pessoa vulnerável a imprevistos e gastos inesperados, que podem levar ao uso de cartão de crédito ou empréstimos. A proposta é combinar controle de despesas com crescimento da renda, evitando depender apenas de cortes e permitindo aportes maiores no futuro.
Q: Quanto da renda deve ser investido mensalmente?
Não existe uma porcentagem única que seja adequada para todas as pessoas. O valor depende da renda, dos custos mensais, das responsabilidades e do momento de vida. Quem sustenta uma casa e enfrenta um orçamento apertado pode começar com uma parcela pequena, enquanto alguém com poucos custos fixos e padrão de vida baixo pode investir uma parte maior. A recomendação é adaptar o aporte à realidade sem usar essa flexibilidade como desculpa para gastar tudo. Conforme a renda crescer, os gastos devem permanecer controlados para que uma parcela maior possa ser destinada aos investimentos.
Q: Como o aumento da renda melhora a capacidade de investir?
Quando a renda aumenta e os gastos não crescem na mesma proporção, sobra mais dinheiro para os aportes mensais. O conteúdo exemplifica essa lógica com a criação de uma renda extra nos fins de semana, mostrando que o ganho adicional pode elevar de forma relevante o valor investido quando as despesas continuam controladas. Esse movimento fortalece o fluxo de entrada e acelera o crescimento do estoque acumulado. Por isso, além de economizar, a pessoa deve considerar novas fontes de renda e qualificação profissional, especialmente quando cortes de gastos já não oferecem espaço suficiente no orçamento.
Q: Qual é a diferença entre fluxo e estoque financeiro?
Fluxo é a renda recebida durante o mês, enquanto estoque é o patrimônio acumulado por meio dos aportes e dos rendimentos. Se a pessoa ganha e gasta tudo, possui fluxo, mas não constrói estoque. Ao reservar uma parcela mensal, mesmo pequena, começa a formar recursos para necessidades futuras. O conteúdo destaca que ninguém deve manter apenas o fluxo, principalmente quando ainda não possui reserva de emergência. O objetivo é viver abaixo da renda, controlar as despesas e aumentar os ganhos para ampliar os aportes, fazendo o estoque crescer de maneira contínua ao longo do tempo.
Q: Quando começar os investimentos de longo prazo?
A prioridade inicial apresentada é construir uma reserva de emergência. Depois que essa reserva estiver completa, cobrindo seis meses do custo de vida, os aportes podem ser direcionados aos objetivos de longo prazo, como a aposentadoria. O conteúdo menciona a diversificação entre ações, fundos imobiliários e renda fixa, mas ressalta que a rentabilidade não pode ser prevista exatamente. Também enfatiza que começar com pouco é válido, porém objetivos patrimoniais maiores exigem aportes mensais mais elevados. Controlar gastos e aumentar a renda tornam esses aportes mais viáveis e deixam o planejamento financeiro mais alcançável.
Summary & Key Takeaways
-
A organização começa ao separar o investimento no momento em que a renda entra. Assim, o orçamento passa a considerar apenas o dinheiro restante, evitando depender de uma eventual sobra no fim do mês.
-
Liste aluguel, contas, serviços recorrentes e o aporte mensal como custos fixos. Subtraia esses compromissos da renda para descobrir quanto pode ser usado em alimentação, transporte, lazer e outras despesas variáveis.
-
Não existe uma porcentagem adequada para todas as pessoas. O aporte deve acompanhar a realidade financeira, enquanto a redução de gastos e a criação de novas fontes de renda ampliam a capacidade de poupar e investir.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from Manual da Evolução 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator