Como formar uma reserva de emergência em 2024? As 3 principais fases
TL;DR
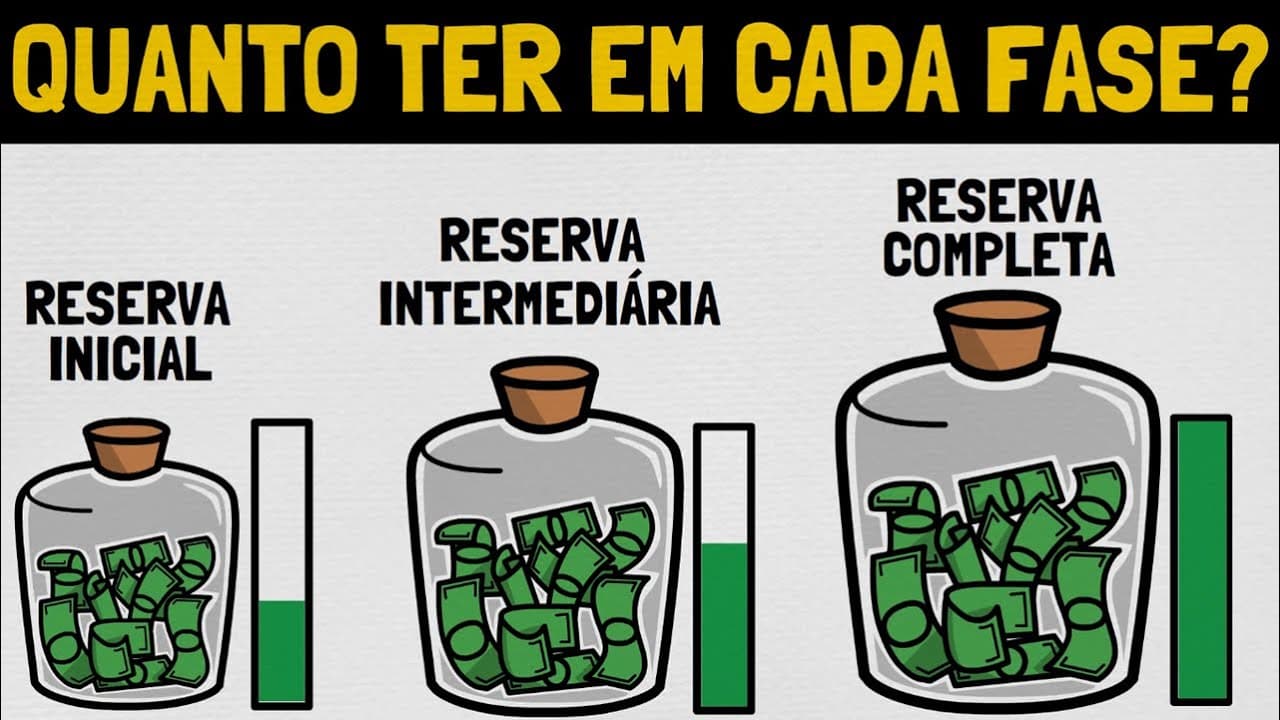
Para construir uma reserva de emergência segura, avance por três fases: acumule de R$ 1.000 a R$ 3.000, depois de R$ 4.000 a R$ 7.000 e, por fim, guarde de 3 a 12 meses do seu custo de vida. Mantenha o dinheiro separado da conta corrente, em renda fixa conservadora e com liquidez adequada. Continue lendo para definir sua meta e saber quando usar ou resgatar a reserva.
Transcript
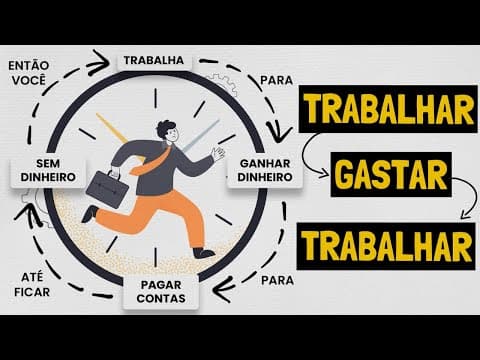
trabalhar para receber a renda do mês pagar contas trabalhar de novo para receber a renda e viver nesse ciclo de sempre trabalhar mas acabar o mês Zerado você com certeza conhece alguém que passa por isso ou até você mesmo já passou pelo que eu vou falar aqui bom se você vive gastando 100% da sua renda acaba entrando para esse ciclo que apresentei ... Read More
Key Insights
- Gastar toda a renda mensal deixa qualquer despesa inesperada capaz de provocar novas dívidas.
- A reserva inicial sugerida fica entre R$ 1.000 e R$ 3.000, inclusive para quem está endividado.
- A reserva intermediária varia de R$ 4.000 a R$ 7.000 e amplia a proteção contra gastos maiores.
- A reserva completa corresponde a 3, 6 ou 12 meses do custo de vida, conforme a estabilidade.
- Servidores concursados podem considerar três meses de despesas devido à maior estabilidade da renda.
- Trabalhadores CLT devem buscar aproximadamente seis meses do custo de vida como proteção financeira.
- Autônomos e empreendedores podem precisar de 12 meses de despesas devido à variação dos rendimentos.
- CDB, Tesouro Selic, LCI e LCA são opções citadas, desde que ofereçam segurança e liquidez adequada.
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: Quais são as três fases da reserva de emergência?
A primeira é a reserva inicial, entre R$ 1.000 e R$ 3.000, que oferece proteção básica contra imprevistos. A segunda é a reserva intermediária, entre R$ 4.000 e R$ 7.000, indicada para gastos maiores ou alguns meses sem renda. A terceira é a reserva completa, equivalente a 3, 6 ou 12 meses do custo de vida, conforme a estabilidade financeira.
Q: Como começar uma reserva de emergência ganhando pouco?
Comece aos poucos, gastando menos do que recebe e separando uma parcela da renda mensal. A primeira meta pode ficar entre R$ 1.000 e R$ 3.000, sem a expectativa de alcançar imediatamente o valor da reserva completa. Mesmo uma reserva inicial já reduz o risco de recorrer a empréstimos, cartão de crédito ou ajuda de parentes diante de um imprevisto.
Q: Quanto guardar em uma reserva de emergência completa?
A meta depende do custo de vida mensal e da estabilidade da renda. Servidores concursados podem considerar três meses de despesas, trabalhadores CLT aproximadamente seis meses e autônomos ou empreendedores até 12 meses. Para quem gasta R$ 2.000 por mês, seis meses correspondem a R$ 12.000.
Q: Quem está endividado deve formar uma reserva de emergência?
Sim, quem tem dívidas pode começar por uma reserva inicial de R$ 1.000 a R$ 3.000 enquanto trabalha para quitar as contas. Esse valor oferece proteção caso surja outro gasto inesperado durante o pagamento das dívidas. Sem essa margem, a tentativa de pagar uma conta pode levar à criação de outra.
Q: Quando a reserva de emergência deve ser utilizada?
Ela deve ser usada em necessidades reais, inevitáveis e que não podem ser pagas com o saldo normal do mês. Os exemplos citados incluem fogão ou geladeira quebrados, vazamento em casa, problemas de saúde, colisão de carro e celular danificado. Lanches, roupas, promoções e outros desejos de consumo não são emergências.
Q: Onde investir o dinheiro da reserva de emergência?
O dinheiro deve ficar separado da conta corrente e aplicado em renda fixa conservadora, segura e com liquidez diária ou imediata. As alternativas citadas são CDB, Tesouro Selic, LCI e LCA. Antes de aplicar, é necessário verificar quando o resgate ficará disponível, pois a emergência pode acontecer a qualquer momento.
Q: Por que não deixar a reserva na conta corrente?
Separar a reserva reduz a possibilidade de confundir o dinheiro das emergências com os recursos usados no cotidiano. Quando todo o saldo fica disponível na mesma conta, compras que não são urgentes podem diminuir gradualmente a proteção. Uma conta separada ajuda a preservar o valor para situações em que algo realmente deu errado.
Q: Por que formar a reserva antes de investir no longo prazo?
A reserva é apresentada como o primeiro passo antes de investimentos de longo prazo porque protege contra gastos inesperados. Sem ela, um vazamento, um problema de saúde ou a perda de renda pode levar ao cartão de crédito, a empréstimos ou a pedidos de ajuda. A finalidade é proporcionar tranquilidade e evitar que um imprevisto inicie um ciclo de dívidas.
Summary & Key Takeaways
-
A reserva de emergência evita que despesas inevitáveis e inesperadas, como problemas de saúde, consertos domésticos ou perda de renda, levem ao cartão de crédito, empréstimos ou pedidos de ajuda.
-
A formação ocorre em três fases: reserva inicial de R$ 1.000 a R$ 3.000, intermediária de R$ 4.000 a R$ 7.000 e completa, calculada entre 3 e 12 meses do custo de vida.
-
O dinheiro deve ficar separado da conta corrente, em opções conservadoras e acessíveis. CDB com liquidez imediata, Tesouro Selic, LCI e LCA são alternativas citadas no conteúdo.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from Manual da Evolução 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator