Investimentos Geradores de Renda: é possível receber 1% ao mês para sempre?
TL;DR
Não há garantia de receber 1% ao mês para sempre, pois a rentabilidade varia com as condições econômicas e os ativos escolhidos. Um CDB pós-fixado a 100% do CDI acompanha essa taxa, enquanto fundos imobiliários e ações de dividendos são alternativas de renda variável. Entender essas diferenças ajuda a construir renda passiva sem depender de uma única classe de ativos, continue para comparar como cada opção gera rendimentos.
Transcript
Atenção, esse vídeo é de caráter meramente educativo e informativo. Não faço recomendações de investimentos aqui no canal. Aviso dado, bora pro vídeo. Se você estuda educação financeira e pratica isso de alguma forma, com certeza sabe da importância de gastar menos do que ganha e sempre poupar uma parcela da renda todo mês. Mas também deve saber qu... Read More
Key Insights
- Renda passiva surge quando parte da renda ativa é aplicada em investimentos que geram rendimentos.
- Guardar dinheiro na conta corrente reduz seu poder de compra com o tempo por causa da inflação.
- Um CDB representa um empréstimo feito ao banco em troca do pagamento de juros ao investidor.
- O rendimento de um CDB pós-fixado aumenta ou diminui conforme a variação do CDI no período.
- A queda do CDI reduz os rendimentos pós-fixados, mas não significa necessariamente perder capital.
- A Selic funciona como referência para a rentabilidade de grande parte dos investimentos de renda fixa.
- Fundos imobiliários podem pagar renda mensal, embora o valor das cotas varie com o cenário econômico.
- Concentrar o capital em uma classe de ativos aumenta a dependência de uma única fonte de rendimento.
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: É possível receber 1% ao mês para sempre com investimentos?
Não é possível considerar 1% ao mês uma rentabilidade permanente ou garantida. Em alguns momentos dá para alcançar ou superar esse nível, enquanto em outros o retorno pode ficar muito abaixo dele, principalmente quando o capital está concentrado em apenas uma classe de ativos.
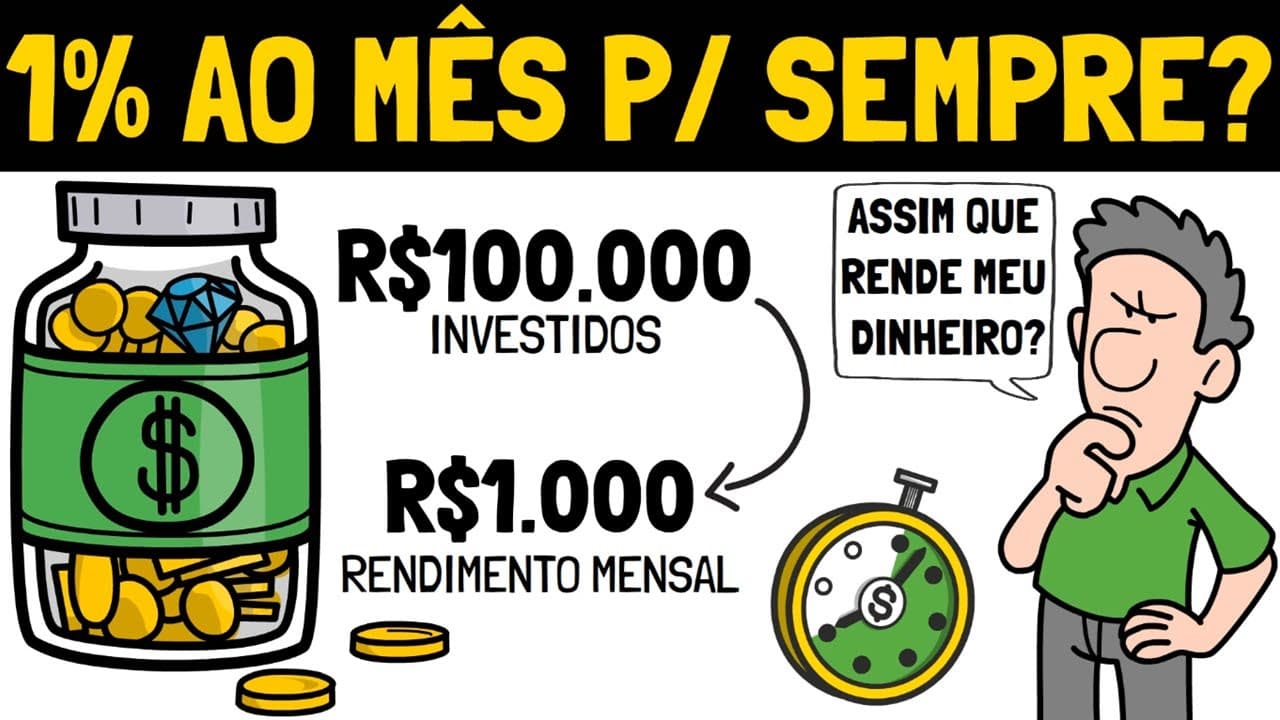
Q: Quanto rende por mês um investimento de R$ 100.000 a 1%?
Uma rentabilidade mensal de 1% sobre R$ 100.000 corresponde a R$ 1.000 de rendimento. Esse valor é apenas um exemplo, pois a rentabilidade dos investimentos pode aumentar ou diminuir conforme o momento econômico.
Q: Como transformar renda ativa em renda passiva?
A pessoa pode gastar menos do que ganha e investir uma parcela da renda obtida com o trabalho em ativos geradores de rendimentos. Com o tempo, essas aplicações começam a produzir renda passiva, embora quem inicia com pouco possa receber apenas centavos no começo.
Q: Por que não deixar o dinheiro parado na conta corrente?
Guardar dinheiro na conta corrente sem remuneração faz com que ele perca poder de compra para a inflação ao longo do tempo. Investir permite colocar a parcela poupada em aplicações que gerem rendimentos.
Q: Quais são os principais investimentos geradores de renda?
Na renda fixa, os exemplos apresentados são Tesouro Selic, CDB, LCI e LCA. Na renda variável, aparecem fundos imobiliários e ações de dividendos.
Q: O que significa um CDB pós-fixado que rende 100% do CDI?
CDB é o certificado de depósito bancário e representa o dinheiro emprestado pelo investidor ao banco em troca de juros. Quando ele é pós-fixado e paga 100% do CDI, sua rentabilidade acompanha integralmente a variação dessa taxa.
Q: O rendimento de um CDB pós-fixado pode variar?
Sim. Quando o CDI sobe, a rentabilidade aumenta; quando o CDI cai, ela diminui. A queda do rendimento não significa necessariamente ficar no negativo, mas receber uma porcentagem menor de juros.
Q: Qual é a relação entre Selic e CDI?
A Selic é a taxa básica de juros do Brasil e funciona como referência para grande parte da renda fixa. O CDI é uma taxa praticada entre bancos e, no cálculo apresentado, corresponde à Selic menos 0,10%; no momento da gravação, a Selic estava em 14,75% e o CDI em 14,65% ao ano.
Summary & Key Takeaways
-
Poupar protege parte da renda do consumo imediato, mas deixar o dinheiro parado na conta corrente permite que a inflação reduza seu poder de compra. Investir busca preservar o capital e gerar rendimentos passivos.
-
Um CDB pós-fixado que paga 100% do CDI tem rendimento variável, pois acompanha uma taxa ligada à Selic. Quando os juros sobem, ele rende mais; quando caem, paga menos, sem necessariamente ficar negativo.
-
Fundos imobiliários podem distribuir rendimentos mensais relativamente previsíveis, mas suas cotas oscilam com o cenário econômico. Portanto, a renda recebida não elimina o risco de redução do capital investido.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from Manual da Evolução 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator