Cómo pensar e invertir para construir riqueza
TL;DR
La riqueza depende de cuánto dinero acumulas, controlas e inviertes, no de cuánto aparentas gastar. Para alcanzar independencia económica, reduce el consumo motivado por estatus, administra tus ingresos con disciplina, estudia instrumentos de inversión y crea activos capaces de producir dinero sin depender exclusivamente de tu trabajo.
Transcript
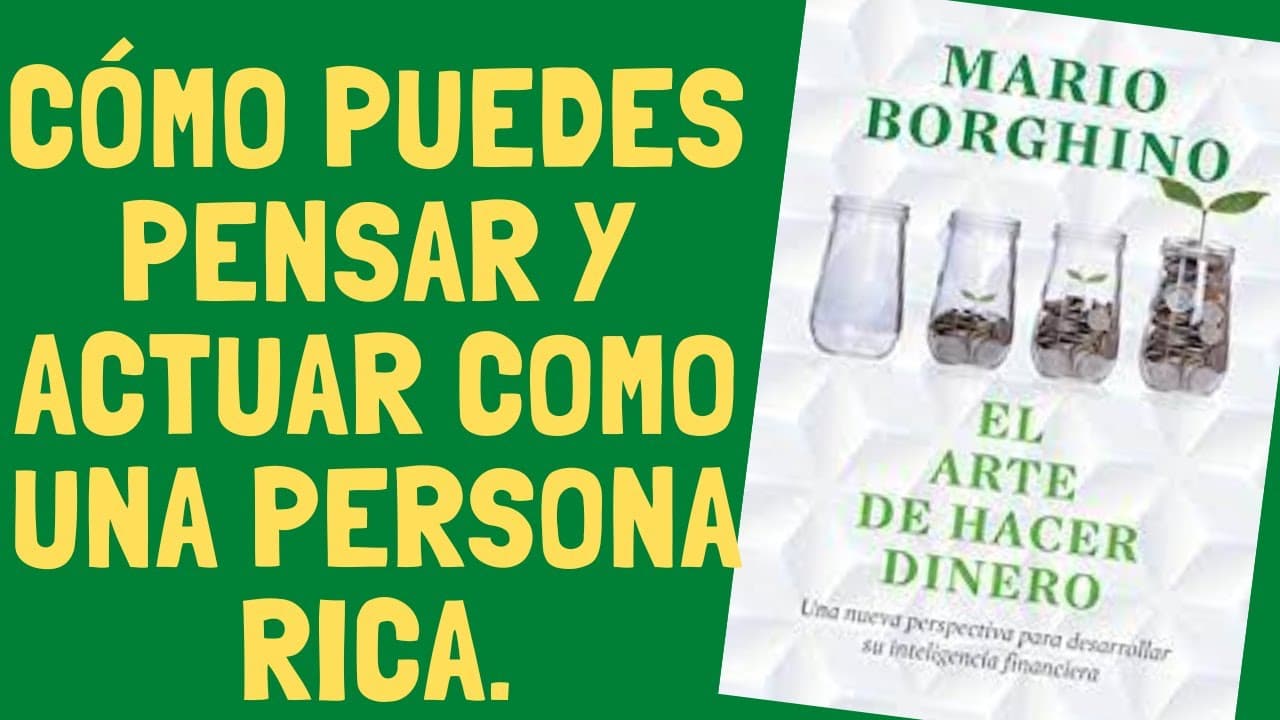
el arte de hacer dinero aprender sobre finanzas adoptar hábitos respecto del dinero y planificar el futuro son claves para conseguir riqueza mário porque no explica cómo hacerlo para dejar de ser pobres y transformarlos en ricos solo basta con cambiar la forma de pensar manos a la obra capítulo uno piense como millonario a pesar de la creencia popu... Read More
Key Insights
- La riqueza representa el patrimonio acumulado, no la capacidad visible de comprar y consumir bienes.
- La independencia económica se mide por los días que puedes vivir sin recibir ingresos de tu trabajo.
- El dinero excedente debe invertirse para producir nuevos ingresos durante todo el día.
- El consumo por ego, estatus o vanidad reduce los recursos disponibles para construir patrimonio.
- La falta de objetivos, presupuesto y disciplina impide desarrollar hábitos constantes de ahorro.
- Pagar únicamente el saldo mínimo de varias tarjetas refleja un manejo deficiente del crédito.
- La educación financiera infantil debe relacionar el trabajo con los ingresos, el ahorro y la inversión.
- Pensar como inversionista implica usar el dinero como recurso productivo y no solo para consumir.
- Libro relacionado: El arte de hacer dinero
- Exporta tus subrayados de Kindle a Glasp: Cómo importar tus subrayados de Kindle en Glasp
- Más vídeos sobre este libro:
- Más de este canal: Resumenes de Libros
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: ¿Cómo se construye una mentalidad orientada a la riqueza?
Una mentalidad orientada a la riqueza comienza al dejar de asociar el éxito financiero con aparentar, comprar marcas o gastar más. La prioridad debe ser acumular patrimonio y alcanzar independencia económica. Para ello hay que vivir por debajo de la capacidad de ingreso, administrar el dinero con orden, trabajar con constancia y estudiar cómo invertir los excedentes. También es necesario pensar en oportunidades, actuar pese al miedo, mantener una disposición continua para aprender y sustituir la mentalidad consumista por una mentalidad de empresario e inversionista.
Q: ¿Cómo se puede saber si una persona es realmente rica?
La riqueza no se determina por la ropa, el consumo visible ni el tamaño aislado del salario. Según la definición presentada, se mide por la cantidad de días que una persona puede mantener su nivel de vida actual sin recibir ingresos directos de su trabajo. Una persona con ingresos elevados puede aparentar riqueza y, al mismo tiempo, depender completamente del siguiente sueldo. En cambio, quien acumula patrimonio e invierte para que su dinero genere más dinero puede avanzar hacia una independencia económica menos dependiente del empleo.
Q: ¿Qué hábitos ayudan a alcanzar la independencia económica?
Los hábitos principales son gastar menos de lo que permiten los ingresos, ahorrar de forma constante e invertir el dinero excedente. También conviene llevar una administración personal ordenada, conocer la situación patrimonial, establecer objetivos económicos y analizar oportunidades de inversión. La disciplina debe acompañarse de trabajo, paciencia y aprendizaje financiero continuo. Además, es importante evitar compras motivadas por ego, estatus o vanidad, contar con el apoyo del cónyuge en la gestión de los gastos y priorizar la independencia económica sobre la apariencia social.
Q: ¿Cuáles son los principales enemigos de la riqueza?
Los principales obstáculos son el desconocimiento financiero, el consumismo, la ausencia de objetivos claros y la mala administración. También perjudican la falta de un presupuesto, la indisciplina, gastar más de lo que se gana y usar varias tarjetas pagando solamente el saldo mínimo. Otro enemigo es la urgencia por enriquecerse, porque lleva a confundir riqueza con acumulación de objetos y a tomar decisiones emocionales. Superar estas barreras requiere reconocer las causas personales sin buscar excusas, aprender sobre dinero y decidir con racionalidad, asesoramiento y calma.
Q: ¿Cómo debe enseñarse educación financiera a los hijos?
La educación financiera infantil debe mostrar primero que el trabajo es la fuente del dinero: si una persona trabaja, recibe ingresos, y si no trabaja, no los recibe. Después hay que enseñar instrumentos de ahorro e inversión para que el niño comprenda que el dinero puede producir más dinero. También debe aprender a planear sus compras, trabajar para obtener lo que desea y gastar lo que ya ganó. El autor propone añadir nociones de contabilidad, entregar dinero mensualmente para que lo administre y evitar comprar cosas solo porque sus amigos las tienen.
Q: ¿Qué pasos permiten organizar la situación financiera personal?
El primer paso es cambiar las ideas aprendidas sobre el dinero y definir con claridad el destino económico que se desea alcanzar. Después se debe analizar la situación actual mediante un sistema de administración personal, un estado minucioso de pérdidas y ganancias y un balance del patrimonio disponible. Este diagnóstico permite conocer la realidad económica y orientar las decisiones posteriores. La riqueza debe funcionar como un vehículo para alcanzar los objetivos vitales, apoyada por una convicción profunda, acciones constantes y el estudio continuo de los temas financieros.
Q: ¿Cómo se puede planear económicamente el retiro?
Planear el retiro exige reconocer que la pensión puede no ser suficiente para conservar el nivel de vida y que la educación financiera deberá continuar. El contenido recomienda revisar las inversiones en las afores y considerar alternativas como pagarés bancarios, inversiones a plazo, bolsa de valores, fondos de inversión y compraventa de inmuebles. Cada opción presenta características diferentes de seguridad, riesgo, rentabilidad o liquidez. También se consideran fundamentales los seguros de gastos médicos mayores, porque forman parte de la preparación financiera necesaria para el futuro.
Q: ¿Qué significa pensar como empresario inversionista?
Pensar como empresario inversionista significa considerar el dinero como un recurso capaz de generar más dinero, incluso mientras se duerme. El ingreso del empleo no debe destinarse automáticamente al consumo, sino también a inversiones que produzcan nuevas fuentes de recursos. Para adoptar esta perspectiva hay que cambiar los hábitos de gasto, evitar confundir mayor consumo con mejor calidad de vida y abandonar el ciclo de ganar y gastar. El crecimiento patrimonial depende además de aprender sobre dinero y administrar correctamente los ingresos disponibles.
Summary & Key Takeaways
-
La verdadera riqueza se mide por el tiempo que una persona puede mantener su nivel de vida sin recibir ingresos laborales. Por eso, ganar mucho no garantiza independencia económica si también se consume en exceso.
-
Construir patrimonio exige conocer la situación financiera propia, fijar objetivos, preparar presupuestos y balances, ahorrar con disciplina e invertir los excedentes para que el dinero produzca nuevos ingresos.
-
La educación financiera debe comenzar durante la infancia y continuar hasta el retiro. Comprender el trabajo, el ahorro, la inversión, el crédito y el gasto racional permite tomar decisiones con mayor autonomía.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from Resumenes de Libros 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator