円安インフレと日銀利上げをどう考えるか
TL;DR
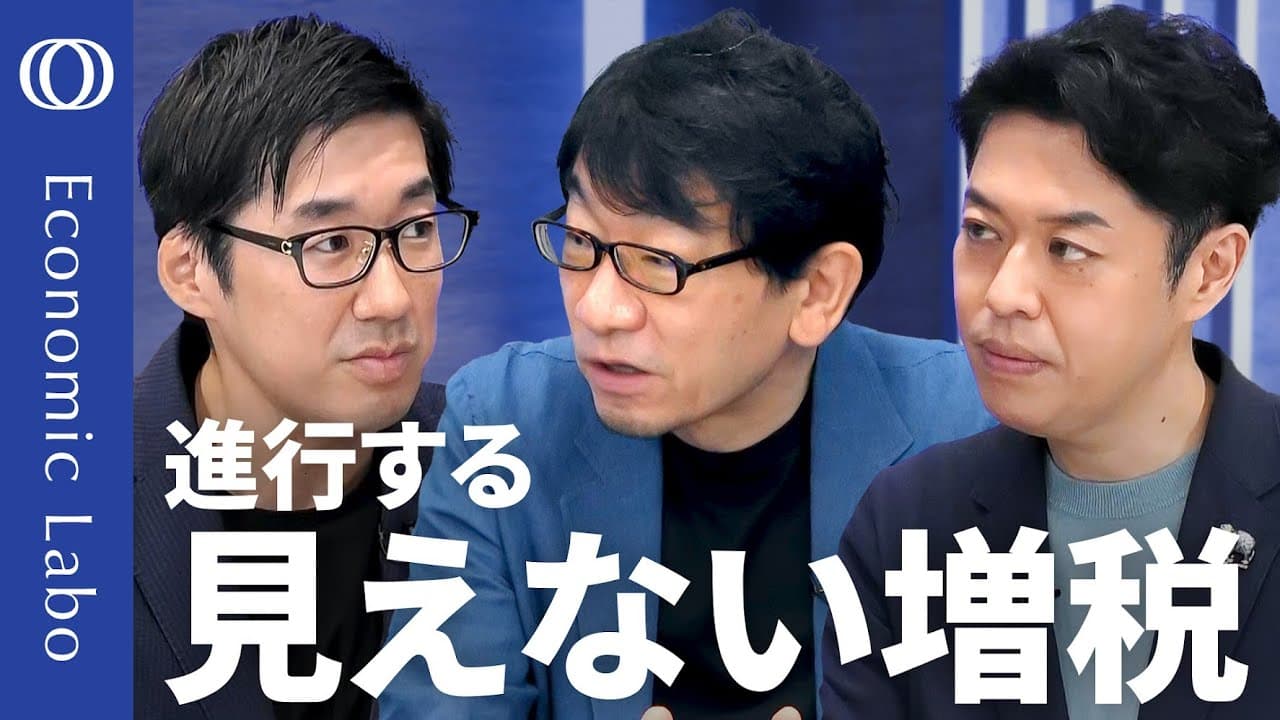
日銀の利上げ判断は、円安と物価高に苦しむ家計を支えるか、関税の影響を受ける企業を支えるかという選択になる。河野龍太郎氏らは、完全雇用に近い状況で低い実質金利と追加財政を続ければ、円安とインフレの悪循環が強まり得ると指摘する。
Transcript
え、コラボ始まります。え、今日のテーマ は日銀の金融政策と川せ相場を読み解く です。ま、前回のコラボも特別版でお届け しましたが、ま、その時にお届けしたこの 世界経済の資格、あの高野り太郎さんと もう大輔さん、ま、本当に、ま、黄金の タッグによる、ま、番組をお届けしました 。で、今回もこの2人と一緒に議論して いきます。あの、前回見てない人も楽しみ ますし、ま、両方見ても楽しめる内容に なると思います。では早速ご紹介し ましょう。 伊豆ホ銀行チーフマーケットエコノミストのからカ大輔さんです。よろしくお願いします。 お願いします。 はい。そしてまた前回続きましてスペシャルゲストです。 BNP パリバー証券のチーフエコノミスト高河野龍太郎さんです。よろしくお願いします。 よろしくお願いします。 ... Read More
Key Insights
- 日銀の利上げ判断は、円安による家計負担を軽くするか、関税の影響を受ける企業部門を支えるかという選択を伴う政策課題である。
- 日本のインフレ率は2023年以降3%を超える状態が続き、政策金利が0.5%なら実質金利は大幅なマイナスになると河野氏は指摘する。
- 利上げを見送る政策は円安を通じて輸出部門を支え得る一方、輸入物価を押し上げ、実質所得の低下に苦しむ家計へ負担を移す可能性がある。
- インフレ税は、物価上昇によって実質賃金が増えなくても税収や企業収益が増え、家計から政府や企業へ所得が移転する現象である。
- 物価高対策として給付や減税を追加すると、完全雇用に近く実質金利も低い環境では、需要を刺激して再びインフレを強める可能性がある。
- 日本の対外純資産額は過去最大でも、その約半分が直接投資であるため、資産が円買いとして国内へ戻り円の価値を守るとは限らないと唐鎌氏は述べる。
- 日本の時間当たり生産性は過去四半世紀で約3割上昇したが、河野氏によれば、その成果が実質賃金の持続的上昇として家計へ十分配分されていない。
- 賃上げ率が5%台でも約2%の定期昇給を除けば約3%にとどまり、インフレ率も3%程度なら、平均的な実質賃金はほぼ増えないという計算になる。
- 🎬 このチャンネルの他の動画:
- 📺 このチャンネル: TBS CROSS DIG with Bloomberg
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 日銀が利上げするかどうかは家計と企業にどう影響しますか?
利上げは円安の修正を通じて家計の物価負担を和らげる可能性がある一方、企業、とりわけ関税の影響を受ける輸出部門には追加負担となり得ます。反対に利上げを見送れば輸出部門を支えやすくなりますが、円安と輸入物価上昇が続き、家計の実質的な購買力がさらに低下する可能性があります。
Q: なぜ日銀はインフレが3%台でも利上げしにくいのですか?
日銀が利上げしにくい主因として、トランプ関税が日本企業と景気へ及ぼす不確実性が挙げられています。河野氏と唐鎌氏は、関税問題がなければ利上げが行われても不思議ではない経済環境だったとみますが、企業への悪影響を見極める必要があるため、会合時点では見送りが市場の中心的な見方だと説明しています。
Q: インフレ税とは何ですか?
インフレ税とは、正式な増税をしなくても物価上昇によって家計から政府や企業へ所得が移転する現象です。実質GDPや実質賃金が増えなくても、価格が上がれば支払う税額や政府の税収は増え得ます。同時に企業は値上げによって収益を高めやすくなるため、実質所得が追いつかない家計の負担が相対的に重くなります。
Q: 物価高対策の給付や減税はなぜインフレを強めるのですか?
給付や減税は家計の負担を一時的に和らげますが、完全雇用に近く実質金利も低い状況で追加財政を行うと、需要をさらに刺激して物価上昇を招く可能性があります。河野氏は、インフレで増えた税収を物価高対策として再び配れば、インフレを起こし、その対策としてまた財政を拡張する悪循環になり得ると指摘しています。
Q: 長期の超低金利政策は家計にどんな影響を与えましたか?
長期の超低金利政策は企業収益や円高回避を優先する一方、家計が受け取る預金利子を抑え、円安による物価上昇を通じて購買力を弱めたと河野氏は評価しています。本来は景気回復と企業業績の改善に伴って金利が上がれば、預金者の利子所得も増えますが、その経路が抑えられたため、回復の恩恵が家計へ届きにくかったという見方です。
Q: 日本の対外純資産が大きければ円の価値は守られますか?
対外純資産が大きいだけで円の価値が守られるとは限らないと唐鎌氏は説明しています。日本は世界最大の対外純資産国ではなくなったものの、対外純資産額自体は過去最大です。ただし、その約半分は直接投資であり、危機時に国内へ戻って円買いを生む資金とは限らないため、過去と同じ基準では評価できません。
Q: 日本の賃金が上がらない原因は生産性の低さですか?
生産性の低さだけでは説明できないというのが河野氏の見方です。日本の時間当たり生産性は過去四半世紀で約3割上昇し、ドイツの約2割やフランスの約15%を上回ったと説明されています。それでも実質賃金が十分に伸びていないため、生産性向上の成果が賃金として労働者へ配分されていないことが重要な問題だとしています。
Q: 賃上げ率が5%台でも生活が楽になりにくいのはなぜですか?
賃上げ率5%台には約2%の定期昇給が含まれ、これを除くベースアップは約3%だからです。物価も3%程度上昇していれば、平均的には実質賃金がほぼ増えません。さらに長期雇用の枠外にいる人は、経験を積んでも定期昇給の恩恵を受けにくいため、同じインフレ率でも生活への打撃がより大きくなると河野氏は指摘しています。
Summary & Key Takeaways
-
日銀は、3%台のインフレと人手不足が続く一方、トランプ関税の不確実性から利上げを見送る難しい状況にある。河野龍太郎氏は、政策金利が0.5%なら実質金利は大幅なマイナスとなり、円安とインフレを招きやすいと説明する。利上げをしなければ輸出部門を支えやすい反面、輸入物価を通じて家計が苦しくなるというトレードオフがある。
-
長期の超低金利と円高回避策は、企業収益を支える一方、預金者の利子所得を抑え、円安による家計負担を拡大させたと河野氏は評価する。さらに物価上昇は、実質賃金が増えなくても税収や企業収益を押し上げ、家計から政府や企業への所得移転を生む。増えた税収を給付や減税で再び支出すると、完全雇用下では追加インフレにつながる可能性がある。
-
日本では時間当たり生産性が過去四半世紀で約3割上昇した一方、実質賃金は十分に伸びていないと河野氏は述べる。賃上げ率が5%台でも約2%の定期昇給を除けばベースアップは約3%で、3%程度のインフレ下では実質賃金が増えにくい。両氏は、問題を生産性不足だけに帰さず、企業の賃金配分、雇用形態、政策決定の構造から捉える必要があると論じる。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from TBS CROSS DIG with Bloomberg 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator