日銀はなぜ金利維持でもタカ派姿勢なのか
TL;DR
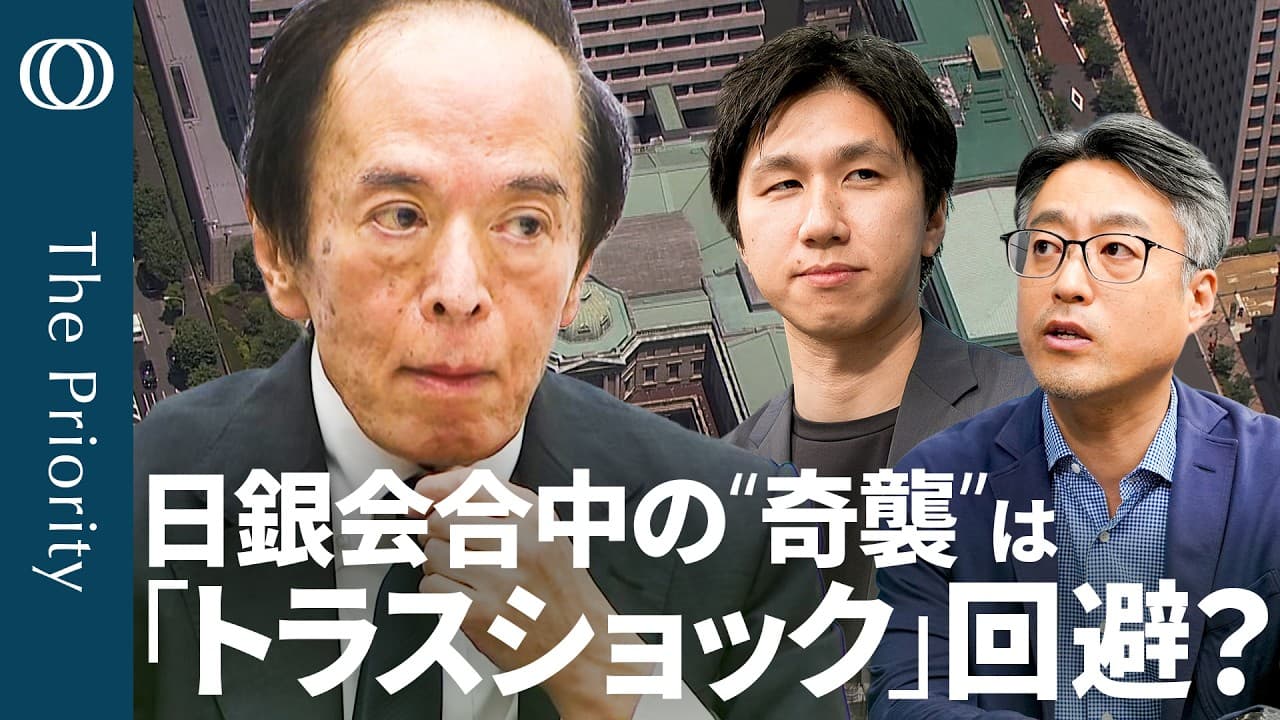
日銀は政策金利を年1.00%に維持する一方、物価の上振れ次第では利上げ加速もあり得ると強調した。ただし判断材料は中東情勢、AI関連投資、為替相場など変動しやすく、今後は実質金利の低さよりデータを重視する局面に入った可能性がある。
Transcript
え、こんばんは。ザプライオリティの時間です。え、解説は大証券チーフエコノミストの瀬さんです。よろしくお願いいたします。 [音楽] よろしくお願いします。 え、そして本日はTBS 経済部財務省小担当の駅者にも変わってもらいます。よろしくお願いいたします。 よろしくお願いします。 え、ということで早速りましょう。本日はライブということでちょっとスタートが遅くなりまして申し訳ございませんが [音楽]110 回目、え、日銀の制作決定会の後のライブということで、え、こちらのトークテで展開してまいりたいと思います。 [音楽]え、まず機種、え、昨日のこと ですけれども、どうも川にバッター [音楽]ぽいですね。そして高演出の日銀 。え、日銀は物価上昇への懸念、それから リスクを提示していました。介入効果5円... Read More
Key Insights
- 日銀の政策判断は、政策金利を年1.00%に維持する一方、高田委員だけが1.25%程度への引き上げを提案し、採決は8対1となった。
- 物価見通しの下方修正は、2026年度のCPIとコアコアをともに2.5%とし、主に電力・ガス料金を引き下げる政策の反映で説明される。
- 植田総裁のタカ派姿勢は、基調的な物価上昇率が2%を超えて上振れするリスクを強調し、状況次第で利上げペースの加速もあり得るとした点に表れている。
- 日銀の政策局面は、低い実質金利を理由に利上げを続ける段階から、中東情勢、AI、為替などの変動を確認して判断するデータ重視型へ移った可能性がある。
- AI関連投資は、世界需要と景気を押し上げる要因である一方、投資に見合う収益が実現しなければ資産価格の変動を伴う調整圧力を生むリスクでもある。
- 為替相場の円安は、輸入物価の前年比上昇を通じて耐久財を含む幅広い品目の価格を押し上げるため、日銀が正面から警戒する物価上振れ要因である。
- 深夜の為替介入とみられる動きは、ドル円を一時約5円押し下げ、日銀会合後の円安を待たずに投機筋をけん制する奇襲的な対応だった可能性がある。
- 消費税減税は、物価低下と実質所得の改善が期待される一方、税率変更の実務コスト、買い控えや駆け込み需要、税収減少によって経済への影響が複雑になる。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 日銀はなぜ政策金利を維持してもタカ派と受け止められたのですか?
日銀は政策金利を年1.00%に据え置きましたが、植田総裁が基調的な物価上昇率の上振れリスクを従来以上に意識する必要があると強調し、状況によっては利上げペースを速めることも十分あり得ると述べたためです。展望レポートでも為替やAIなどのリスクを政策判断と結び付けました。
Q: 日銀の政策金利据え置きはどのように決まりましたか?
政策金利を年1.00%に維持する案は8対1で決まりました。高田委員は、海外の需要ショックによる物価の上振れリスクや海外金融環境の転換に機動的に対応する新たな局面に入ったとして、無担保コールレートを1.25%程度で推移させる利上げ案を提出しましたが、反対多数で否決されました。
Q: 日銀が示した物価見通しはどう変わりましたか?
2026年度のCPI見通しは0.3ポイント下方修正されて2.5%、コアコアも0.1ポイント下方修正されて2.5%となりました。主な理由は、電力・ガス料金を政策的に引き下げる効果を今回から反映したことです。消費税率引き下げの影響は、まだ見通しに織り込まれていないと説明されています。
Q: 日銀が金融政策で注視する三つのリスクとは何ですか?
中東情勢、AI関連の世界的な投資と相場、為替相場の三つです。中東情勢では原油価格下落により大幅な物価上振れリスクが低下しました。AIは投資拡大が景気を押し上げる可能性と、収益が伴わず調整圧力が生じる可能性があります。円安は輸入物価を通じて幅広い品目の価格を押し上げます。
Q: なぜ日銀の今後の利上げはデータ次第と考えられるのですか?
政策判断の中心が、実質金利が極めて低いことから、中東情勢、AI関連投資、為替相場といった変動の激しい要因へ移っているためです。これらは現時点では物価上振れ要因でも、相場や需要が反転すれば利上げを見送る理由にもなります。そのため、あらかじめ決めた経路より各時点のデータが重要になります。
Q: 為替介入とみられる動きはなぜ奇襲的だったのですか?
ドル円が深夜に垂直的に下落し、一時約5円の円高となったため、介入とみられています。市場では日銀の政策決定会合後に円安が進んでから対応するとの見方もありましたが、その前に動いた点が予想外でした。番組では、欧米の投機筋へのけん制やサプライズ効果、円安進行を事前に止める意図が論じられました。
Q: 消費税減税は金融政策と消費にどう影響しますか?
税率低下が価格に反映されれば物価を押し下げ、消費者の実質所得にはプラスとなります。ただし、減税前後の買い控えや駆け込み需要、反動減が消費を大きく動かす可能性があります。さらにレジ改修や外食業への対応、税収減少を補う財政負担も生じるため、日銀にとって利上げ判断への影響は単純ではありません。
Q: 企業倒産の増加を日銀はどのように評価していますか?
日銀の調査範囲では、中小企業の倒産はコスト増加や人手不足が主因であり、利払い費の増大が原因となる事例はあまり聞かれていないとされました。植田総裁は、倒産した企業の関係者には深刻な問題であるとしつつ、働けなくなった人が別の企業で能力を生かせれば、経済全体にはプラスになり得るとの見方を示しました。
Summary & Key Takeaways
-
日銀は政策金利を年1.00%に据え置き、採決は8対1となった。高田委員は、海外の需要ショックによる物価上振れや金融環境の転換に機動的に対応すべきだとして、1.25%程度への利上げを提案した。展望レポートでは2026年度のCPIとコアコアの見通しをともに2.5%とし、政策による電力・ガス料金の引き下げが下方修正の主因と説明された。
-
日銀は中東情勢、AI関連の世界的な投資、為替相場を金融政策上の重要なリスクとして示した。原油価格の下落で中東情勢に伴う物価上振れリスクは一服した一方、AI投資は景気を押し上げる可能性と、収益が伴わず資産価格の調整を招く可能性の両方がある。円安と輸入物価の上昇についても、幅広い品目の価格を押し上げる要因として警戒している。
-
深夜の為替介入とみられる動きでドル円は一時約5円下落した。番組では、日銀会合後の円安進行を待たず先手を打った可能性や、欧米の投機筋へのけん制、サプライズ効果が狙いとして論じられた。消費税減税は実質所得を押し上げ得る一方、税率変更のコストや買い控え、駆け込み需要、財政負担を生み、長期金利と金融政策の判断を複雑にすると指摘された。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from TBS CROSS DIG with Bloomberg 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator