米伊停戦は市場を動かすのか 日銀の次の利上げは遠のくのか
TL;DR
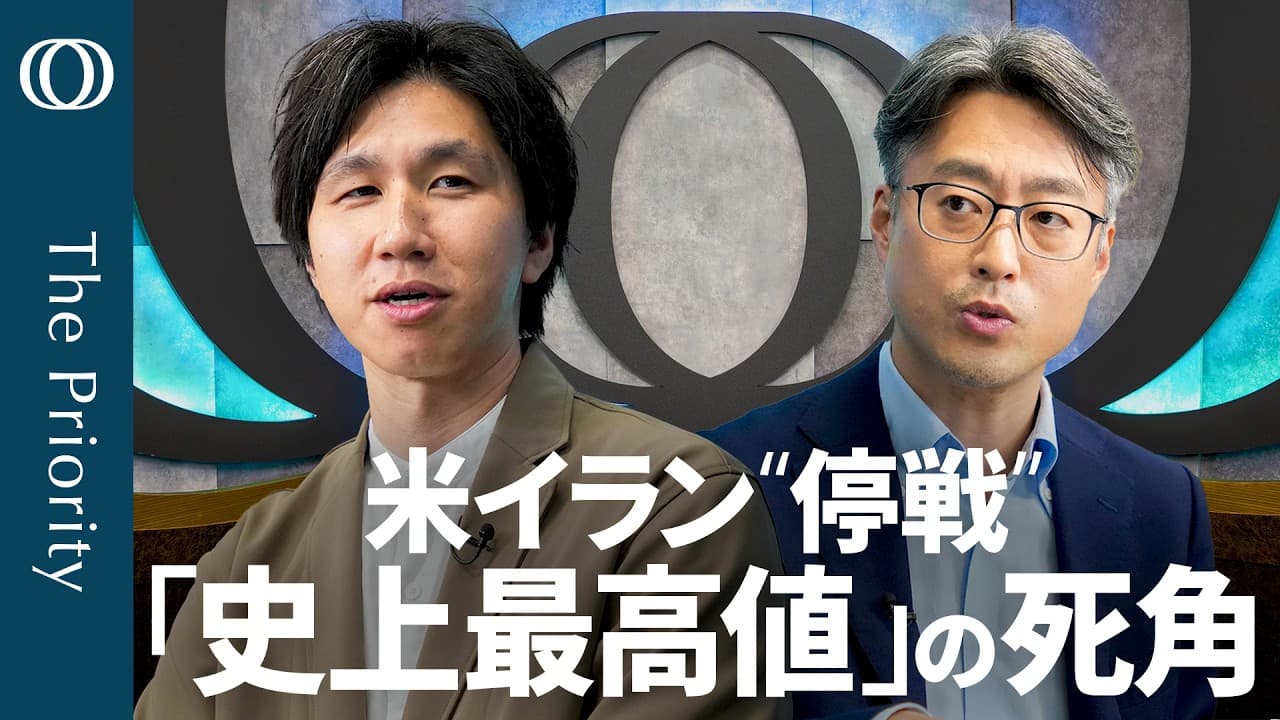
米伊停戦合意後の市場動向は一過性か継続かを検証する。日経平均は史上最高値に近づき、原油先物と長期金利は低下している。今週の米FOMCと日銀会合の注目点を末廣徹氏が整理する。
Transcript
こんにちは。ザ プライオリティの時間です。解説は大和証券チーフエコノミストの末ひさんです。よろしくお願いします。 よろしくお願いします。 早速参りましょう。本日のトークテーマですけれども、アメリカイラン停戦合意ということで、え、日経平均だけではなくてトピックスが市場最高値に到達しました。で、こう中今週は中議院ウィークですが、え、始まりました。 日銀の金融政策決定介護31年ぶり 100ビVIPになりそうなんですけども 、私たちの番組でその次を探ってまいり たいと思います。そして、え、会見です けど、今回は上田総裁ではなく内田副総裁 ということで、え、名物コーナー内田さん にこれを聞きたい、展開したいと思います 。え、さらにアメリカではFOMCが開か れますので全と多クエスチョンマークと いうこ... Read More
Key Insights
- Xは…である。米伊停戦は市場に瞬間的なリスクオンを誘発したが、長期的な影響は実体経済と金利の動向次第である。
- Xは…である。日銀の会合では内部の声として利上げの方向性が議論され、物価と企業の賃金動向が焦点になる。
- Xは…である。原油と円相場は地政学リスクと需給の変化で揺れ、長期金利の動きにも影響を及ぼす。
- Xは…である。米国の消費強さが継続すれば株高が維持されやすいが、遅延する実体経済が懸念材料となる。
- Xは…である。円キャリー取引の再開は市場センチメントを左右し、輸入と貿易赤字の展望が影響する。
- Xは…である。FRBの利上げ見通しが弱まれば日米金利差が縮小し円高要因となる可能性がある。
- Xは…である。AI関連の資金集中が緩和される局面では市場のリスク分散が進む可能性がある。
- Xは…である。夏以降のデータを見るまで金利と物価の関係は再評価の対象となる。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 〜の方法は?米伊停戦合意後の市場はどう動くのか?
米伊停戦合意後の市場は一時的なリスクオンの可能性が高い。ただし長期的には実体経済の回復状況や金利の推移次第で動きが変わる。原油動向と円安要因も同時に影響するため、短期と長期で見方を分けて分析することが重要である。
Q: なぜ日銀の利上げ観測が注目されるのか?
日銀の利上げ観測は市場の金利見通しに大きく影響するため注目される。企業物価と賃金動向が物価へ転嫁するかどうかが鍵であり、長期金利の動きにも直結する。市場は介入ラインと政策の整合性を警戒している。
Q: 停戦合意と原油価格の関係は?
停戦合意により原油価格は安心材料として下振れする可能性があるが、需給の変化次第で再び上昇するリスクも残る。原油の動きは日本の貿易赤字や物価見通し、長期金利の動きに影響する重要な要素である。
Q: 米国の消費が株高を支えるのはなぜか?
消費が株高を支える背景には財政・金融政策の影響が残っており、労働市場の強さと資産効果が組み合わさって消費を押し上げている。しかし実体経済の弱さが遅れて表れる懸念もある。
Q: 円安リスクと日銀の政策の関係は?
円安リスクが高まると物価上昇圧力が高まり、長期金利が上昇する可能性がある。日銀はバランスシート縮小の影響を含め政策判断を慎重に行い、円安の影響を抑える方向で議論されることが多い。
Q: 円キャリーの再開はどの程度影響するか?
円キャリーの再開は市場のリスクを取りやすくし、円を借りて他資産へ投資する動きを加速させる。これは貿易と金利の動向を通じて市場全体のセンチメントに影響を与える可能性がある。
Q: 展望レポートの有無が重要なのはなぜか?
展望レポートの有無は市場の次の金利判断のヒントになる。発表がない場合、インフレと成長の見通しを外部要因で補完する形となり、短期的な市場反応が起こりやすい。
Q: 夏以降のデータ次第で何が変わるか?
夏以降の実体経済データ次第で金利の見通しが再評価される。インフレの進展、消費の強弱、労働市場の動向が重要な要因となり、日米の金融政策の方向性が再び揺らぐ可能性がある。
Summary & Key Takeaways
-
要点1:米伊停戦合意は短期的な市場のリスクオンを促進したが、長期的には実体経済の動向と金利の推移次第で影響が分かれる。原油の動きと円安圧力が併存する局面で、投資家はリスクとインフレのバランスを見極める必要がある。
-
要点2:日銀の金融政策決定会合は百ベーシスポイントの利上げ観測を背景に市場が警戒と期待を交錯させる中、企業物価の動向や賃金の伸びが今後のインフレに作用する可能性がある。金利の動きはインフレ期待と成長見通しに左右され、マーケットは慎重な姿勢を崩しにくい。
-
要点3:米国の消費動向と株高の持続性が今後の金利見通しを左右する。消費が株価上昇を支え続けられるか、インフレ圧力が再燃するかが焦点となる。}]
-
Key Insights=[
-
Xは…である。米伊停戦合意は市場のリスクオンを促したが、持続性は世界経済の成長と財政金融政策の展望次第である。インフレ圧力と需要動向を織り交ぜた視点が重要である。
-
Xは…である。日銀の会合は100ベ basis point級の利上げ観測が市場の期待となっており、介入ラインと物価動向が警戒要因になる。
-
Xは…である。原油価格は需給と地政学リスクの影響を受けて動き、長期金利はインフレ見通しと成長見通しのバランスで変動する。
-
Xは…である。米国の個人消費の力強さは株高を支え続ける可能性があるが、実体経済の遅れが出るとインフレ懸念が再燃するリスクがある。
-
Xは…である。円キャリートレードの再開リスクと貿易収支の動向は日銀の金利判断に影響を与える。
-
Xは…である。FRBの利上げ観測が弱まる局面では円高要因となり日銀の政策判断にも影響を及ぼす。
-
Xは…である。スペースX上場後の資金流出入が一巡するとAI関連の集中が緩和され、全体の市場センチメントに新たな波及がある。
-
Xは…である。夏以降の実体経済データ次第で金利動向は再点検され、長期的には金利と物価の関係性が再評価される。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from TBS CROSS DIG with Bloomberg 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator