¿Cómo influye la psicología en tus finanzas?
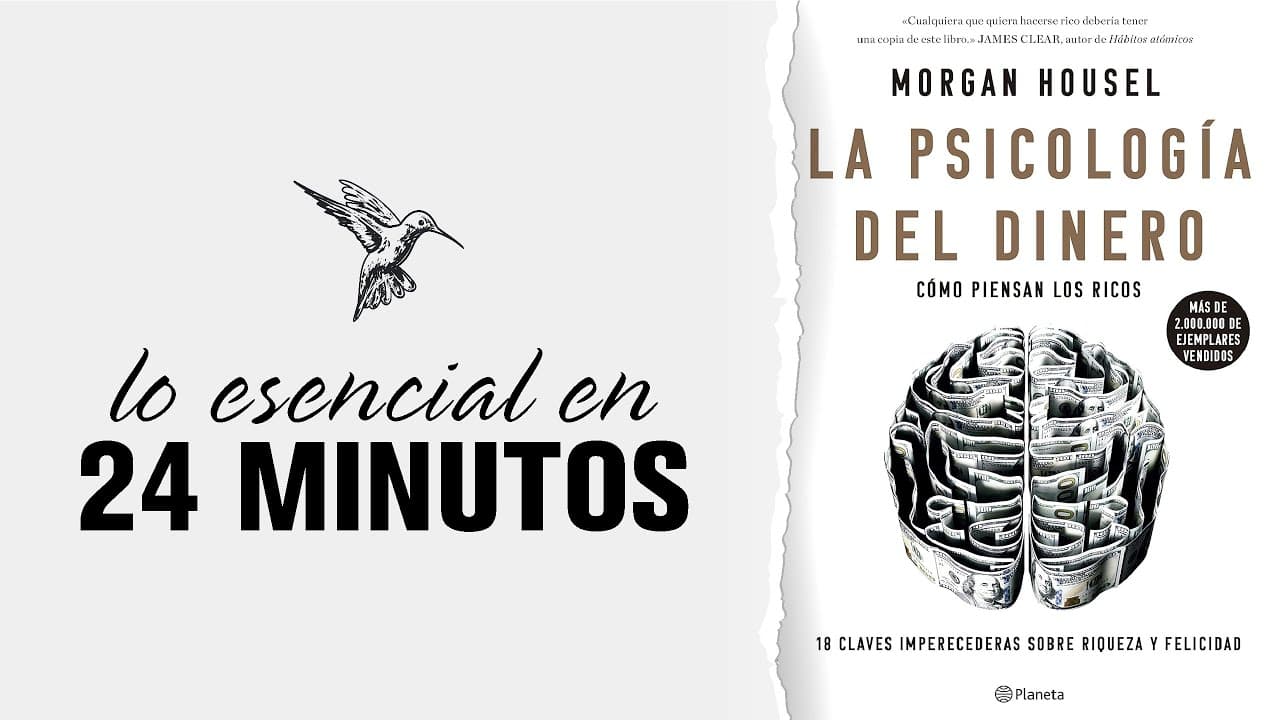
TL;DR
El éxito financiero depende más del comportamiento que de la inteligencia: las experiencias personales moldean la percepción del riesgo, mientras la suerte, la envidia y el optimismo influyen en los resultados. Para decidir mejor, conviene reconocer esos sesgos, estudiar patrones generales en vez de casos aislados y distinguir entre las habilidades necesarias para crear una fortuna y las necesarias para conservarla.
Transcript
Introducción ¿Cómo funciona el mercado de valores? ¿Cuándo es el mejor momento para comprar o deshacerse de activos? ¿Y cuánto hay que ahorrar cada año para jubilarse a una determinada edad? Estas son las preguntas que dominan los debates sobre finanzas personales. Sin embargo, a menudo hay algo importante que queda fuera de la ecuación. Se trata d... Read More
Key Insights
- La historia económica personal condiciona cómo cada individuo interpreta el riesgo y la recompensa.
- La inflación vivida al inicio de la adultez puede reducir la disposición posterior a comprar bonos.
- El desempeño bursátil durante la juventud influye durante años en la decisión de invertir en acciones.
- Los hogares de bajos ingresos gastan 411 dólares anuales en lotería buscando oportunidades remotas.
- Alrededor del 40% de los hogares tiene dificultades para reunir 400 dólares ante una emergencia.
- La jubilación generalizada y sus instrumentos de financiación son conceptos históricamente recientes.
- La suerte y las oportunidades compartidas ayudan a explicar la correlación de ingresos entre hermanos.
- Crear una fortuna, conservarla y aceptar errores frecuentes requieren habilidades financieras distintas.
- Libro relacionado: La psicología del dinero
- Exporta tus subrayados de Kindle a Glasp: Cómo importar tus subrayados de Kindle en Glasp
- Más vídeos sobre este libro:
- Más de este canal: Nectar Books
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: ¿Por qué la psicología importa en las decisiones financieras?
La psicología importa porque las decisiones sobre dinero no surgen únicamente de cálculos racionales sobre rentabilidad. Cada persona interpreta el riesgo, la deuda, el ahorro y las oportunidades desde sus propias experiencias. Alguien que vivió una inflación alta durante su juventud puede desconfiar de los bonos, mientras otra persona formada en un periodo de precios estables puede aceptarlos con facilidad. La envidia, la codicia, el optimismo y la percepción de la suerte también afectan el comportamiento, incluso cuando las condiciones económicas cambian posteriormente.
Q: ¿Cómo influye la experiencia personal en la forma de invertir?
La experiencia personal crea referencias emocionales que pueden persistir durante décadas. El estudio citado, basado en 50 años de datos de la encuesta sobre finanzas de los consumidores, encontró que las condiciones económicas vividas entre el final de la adolescencia y el principio de la veintena influyen en las inversiones posteriores. Una inflación alta reducía la inclinación a comprar bonos, mientras una bolsa favorable aumentaba la participación en acciones. Esas preferencias podían mantenerse aunque el mercado cambiara y ofreciera nuevas pruebas contrarias.
Q: ¿Por qué algunos hogares con pocos ingresos compran lotería?
Los hogares de bajos ingresos gastan en promedio 411 dólares al año en billetes de lotería, mientras alrededor del 40% de los hogares tiene dificultades para reunir 400 dólares para una emergencia. Aunque comprar lotería parece irracional desde un modelo financiero, puede resultar comprensible para quien vive de cheque en cheque. Esa persona quizá no vea una ruta realista hacia vacaciones u otros bienes que los ricos dan por sentados. La lotería ofrece una posibilidad remota, pero perceptible, frente a la sensación de no tener ninguna oportunidad.
Q: ¿Por qué somos novatos en la gestión del dinero moderno?
Muchas herramientas financieras comunes son históricamente recientes. La primera moneda mencionada se acuñó en el año 600 a.C., pero prácticas más complejas aparecieron mucho después. La jubilación fue inalcanzable para la mayoría de los trabajadores estadounidenses hasta la década de 1980, el plan 401(k) no existió hasta 1978 y el plan Roth IRA apareció en 1998. Los fondos indexados apenas tienen 50 años, y el crédito de consumo se generalizó después de 1944. Por eso todavía estamos aprendiendo a utilizar estos sistemas.
Q: ¿Qué papel desempeña la suerte en el éxito financiero?
La suerte influye en los resultados al determinar parte de las oportunidades, los privilegios y las circunstancias disponibles para cada persona. El economista Robert Shiller señaló que le gustaría conocer el papel exacto de la suerte en los resultados exitosos, precisamente porque es difícil cuantificarlo. También se menciona que los ingresos de dos hermanos están más correlacionados que su altura o peso, algo relacionado con oportunidades familiares compartidas. Ignorar este componente puede llevar a imitar casos excepcionales y a atribuir demasiado mérito al esfuerzo individual.
Q: ¿Por qué juzgamos de forma distinta nuestro éxito y el ajeno?
Las personas tienden a interpretar sus propios resultados de una manera favorable. Cuando les va bien, suelen atribuirlo al trabajo duro, pero cuando fracasan pueden responsabilizar a la mala suerte. Al evaluar a otros, esa generosidad disminuye: el fracaso ajeno se relaciona con defectos como la pereza o la falta de visión de futuro. Este doble criterio distorsiona las lecciones financieras extraídas de casos particulares, porque subestima las circunstancias y oportunidades que ayudaron a producir un éxito o contribuyeron a provocar un fracaso.
Q: ¿Por qué conviene estudiar patrones y no casos financieros aislados?
Los casos individuales pueden depender de una combinación irrepetible de suerte, oportunidades, experiencias y decisiones personales. Si se toma a una persona exitosa como modelo universal, es fácil confundir un resultado excepcional con una regla aplicable a todos. El resumen propone centrarse en patrones generales porque permiten identificar comportamientos que aparecen en muchas historias, sin depender de detalles particulares. Este enfoque ayuda a reconocer el peso de la suerte, evita atribuciones simplistas y ofrece una base más prudente para tomar decisiones sobre inversión, ahorro y riesgo.
Q: ¿Qué diferencia existe entre crear y conservar una fortuna?
Amasar una fortuna y mantenerla son capacidades diferentes. La primera puede exigir asumir oportunidades y aceptar incertidumbre, mientras la segunda requiere evitar que la confianza, la envidia o la imprudencia destruyan lo acumulado. El resumen también sostiene que una persona puede equivocarse la mitad de las veces y aun así ganar una fortuna, lo que indica que no todas las decisiones tienen el mismo impacto. Conservar riqueza exige reconocer la posibilidad de perder, controlar el comportamiento y no convertir éxitos anteriores en una justificación para asumir riesgos innecesarios.
Summary & Key Takeaways
-
Cada persona interpreta el dinero desde una historia distinta. La inflación, la bolsa y las condiciones vividas durante la juventud dejan impresiones duraderas que influyen en la disposición a comprar bonos o acciones.
-
Muchas prácticas financieras modernas son recientes. La jubilación generalizada, los planes 401(k), los fondos indexados y el crédito de consumo tienen una historia corta, por lo que todavía somos novatos al utilizarlos.
-
La suerte afecta los éxitos financieros más de lo que solemos admitir. Para evitar conclusiones engañosas, conviene observar patrones generales, controlar la envidia y aprender tanto a generar riqueza como a conservarla.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from Nectar Books 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator