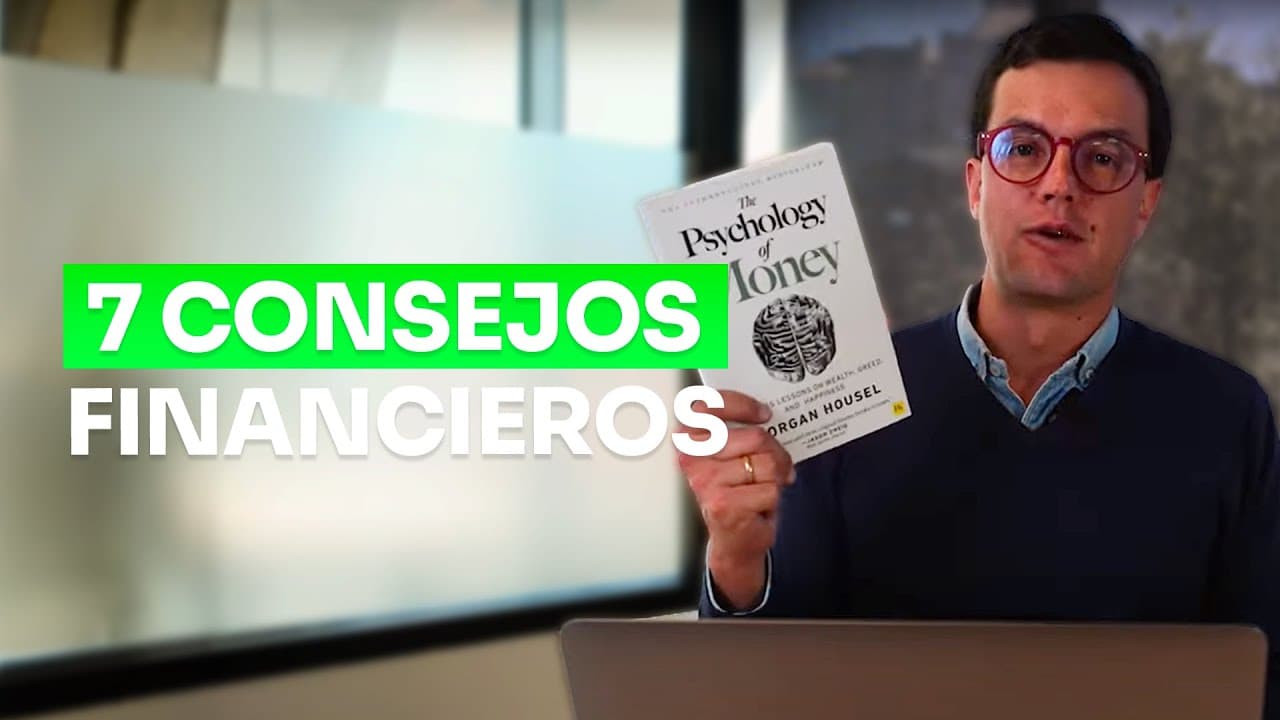
¿Cuáles son las 7 mejores lecciones de La Psicología del Dinero de Morgan Housel?
TL;DR
La Psicología del Dinero de Morgan Housel enseña que el éxito financiero depende más del comportamiento y del control emocional que del conocimiento o la inteligencia. Sus siete lecciones destacan el ahorro, la humildad, la preparación ante lo imprevisto, la prevención de malas decisiones, el criterio frente a consejos ajenos, el interés compuesto y la paciencia. Sigue leyendo para entender cómo cada principio contribuye a crear y conservar riqueza.
Transcript
el éxito financiero no es una ciencia dura es una habilidad blanda que a ti te vaya bien con el dinero depende mucho más de cómo te comportas que de cuánto sabes o qué tan inteligente eres este libro psicología del dinero de Morgan housil es tal vez uno los mejores libros que hay sobre el manejo de las emociones y como lo dice su título sobre la ps... Read More
Key Insights
- Comportarse pesa más que saber: El conocimiento y la inteligencia no garantizan buenos resultados con el dinero. Housel sitúa el comportamiento en el centro porque las emociones, los sesgos y el exceso de confianza pueden alterar las decisiones de inversión. Por eso, el éxito financiero se describe como una habilidad blanda vinculada al autocontrol.
- Controlar emociones protege decisiones: El objetivo no se limita a ganar dinero, sino a evitar que las reacciones emocionales destruyan lo conseguido. El libro ofrece estrategias para reconocer errores, controlar emociones y buscar tranquilidad financiera. Esta perspectiva conecta la creación de riqueza con la capacidad de conservarla en el tiempo.
- La ambición desplaza la meta: Housel observa que para el ser humano nunca parece haber suficiente y que continuamente intenta correr la barra. Esa ambición puede impedir reconocer lo ya conseguido. También puede alimentar gastos destinados a demostrar una imagen, aunque esas compras reduzcan los recursos que podrían permanecer dentro del patrimonio.
- La apariencia consume patrimonio: El mejor carro, la mejor casa y la mejor ropa pueden comunicar riqueza sin demostrar que exista riqueza conservada. Gastar para impresionar a los demás drena las finanzas personales. La riqueza, según la explicación del libro, no es necesariamente aquello que puede verse desde afuera.
- Ahorrar mide creación de riqueza: Los ingresos y los retornos no cuentan toda la historia financiera. La pregunta decisiva es cuánto queda después de recibir y gastar los ingresos cada mes. Esa tasa de ahorro representa la parte disponible para construir patrimonio y explica por qué ganar más no basta cuando también aumenta el gasto.
- La humildad reduce el drenaje: Durante una etapa temprana, crear riqueza exige elevar la humildad, no concentrarse únicamente en elevar los ingresos. Dejar de demostrar lo que una persona no es puede contener gastos innecesarios. Así, la humildad funciona como una conducta financiera concreta que permite conservar una mayor parte de los recursos.
- El dinero rápido eleva errores: Buscar rentabilidades extraordinarias, dinero fácil o resultados rápidos crea condiciones para tomar malas decisiones de inversión. La alternativa expuesta no consiste en perseguir cada oportunidad llamativa, sino en protegerse de errores graves. El comportamiento prudente importa porque una decisión equivocada puede afectar la tranquilidad y el patrimonio.
- La suerte exige planes flexibles: Subestimar la suerte puede llevar a interpretar todo éxito como producto exclusivo de la inteligencia o del trabajo. Housel propone planear expresamente para resultados distintos de los esperados. La finalidad es reconocer que los proyectos y las inversiones contienen factores que una persona no controla por completo.
- Bill Gates ilustra la fortuna: El ejemplo presentado parte de 300 millones de estudiantes en el mundo, 18 millones en Estados Unidos, 270 mil en el estado de Washington, cien mil en Seattle y solo 300 en el colegio de Bill Gates. Ese colegio tenía un computador, una oportunidad descrita como disponible para una entre un millón de personas.
- El éxito enseña mal: Bill Gates afirma que el éxito en los proyectos es un muy mal maestro porque hace pensar a la gente que no puede perder. El mismo peligro aparece en las inversiones. Un buen resultado puede aumentar el exceso de confianza, ocultar el riesgo asumido y preparar decisiones posteriores mucho menos cuidadosas.
- Cada inversionista juega distinto: Un consejo financiero puede no encajar porque quien lo ofrece tiene otras metas y otro perfil de riesgo. Housel destaca la necesidad de saber cuánto riesgo puede tolerar cada persona. Ese conocimiento permite evaluar recomendaciones según las circunstancias propias, en lugar de copiar decisiones diseñadas para un juego diferente.
- La composición necesita permanencia: El dato sobre Warren Buffett, quien construyó el 98 o 99 por ciento de su fortuna después de los 65 años, muestra el peso del tiempo. La reinversión de rentabilidades, rentas y utilidades alimenta el interés compuesto. La paciencia amplía el horizonte y aumenta la probabilidad de cumplir las metas financieras.
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: ¿Cuáles son las 7 mejores lecciones de La Psicología del Dinero de Morgan Housel?
Las siete lecciones son ahorrar, aumentar la humildad, planear para resultados inesperados, evitar malas decisiones de manera consistente, desconfiar de consejos de personas que juegan un juego diferente, aprovechar el interés compuesto y tener paciencia. El ahorro importa por lo que queda al final de cada mes, no solo por el ingreso obtenido. La humildad limita el gasto dedicado a aparentar, mientras la planificación reconoce el papel de la suerte. Las últimas lecciones protegen frente a errores, ajustan las decisiones al perfil de riesgo propio y permiten que la reinversión actúe durante más tiempo.
Q: ¿De qué trata La Psicología del Dinero de Morgan Housel?
El libro trata sobre la relación de los seres humanos con el dinero y sobre cómo el comportamiento afecta las decisiones de inversión. Examina el control emocional, el interés compuesto, la suerte, los sesgos, el exceso de confianza, la ambición y el riesgo. También diferencia entre volverse rico y mantenerse rico, porque conseguir patrimonio no garantiza conservarlo. Su propósito práctico es ayudar a evitar errores, controlar las emociones y alcanzar tranquilidad financiera.
Q: ¿Por qué el comportamiento importa más que la inteligencia financiera?
El éxito financiero no se presenta como una ciencia dura, sino como una habilidad blanda. Una persona puede saber mucho y aun así tomar malas decisiones debido a emociones, sesgos o exceso de confianza. Controlar la conducta ayuda a no perseguir dinero rápido, rentabilidades extraordinarias ni gastos destinados a impresionar. Por eso, la manera de actuar con el dinero puede importar más que el nivel de conocimiento o inteligencia.
Q: ¿Por qué el ahorro es esencial para crear riqueza?
La creación de riqueza depende menos de cuánto se gana o cuánto retornan las inversiones que de cuánto queda al final del mes. La tasa de ahorro indica la parte de los ingresos que no se consume y que puede permanecer dentro del patrimonio. Charlie Munger define el ahorro como una disciplina y una educación completa. Desarrollar esa capacidad mejora la vida financiera porque impide que todo aumento de ingresos termine convertido en más gasto.
Q: ¿Qué significa aumentar la humildad para mejorar las finanzas?
Aumentar la humildad significa dejar de gastar para impresionar y de intentar demostrar algo que no se es. Comprar el mejor carro, la mejor casa o la mejor ropa puede drenar las finanzas personales sin crear riqueza duradera. Housel sostiene que, en los primeros años, crear riqueza puede depender más de elevar la humildad que de elevar los ingresos. La razón es que conservar recursos exige reducir la necesidad de exhibirlos.
Q: ¿Cómo influye la suerte en el éxito financiero de Bill Gates?
Housel usa a Bill Gates para mostrar que la inteligencia y el trabajo no explican por sí solos todos los resultados. Entre 300 millones de estudiantes, 18 millones estaban en Estados Unidos, 270 mil en el estado de Washington, cien mil en Seattle y solo 300 asistían al colegio de Gates. Ese colegio tenía un computador, una oportunidad presentada como disponible para una entre un millón de personas. El ejemplo justifica planear para resultados inesperados, porque la suerte también interviene en el éxito.
Q: ¿Qué significa ser un buen inversionista según estas lecciones?
Ser un buen inversionista no significa acertar en todas las decisiones. Significa ser consistente al evitar malas decisiones que puedan causar daños importantes al patrimonio. El libro sostiene que una persona puede equivocarse el 50 por ciento de las veces y todavía construir una gran fortuna. Esto funciona porque controlar los errores graves puede importar más que buscar aciertos constantes o rentabilidades extraordinarias.
Q: ¿Cómo se aprovecha el interés compuesto según Morgan Housel?
El interés compuesto se aprovecha ampliando el horizonte temporal y reinvirtiendo las rentabilidades, las rentas y las utilidades de las inversiones. El ejemplo de Warren Buffett indica que construyó el 98 o 99 por ciento de su fortuna después de los 65 años. El dato muestra que el resultado depende tanto de permanecer durante mucho tiempo como de obtener rentabilidad. La paciencia es esencial porque un plazo mayor aumenta la posibilidad de alcanzar las metas financieras.
Summary & Key Takeaways
-
La conducta determina el resultado: Morgan Housel presenta el éxito financiero como una habilidad blanda, no como una ciencia dura. La relación de una persona con el dinero y la manera en que controla sus emociones influyen directamente en sus decisiones de inversión. El libro examina el interés compuesto, la suerte, los sesgos humanos, el exceso de confianza, la ambición, el riesgo y la diferencia entre hacerse rico y conservar el patrimonio a lo largo del tiempo.
-
Riqueza visible y riqueza real: El libro cuestiona la tendencia a gastar fortunas en el mejor carro, la mejor casa o la mejor ropa para impresionar a personas a quienes probablemente les importa poco nuestra vida. Esa apariencia puede drenar las finanzas personales. Housel también advierte contra la búsqueda de dinero fácil, dinero rápido y rentabilidades extraordinarias, porque esa búsqueda favorece algunos de los mayores errores que una persona puede cometer al invertir.
-
Ahorro antes que mayores ingresos: La primera lección sostiene que crear riqueza depende menos de cuánto se gana o cuánto retornan las inversiones que de cuánto queda al final del mes. La tasa de ahorro mensual muestra esa diferencia. Charlie Munger describe el ahorro como una disciplina y una educación completa. La segunda lección añade que, durante las primeras etapas, aumentar la humildad puede ser más importante que aumentar los ingresos, especialmente si aparentar riqueza consume los recursos disponibles.
-
Prepararse para resultados inesperados: La tercera lección consiste en planear para que las cosas no salgan como fueron planeadas. Housel conecta esta idea con el papel de la suerte y utiliza la historia de Bill Gates como ejemplo. La cuarta lección propone que un buen inversionista no necesita acertar siempre, sino evitar malas decisiones de forma consistente. Incluso equivocándose el 50 por ciento de las veces, una persona todavía puede construir una gran fortuna si controla los errores importantes.
-
Tiempo, criterio y paciencia: Las tres lecciones finales piden desconfiar de consejos procedentes de personas que juegan un juego financiero diferente, aprovechar el interés compuesto y ampliar el horizonte temporal. Warren Buffett construyó el 98 o 99 por ciento de su fortuna después de los 65 años, según el contenido presentado. Reinvertir rentabilidades, rentas y utilidades permite que la composición actúe. Cuanta más paciencia existe, mayor es la probabilidad de alcanzar las metas financieras planteadas.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from Mis Propias Finanzas 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator