円安と財政リスクをどう見極めればよいのか
TL;DR
円安や財政赤字の是非は、家計への物価負担だけでなく、企業投資、賃金、民間融資、市場の信認への影響を合わせて判断する必要がある。金融政策は景気、雇用、物価の優先度を局面ごとに変え、格差への対応は主に政府の再分配政策が担う。
Transcript
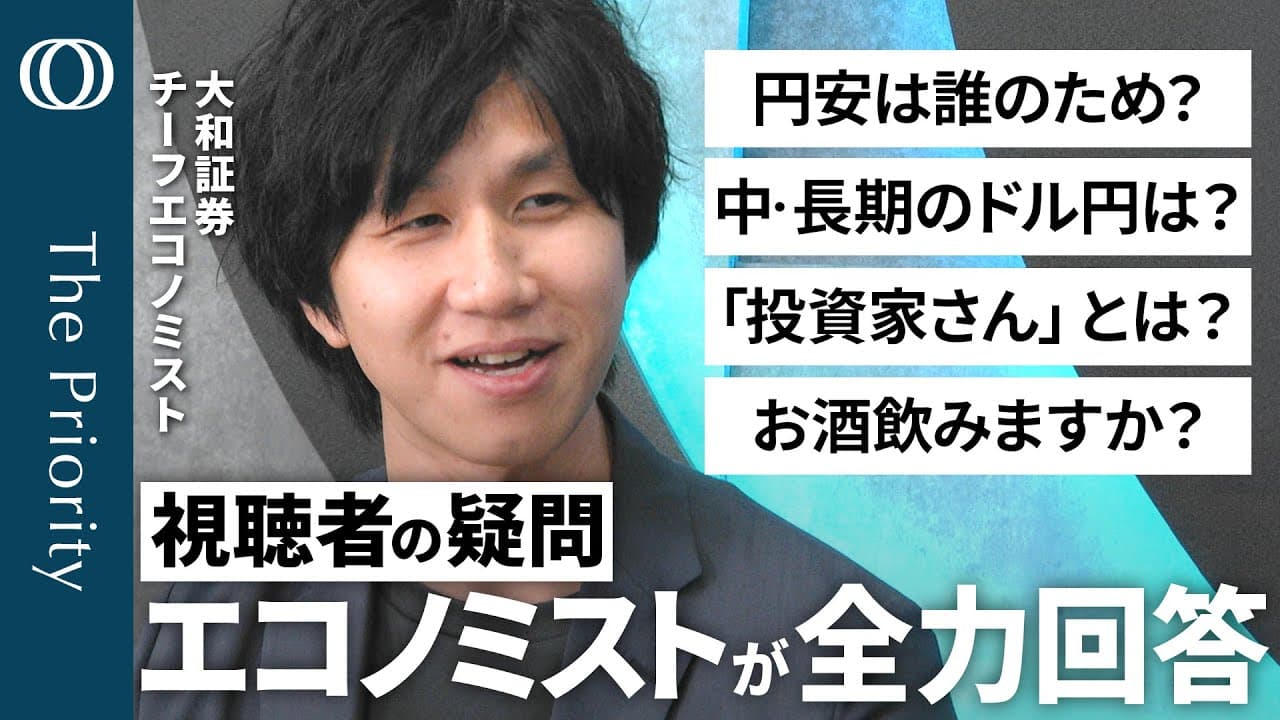
[音楽] こんにちは。TS 経済部の佐藤翔太です。経済の世界の最優先定も深りするザの時間です。解説は大王商券チーフエコノミストの聖さんです。よろしくお願いします。 よろしくお願いします。 え、早速参りましょう。 本日のトークテーマですと言って大体は、え、目上を出すんですけれども、今回は夏の特別会ということで、あの、私も大変楽しみに拝見してるんですけれども、コメントをね、いつもたくさん頂いてまして、その中の質問をちょっと拾うっていうこともあるんですけど、拝見して、え、せっかくでそのままとめてお答えする回答っていうのをやってみたいなという風に思っております。結構紹介できなかったコメントがいっぱいあったんで、もう初回から僕全部見ました。 [音楽] 見返して。 はい。えっと、で、いつものマ工場で恐縮... Read More
Key Insights
- 財政規律は、市場参加者が国債の安全性を信じられる状態を保つ心理的な支えであり、目標を掲げ続けること自体が過度な財政拡張へのブレーキになる。
- 国債発行は、政府が借入金によって政策規模を広げるレバレッジであり、債務残高の増加自体よりも、過剰な借り入れがもたらすリスクとの均衡が重要である。
- 国債の大量発行は、銀行が企業融資より国債購入を選ぶ動機を強め、民間部門への貸し出しと経済活力を弱めるクラウディングアウトを招く可能性がある。
- スタグフレーション下の金融政策は、雇用支援のための利下げと物価抑制のための引き締めが衝突するため、中央銀行にとって明確な正解を出しにくい難題である。
- 中央銀行の政策判断は、足元の統計だけでなく、過去にインフレや雇用の悪化へ十分対応できなかったという評価や批判にも影響される。
- 急激な円高は、輸入品を安くして家計を支える一方、企業収益や設備投資を圧迫し、その影響が賃金へ波及する可能性があるため、家計に一方的に有利とは限らない。
- 円安が生む家計間や企業間の格差は、金利操作で総需要を調整する日銀だけでは解決しにくく、政府の財政政策と再分配によって対応すべき問題である。
- 日本のソブリンCDSは、外貨建てで取引され、円建て国債の直接的なヘッジにならず、市場規模や参加者も限られるため、財政危機の確実な指標とは言い切れない。
- 🎬 このチャンネルの他の動画:
- 📺 このチャンネル: TBS CROSS DIG with Bloomberg
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 財政健全化はなぜ経済を縮小させる可能性があるのですか?
個人、企業、政府が同時に支出を抑えて収支改善を優先すると、経済全体の需要が弱くなるからです。ただし、国債を無制限に発行してよいわけではありません。市場の信認を維持しながら、借入金を成長につながる用途へ効率的に配分し、財政拡張の効果とリスクを均衡させる必要があります。
Q: 国債発行を増やし続けると何が問題になりますか?
国債発行が過剰になると、政府のレバレッジが高まり、市場が財政の持続性を不安視するリスクが増します。また、銀行が企業への貸し出しより国債購入を選べば、民間部門へ回る資金が減り、設備投資や経済活動を弱めるクラウディングアウトにつながる可能性があります。
Q: 雇用が弱くインフレが強い場合、中央銀行は利下げできますか?
利下げは可能でも、インフレをさらに強める恐れがあるため選びにくくなります。末廣氏は、物価上振れへの警戒が強い局面では利下げを選ばない可能性を示しています。ただし、雇用と物価のデータがともに弱まれば、景気と労働市場を支える利下げは実施しやすくなります。
Q: スタグフレーション時の金融政策に正解はありますか?
明確な正解を定めることは難しいとされています。利上げはインフレ抑制に役立つ一方で雇用と景気を悪化させ、利下げは雇用を支える一方で物価上昇を強めかねません。中央銀行は過去の政策評価、市場の信認、物価と労働市場の下振れリスクを比較して優先順位を決めます。
Q: 家計を守るために円高へ誘導するべきですか?
急激な円高への誘導が家計全体を必ず豊かにするとは限りません。輸入品は安くなりますが、それだけで個人消費が大幅に増えるとは想定しにくく、企業収益や設備投資が落ちれば賃金にも悪影響が及び得ます。企業が対応できる緩やかな円高であれば、急変より望ましい可能性があります。
Q: 円安による格差は日銀が解消すべきですか?
円安による格差への直接的な対応は、主に政府の再分配政策が担うべきだと論じられています。日銀の基本的な手段は金利の上げ下げであり、経済全体の需要を調整することはできても、円安で利益を得る主体と負担を受ける家計の間を細かく調整することには向いていません。
Q: 日本のインフレがさらに加速する可能性は何で判断しますか?
追加的な円安、賃金上昇、現在の物価上昇要因が継続するかを具体的に確認する必要があります。末廣氏は、米の価格が毎年倍増することや、賃金が上がりすぎて止まらなくなることを当然の前提にはできないと指摘し、持続的な加速経路としては為替の動向を重視しています。
Q: ソブリンCDSで日本の財政危機を判断できますか?
ソブリンCDSだけで日本の財政危機を判断するのは難しいとされています。日本のソブリンCDSは円ではなく外貨建てで取引されるため、円建て国債の直接的なヘッジではありません。さらに市場規模が小さく、誰がどの目的で取引しているかも見えにくいため、市場全体の財政評価を正確に表すとは限りません。
Summary & Key Takeaways
-
財政健全化は、個人、企業、政府が同時に支出を抑えれば経済を縮小させる可能性がある。一方、国債発行は借入金で政策規模を広げるレバレッジであり、増えすぎればリスクも高まる。重要なのは債務残高を機械的に減らすことではなく、市場の信認を保ち、調達した資金を成長につながる用途へ効率的に配分できるかを見極めることである。
-
国債発行が増えると、銀行が企業融資より国債購入を選び、民間の資金調達や経済活動を弱めるクラウディングアウトが起こり得る。政府と民間のどちらが資金を効率的に使えるかも財政判断の基準となる。財政の限界を測る際は金利だけでなく市場心理も重要だが、日本のソブリンCDSは市場が小さく、円建て国債の直接的なヘッジでもないため、単独の判断材料にはしにくい。
-
金融政策では、雇用が弱く物価が強いスタグフレーション的な局面ほど判断が難しくなる。中央銀行は過去にインフレ抑制へ失敗したとの批判や、労働市場の下振れを見逃す懸念を踏まえ、重視する目標を変える。円安是正も家計には恩恵がある一方、急激な円高は企業収益、設備投資、賃金に悪影響を及ぼし得るため、緩やかな調整と政府による再分配が必要になる。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from TBS CROSS DIG with Bloomberg 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator