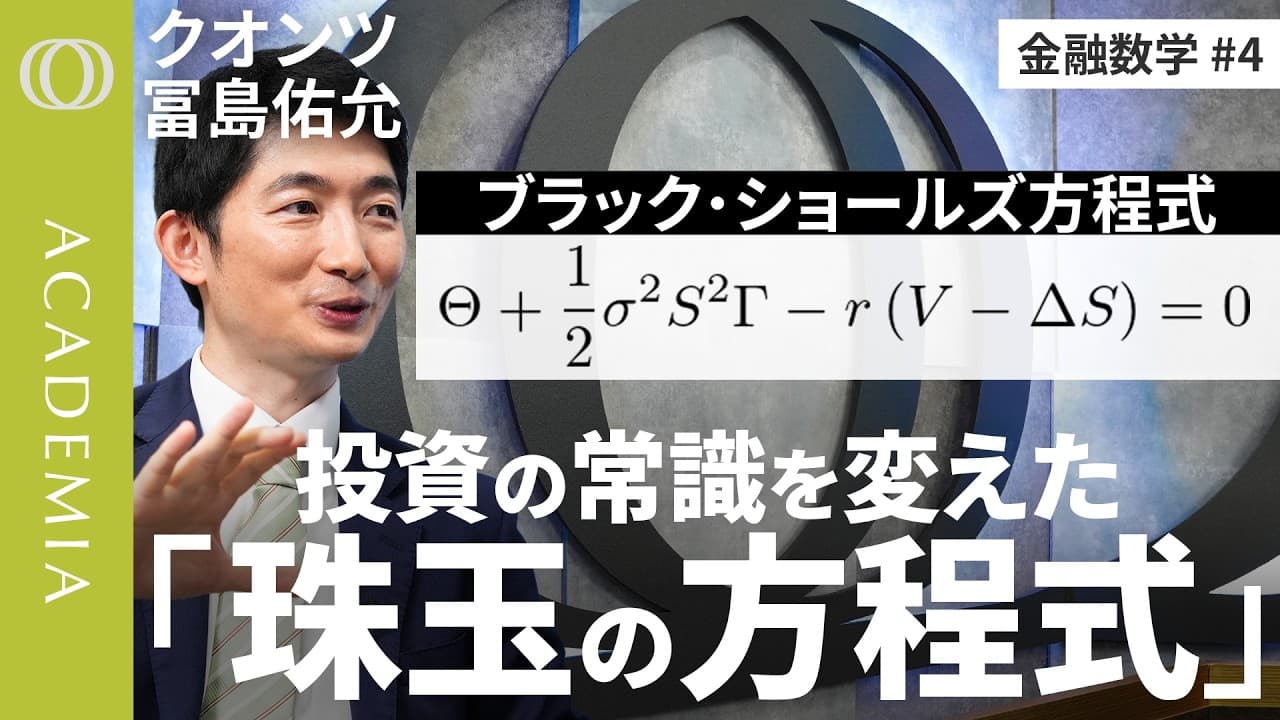
ブラックショールズ方程式とは何か?デルタヘッジの仕組み
TL;DR
ブラックショールズ方程式はオプション価格を無裁定で決定する理論であり、セータとガンマとデルタヘッジの資金繰りを0に近づけることを示す。デルタヘッジは原資産を売買してリスクを抑え、セータは時間経過による価値の減少を表す。ガンマはデルタの変化量を示す。
Transcript
クロスウイグアカデミア集中講義始まります。今回のテーマは引き続き金融数学入門です。え、ゲストはこの方です。え、玉大学教授で、え、クオンツとして活躍されてる島さんです。よろしくお願いします。 よろしくお願いします。 そして4回目になりました。 はい。 で、今回はですね、まさに金融数学の大名刺、金融学の大名ブラックショールズ方法程式について はい、 やっていこうと思います。 これが分かればどんないいことありますか? これが分かればですね、 金融工学の素晴らしさが分かるっていう ことで はい。 あの、ま、非常にですね、世界が広がると思います。 Tやっぱ素晴らしいですか? これは素晴らしいですね。 この素晴らしさを凝縮したような方程式ですので、ま、是非 知っていっていただけたいなと思います。 わかり... Read More
Key Insights
- デルタΔは原資産価格が1単位動いたときオプション価格がどれだけ動くかを示す。これはデルタヘッジの基本指標である。
- セータΘは時間経過によるオプション価値の減少を表しており、満期が近づくほど価値が減る方向に働く。
- ガンマΓはデルタの感度の感度であり、原資産価格の微小動きに対するデルタの変化量を示す。
- デルタヘッジの資金繰りは金利損益を生み出し、Rで表現される金利要素と結びつく。
- 無裁定条件のもとでセータ・ガンマ・デルタヘッジの和が0になると説明される。
- グリックスはデルタ・セータ・ガンマをまとめて呼ぶ投資家用用語である。
- ブラックショールズ方程式はデルタヘッジの影響を含めた価格構造を解くための枠組みである。
- 実務ではデルタヘッジの適用と3つの要素の組み合わせにより、オプションの適正価格が市場で均衡することを示唆している。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 〜の方法は?ブラックショールズ方程式を用いたオプションの公正価格の求め方は?
ブラックショールズ方程式を用いると、オプションの公正価格は無裁定条件の下で算出されます。満期時のペイオフと現在の株価・ボラティリティ・金利を組み合わせて理論価格を導出します。具体的には微分方程式を解くプロセスを通じて得られる数値が価格です。
Q: なぜデルタヘッジが重要ですか?
デルタヘッジは原資産売買を通じてオプション価格の変動リスクを打ち消すためです。これにより取引ポジションのリスクが低減され、金利損益を含むキャリーが安定化します。
Q: セータ Θ とは何ですか?
セータ Θ は時間経過によるオプション価値の減少を表します。満期が近づくほど価値は小さくなる性質があり、日々の価値変動を計測する指標として使われます。
Q: ガンマ Γ とは何を意味しますか?
ガンマ Γ はデルタの変化量の変化量を表します。原資産価格の小さな動きに対してデルタがどれだけ変わるかを示し、価格近傍で特に大きな影響を持つのが特徴です。
Q: 無裁定条件の意味は何ですか?
無裁定条件は市場参加者が同時に同等のリスクで利益を得られる取引機会が存在しない状態を指します。3つの要素の和が0になることを通じて均衡が成立すると説明されます。
Q: デルタヘッジは具体的にどう行いますか?
コールの場合は原資産を売ることでデルタを打ち消し、プットの場合は買い替えで打ち消します。これによりデルタSの影響を相殺し、金利損益を生み出します。
Q: ブラックショールズ方程式の意義は何ですか?
ブラックショールズ方程式はオプション価格を一貫した理論枠組みで説明するものであり、価格の透明性と市場拡大の原動力となりました。
Q: グリックスとは何ですか?
グリックスはデルタ・セータ・ガンマを指す投資家用のニックネームで、3つの感度指標をまとめて呼ぶ際に使われます。
Summary & Key Takeaways
-
要点1:ブラックショールズ方程式はオプションの適正価格を計算する無裁定の法則である。これによりオプション市場の価格透明性が高まり、金融工学が発展したことが説明される。
-
要点2:デルタヘッジは原資産の売買を通じてオプションの価格変動リスクを打ち消す手法である。買いコール時には原資産を売るのが基本動作と説明される。
-
要点3:セータは時間経過に伴うオプション価値の減少を表し、満期が近づくほど価値は減少する性質を持つ。ガンマはデルタの変化量を示し、価格近傍で特に大きな影響を与えることが解説される。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from TBS CROSS DIG with Bloomberg 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator