宗教法人の税金はどうなるのか 非課税と課税の実態
TL;DR
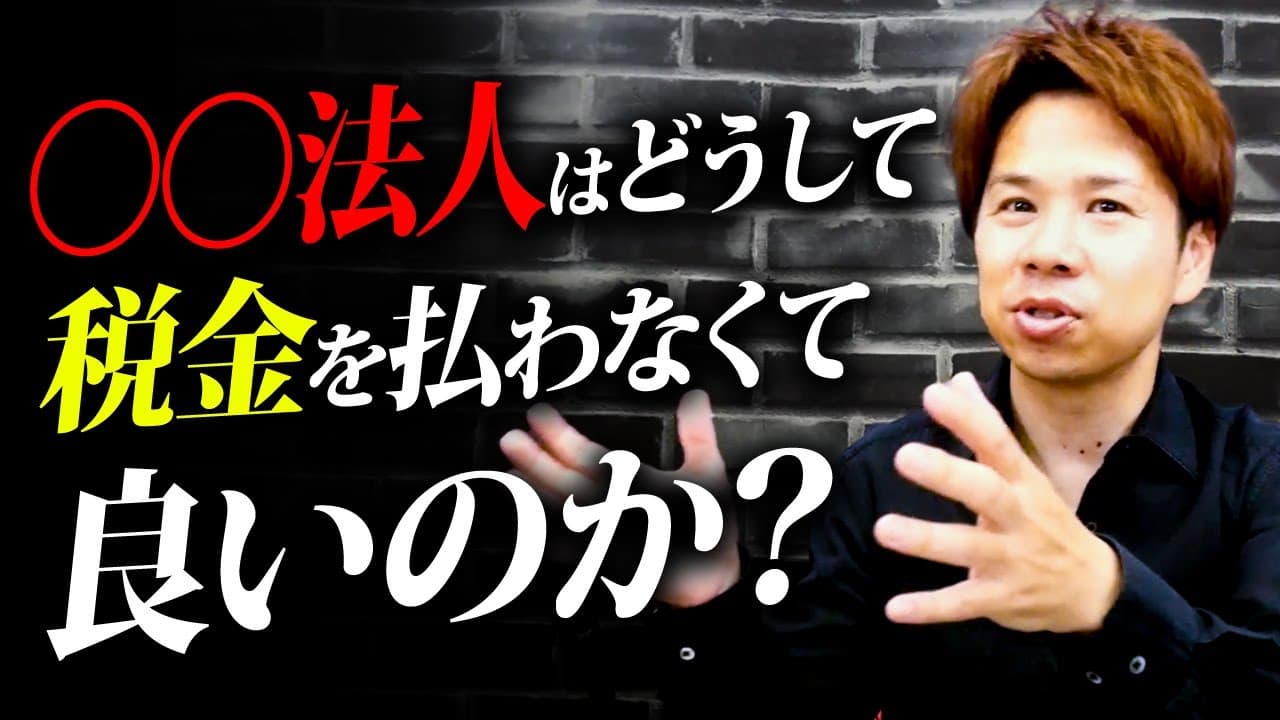
宗教法人には非課税の宗教活動と課税対象の収益事業が混在する。実務ではお参りの収入や費用の扱いなどで区分が難しく、正しく区分すれば申告は可能だが脱税を推奨する話ではない。
Transcript
18万社がほとんど法人税払ってない こんにちは 脱出税理士の菅原ですはい 株式会社とか 合同会社ってのもよく見るんですけど最近 なんか宗教法人 税金かからないっていうのを聞いたんです よこれって本当なんですか結構切り込んで きたねちょっと大変なんですけど 宗教法人で税金かかる事業もあるね 宗教法人がね税金かからないっていうより かは 宗教法人の中で 税金がかからない事業が大半を占めてる みたいな 逆に税金かかる部分も若干あるんですよね わからない方多いと思うんですけど今後 事業を始めるにあたってそういう選択肢と かも増やしていきたいので今日はそこの 解説をお願いします 分かりました宗教法人に限らず税金の かからない事業って他にもいろいろあるん ですよまあどういうものがね該当するか まあ宗教法... Read More
Key Insights
- 宗教活動収入は非課税である。非営利事業と課税対象の収益事業を区別することが前提となる。
- 宗教法人は交通費や経費の扱いを巡ってグレーゾーンが生じやすく、適法性を検討する必要がある。
- お賽銭やみくじの収入は宗教活動とみなされる場合が多く、非課税の対象になり得る。
- お守りや物品販売は収益事業となり課税対象になる可能性が高い。
- 固定資産税は宗教活動に伴う部分が非課税になることが多いが、実務的には個別判断が要る。
- 学校法人やNPO法人なども非営利の枠組みで課税の扱いが異なる。
- 非営利法人として活動する場合、収益事業と非営利事業のバランスが重要になる。
- 収益事業を行う一般社団法人などは、非営利としての性格を保つ工夫が必要になる。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 実務上の質問1: 宗教活動収入は本当に非課税なのか?
宗教活動収入は原則として非課税に該当しやすいが、非営利事業と区別することが前提で、収益を目的とする部門の扱いには注意が必要です。実務ではどの収入が宗教活動かを明確に分けることが求められます。
Q: 実務上の質問2: おみくじや賽銭は税金がかかるのか?
おみくじや賽銭は宗教活動の一部として扱われることが多く、非課税となるケースが一般的です。ただし、収益性の高い物品販売と混同しないよう区分が重要です。
Q: 実務上の質問3: お守りの販売は課税対象になるのか?
お守りの販売は収益事業として課税対象になる可能性が高いです。販売形態や目的が宗教活動の一部かどうかで扱いが変わるため、区分の根拠を明確にする必要があります。
Q: 実務上の質問4: 収益事業を行う場合の申告方法は?
収益事業を行う場合は非営利事業とは別に申告する必要があり、適切な区分と経費の扱いを整えれば問題なく申告できます。事業の性質ごとに帳簿を分けることが重要です。
Q: 実務上の質問5: 固定資産税はどうなるのか?
固定資産税は宗教活動に直接結びつく部分が非課税になる場合が多いですが、適用範囲は事案ごとに異なるため個別判断が必要です。実務では資産の用途を明確に分類します。
Q: 実務上の質問6: 非営利法人のデメリットは何か?
非営利法人は収益を追求しづらく、財源の確保や資金調達の自由度が制限される場合があります。透明性の確保や適切な区分が求められ、税務調査のリスク管理も重要になります。
Q: 実務上の質問7: なぜ税務署は宗教法人を厳しく見るのか?
宗教法人には過去の不正事例が報道され、脱税の疑いがかかるケースを防ぐため税務署は区分や経費計上を厳しく確認します。法令遵守と透明性が鍵です。
Q: 実務上の質問8: 非営利と収益事業を同一法人で運営していいのか?
同一法人で非営利事業と収益事業を併用することは可能ですが、それぞれの収益の性格を明確に区分し、課税対象部門を適切に申告する必要があります。
Summary & Key Takeaways
-
宗教法人は宗教活動とそれ以外の営利事業を区別して申告する仕組みがあり、非営利部分は税制上の優遇を受ける一方で収益事業には通常の課税が適用される。実務では区分の難しさと透明性の確保が重要になる。
-
非営利事業の範囲には学校法人やNPO法人、社会福祉法人など多様な形があり、それぞれ課税区分が異なる。収益事業を行う場合は分別して申告する必要がある。
-
収益事業の具体例として販売店の収益や物品販売が挙げられ、宗教活動と収益事業の線引きが重要になる。適切な経費処理と透明性の確保が節税の要点である。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from 脱・税理士スガワラくん 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator