¿Cómo acumulan y protegen su riqueza los ricos?
TL;DR
Diversificar activos, ahorrar y reinvertir permite reducir riesgos, aprovechar el interés compuesto y construir patrimonio de forma sostenida. La estrategia se completa con activos que generan ingresos pasivos, educación financiera continua y redes de contactos capaces de aportar información, asesoramiento y acceso a oportunidades.
Transcript
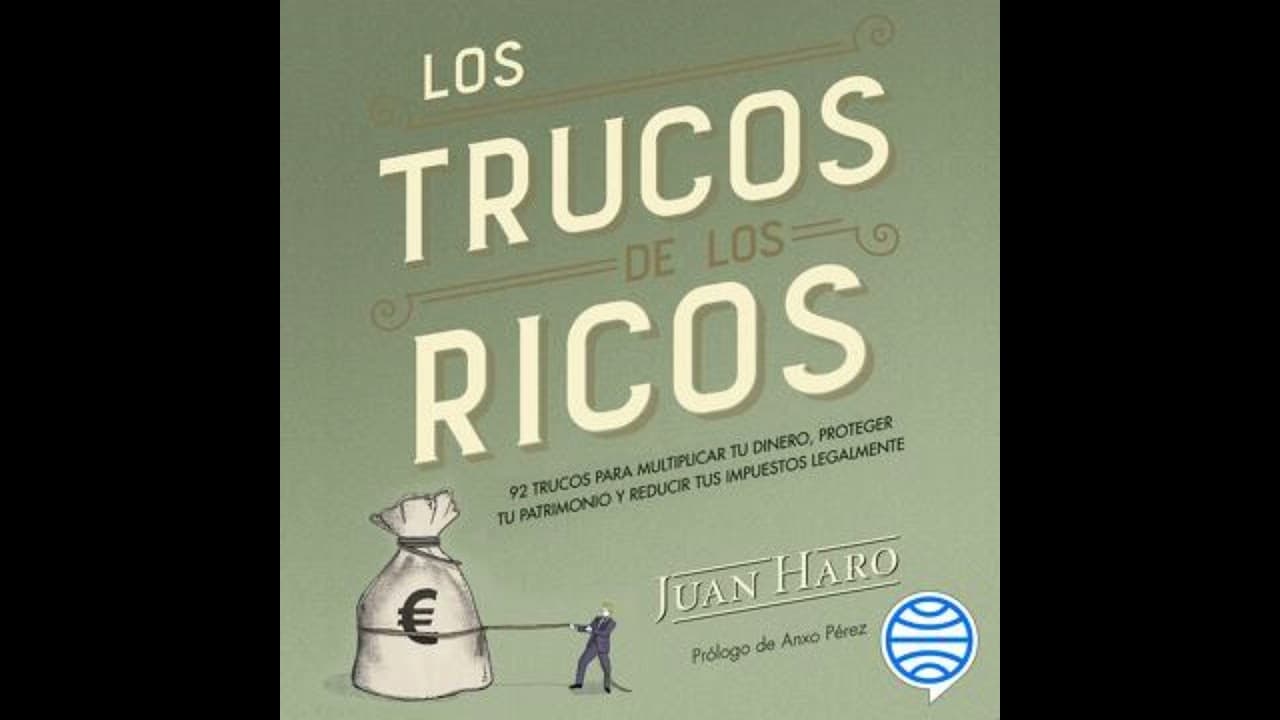
Bienvenidos a un nuevo episodio de overcast soy su anfitrión Juan amazón hoy tenemos el placer de sumergirnos en uno de los libros más fascinantes y reveladores sobre las estrategias financieras de los más acaudalados los trucos de los ricos de Juan aro este libro nos brinda una mirada privilegiada al mundo de las finanzas personales de los individ... Read More
Key Insights
- La diversificación distribuye el riesgo entre acciones, bonos, inmuebles y otros instrumentos.
- El ahorro constante aporta recursos para invertir sin destinar todos los ingresos al consumo.
- La reinversión de rendimientos permite aprovechar el crecimiento generado por el interés compuesto.
- Los ingresos pasivos reducen la dependencia del intercambio directo entre tiempo y dinero.
- La educación financiera mejora la comprensión de inversiones, mercados y estrategias de ahorro.
- El aprendizaje continuo ayuda a identificar oportunidades y adaptarse a los cambios económicos.
- Las redes de contactos facilitan información, alianzas, financiamiento y acceso a nuevos mercados.
- Un colchón de ahorro permite asumir riesgos calculados y responder con flexibilidad ante crisis.
- Libro relacionado: Los trucos de los ricos
- Exporta tus subrayados de Kindle a Glasp: Cómo importar tus subrayados de Kindle en Glasp
- Más vídeos sobre este libro:
- Más de este canal: OwlCast
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: ¿Cómo ayuda la diversificación a proteger la riqueza?
La diversificación protege el patrimonio al repartir los recursos entre acciones, bonos, bienes inmuebles, criptomonedas y otros instrumentos financieros. Si una inversión pierde valor, las ganancias obtenidas en otros sectores pueden compensar parcialmente esa caída. Esta distribución también aporta estabilidad ante las fluctuaciones del mercado y permite reaccionar con mayor flexibilidad a los cambios económicos. Cuando aparece una oportunidad o un mercado deja de resultar prometedor, los recursos pueden reasignarse sin que todo el patrimonio dependa de un único activo.
Q: ¿Por qué el ahorro y la reinversión favorecen la acumulación de patrimonio?
El ahorro y la reinversión permiten conservar una parte significativa de los ingresos y destinarla a nuevas oportunidades, en lugar de consumir todo lo ganado. Al reinvertir los rendimientos, el patrimonio puede beneficiarse del interés compuesto y crecer de manera sostenida a lo largo del tiempo. Además, el ahorro crea un respaldo que facilita actuar cuando surge una inversión atractiva, asumir riesgos calculados y financiar proyectos con recursos propios. Esta disciplina también reduce la dependencia de préstamos y tarjetas de crédito.
Q: ¿Cómo se puede hacer que el dinero trabaje para su propietario?
El dinero trabaja para su propietario cuando se destina a activos capaces de producir rendimientos recurrentes. El contenido menciona alquileres de propiedades, dividendos de acciones e intereses de préstamos como ejemplos de esos flujos. A diferencia de un salario o un negocio que exige dedicación directa, estos activos pueden generar ingresos sin requerir un intercambio continuo de tiempo por dinero. La estrategia aumenta la autonomía financiera, permite reinvertir los rendimientos y aporta un flujo adicional durante periodos de incertidumbre económica.
Q: ¿Qué función cumplen los ingresos pasivos en la seguridad financiera?
Los ingresos pasivos crean flujos recurrentes que complementan los salarios o los beneficios de un negocio. Según el contenido, pueden proceder de alquileres, dividendos o intereses, y permiten que el patrimonio acumulado produzca nuevos rendimientos. Esta fuente adicional ofrece mayor estabilidad cuando los ingresos laborales o empresariales se ven afectados por una crisis o por la incertidumbre. También brinda más flexibilidad, porque disminuye la necesidad de dedicar tiempo adicional a generar cada ingreso y facilita continuar acumulando riqueza mediante la reinversión.
Q: ¿Por qué es importante la educación financiera para tomar mejores decisiones?
La educación financiera permite comprender los instrumentos de inversión, las tendencias del mercado, las estrategias de ahorro y las leyes tributarias. Ese conocimiento ayuda a evaluar alternativas con mayor confianza, descubrir oportunidades que otras personas podrían pasar por alto y anticiparse a cambios económicos. También puede servir para aplicar estrategias legales que reduzcan las obligaciones fiscales y permitan conservar una proporción mayor de los ingresos. El contenido destaca que esta formación requiere estudiar, consultar expertos, analizar tendencias y experimentar continuamente con nuevas estrategias.
Q: ¿Cómo se mantiene una formación financiera continua?
La formación financiera continua no se limita a leer libros o asistir a seminarios. Implica analizar tendencias, consultar a expertos, estudiar el comportamiento de los mercados y probar nuevas estrategias. Esta actitud de aprendizaje permanente permite actualizar los conocimientos cuando cambian las condiciones económicas y comprender mejor los riesgos y oportunidades de diferentes instrumentos. Según el contenido, quienes dedican tiempo y recursos a esta preparación pueden decidir con más información, adaptarse con rapidez y evitar depender únicamente de creencias generales sobre el ahorro o la inversión.
Q: ¿Cómo contribuyen las redes de contactos al crecimiento financiero?
Las redes de contactos aportan relaciones con empresarios, ejecutivos, expertos financieros, políticos influyentes y otras personas relevantes. Estas conexiones pueden facilitar información sobre tendencias, oportunidades de inversión y cambios regulatorios, además de abrir puertas a proyectos, financiamiento, alianzas estratégicas y nuevos mercados. También permiten combinar conocimientos y habilidades para alcanzar resultados que serían difíciles de lograr individualmente. En periodos de crisis, una red de confianza puede ofrecer asesoramiento experto, apoyo financiero y soluciones creativas ante problemas inesperados.
Q: ¿Qué relación existe entre el ahorro, la deuda y la flexibilidad financiera?
Un colchón de ahorro reduce la necesidad de financiar proyectos o adquisiciones mediante préstamos y tarjetas de crédito. Al contar con recursos propios, una persona mantiene mayor control sobre sus finanzas y puede evaluar oportunidades sin depender inmediatamente de un acreedor. Ese respaldo también permite asumir riesgos calculados, porque una pérdida o una fluctuación del mercado no compromete todos los recursos disponibles. La disciplina de ahorrar y reinvertir aporta así flexibilidad para actuar, seguridad ante dificultades y capacidad para preservar el patrimonio.
Summary & Key Takeaways
-
La diversificación entre acciones, bonos, inmuebles, criptomonedas y otros instrumentos distribuye el riesgo, compensa posibles pérdidas y facilita reasignar recursos cuando cambian los mercados.
-
Ahorrar una parte significativa de los ingresos y reinvertir los rendimientos impulsa el interés compuesto, crea un respaldo financiero y reduce la necesidad de recurrir a préstamos o tarjetas.
-
Los activos con rendimientos recurrentes, la formación financiera continua y una red de contactos influyentes ayudan a detectar oportunidades, decidir mejor y preservar el patrimonio.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from OwlCast 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator