米長期金利5%時代に構造的円安は終わるのか
TL;DR
米長期金利が5%を超える局面では、米国債に対する需要低下と株式の割高感に注意が必要である。ベッセント財務長官の発言で円高が進んでも、貿易赤字やインフレなど円安を生む構造が変わらない限り、持続的な円高への転換とは判断できない。
Transcript
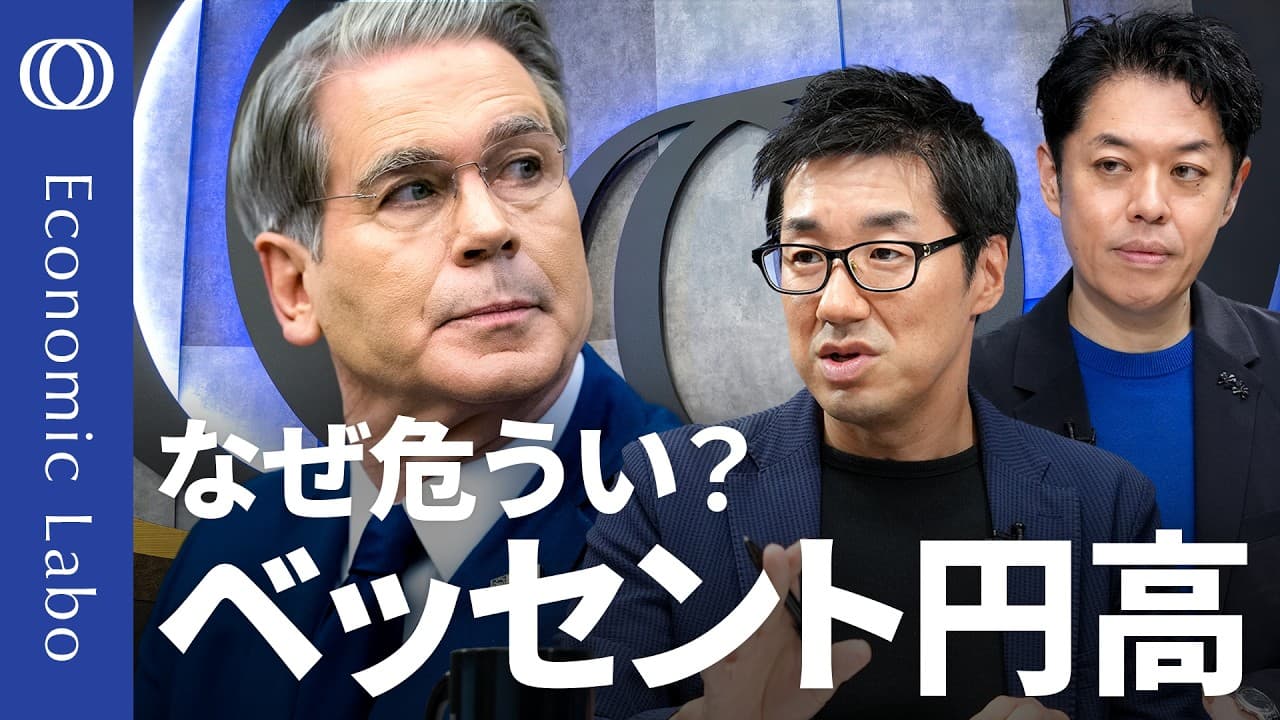
エコラボ始まります。今回のテーマは米金利の行方へと日本への影響です。一緒にお届けするのは水ずほ銀行チーフマーケットエコノミストのからカマ大輔さんです。お願いします。 お願いします。 はい。今日はアメリカの金利がテーマなんですが、この 3部構成でお届けします。 1部どう見る米金利の行方、 2 部別と円高中に潜む危うさということで、ま、最近別と長官 かなり強というか うん。オついてますよね。 これはついてもう上から目線で色々言ってきてるので、ま、これを見ていこうかなと。で、 3 部はですね、ま、ドルバレ、ま、今回のテーマなんですが、ドルバレに反論ニューヨーク錬ブログを読み解くということで、ドルが本当に起きてるのか起きてないのか、ニューヨーク連を巻き込んだ議論が起きてますので、ま、から川さんに分析... Read More
Key Insights
- 米10年債利回りは一時5.04%に達し、2023年のピークを上回って2007年以来の高水準となり、米国債需要の弱さが意識される局面に入った。
- 米国債需要の低下は債券価格を押し下げて利回りを上昇させ、安全資産の金利が高まるほど、米国株の相対的な割高感を強める要因になる。
- 市場の利上げ予想は収録時点で93.8%まで高まり、来年7月までに4回弱の利上げが織り込まれるなど、原油高を受けて金利見通しが急変した。
- ベッセント財務長官の強い発言は短期的な円高材料になっても、日銀の政策、財政規律、貿易収支という構造的な円安要因を直接変えるものではない。
- 日本は過去の円高局面では大幅な貿易黒字とデフレを抱えていたが、現在は貿易赤字とインフレであり、当時とは通貨を支える基礎条件が異なる。
- 原油価格は6月の60ドル台から収録時点で1バレル105ドルまで上昇しており、円高による輸入負担の軽減を上回って貿易収支を悪化させる可能性がある。
- 投機筋の円売り解消は既存ポジションの利益確定にすぎず、円買いを新規に積み上げるには、大幅利上げや原油安など別の強い動機が必要である。
- 外貨準備に占めるドル比率は1999年の70%超から約56%へ低下したが、NY連銀は、その動きだけで中央銀行の意図的なドル離れとは断定できないと論じている。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 米国の長期金利が5%を超えると何が起きますか?
米国債から高い利回りを得られるようになるため、投資家が株式に高い価格を払う魅力は相対的に低下する。収録時点では10年債利回りが一時5.04%に達しており、株価はまだ大幅調整していないものの、5%という節目を市場が冷静に受け止め続けられるかが焦点になる。
Q: なぜ米国の長期金利は上昇しているのですか?
要因は一つではないが、米国債に対する世界的な需要が以前より低下している可能性が指摘されている。買い手が減れば米国債の価格は下がり、利回りは上昇する。米政府が長期債や超長期債の買い戻しなどを行っても金利上昇が止まらず、政策効果への疑問も生じている。
Q: 米国の利上げはどの程度織り込まれていますか?
2026年9月16日の収録時点では、翌日に公表されるFOMCの結果について、利上げの確率が93.8%まで織り込まれていた。さらに来年7月までに4回弱の利上げが予想されており、半年で2回程度を想定していた従来の見通しから急速に変化した背景には、最近の原油価格急騰がある。
Q: ベッセント財務長官の発言で円安は終わりますか?
発言だけで構造的な円安が終わったとは判断できない。過去4年間の円安要因とされた日銀の利上げの遅さ、財政規律への懸念、貿易赤字による需給のゆがみのうち、変化したのは日銀が利上げを始めたことだけである。短期的に5円や10円の円高が進んでも、基礎条件の改善が必要になる。
Q: 現在の日本が過去の円高局面と異なるのはなぜですか?
過去に米国との政策調整で円高が進んだ時代の日本は、大幅な貿易黒字とデフレを抱えており、どちらも通貨高につながる要因だった。現在は貿易赤字とインフレであり、通貨安につながりやすい条件に変わっている。そのため、政治的な発言で相場を戻せても、以前の水準へ定着させるには経済条件の変化が必要である。
Q: 原油価格の上昇は円相場にどう影響しますか?
日本の輸入負担を増やして貿易収支を悪化させるため、円安方向の材料になり得る。収録時点の原油価格は1バレル105ドルで、6月の60ドル台から5割以上上昇していた。ドル円が5円や10円ほど円高になっても、原油高の影響の方が大きければ、円を支える貿易面の改善にはつながらない。
Q: 投機筋の円売り解消は円高トレンドの証拠ですか?
円売りポジションの解消だけでは、持続的な円高トレンドの証拠にはならない。投機筋は利益確定のために反対売買を行うため、協調介入や強い発言を受ければ円を買い戻す。しかし、手持ちが中立になった後に新規の円買いを積み上げるには、日銀の大幅利上げや原油安、貿易収支改善など別の材料が必要になる。
Q: 外貨準備のドル比率低下はドル離れを意味しますか?
外貨準備に占めるドル比率は、1999年の70%超から約56%まで低下しているが、それだけで中央銀行が意図的にドル資産を売却しているとは断定できない。NY連銀のブログは、ドル比率の変化には資産選好による経路だけでなく、各国の外貨準備総額の変動による経路もあるとして、単純なドル離れ論に反論している。
Summary & Key Takeaways
-
米国の10年債利回りは一時5.04%となり、2023年のピークを超えて2007年以来の高水準に達した。米国債需要の低下で債券価格が下がり、利回りが上昇している可能性がある。安全資産である米国債から高い利回りが得られれば、株式の相対的な割高感が強まる。原油価格の急騰を背景に利上げ観測も大きく高まり、S&P500など米国株への集中投資は試練を迎えている。
-
ベッセント財務長官の強い円売りけん制は円高を促したが、発言だけで構造的な円安が終わったとはいえない。過去4年間の円安要因として、日銀の利上げの遅さ、財政規律への懸念、貿易赤字に象徴される需給のゆがみが挙げられる。このうち明確に変わったのは日銀が利上げを始めたことだけであり、原油価格の上昇は貿易収支をさらに悪化させる要因になる。
-
投機筋の円売りポジションは、協調介入やベッセント氏の発言を受けて解消され、ネットポジションはほぼ中立から円買い側へ移った。しかし、既存の円売りを買い戻す動きと、新たな円高を見込んで円買いを積み上げる動きは異なる。持続的な円高には、日銀の大幅利上げ、原油価格の低下、貿易収支の改善、減税や拡張財政方針の転換など、追加的な円買い材料が必要になる。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from TBS CROSS DIG with Bloomberg 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator