Cómo construir riqueza con hábitos financieros
TL;DR
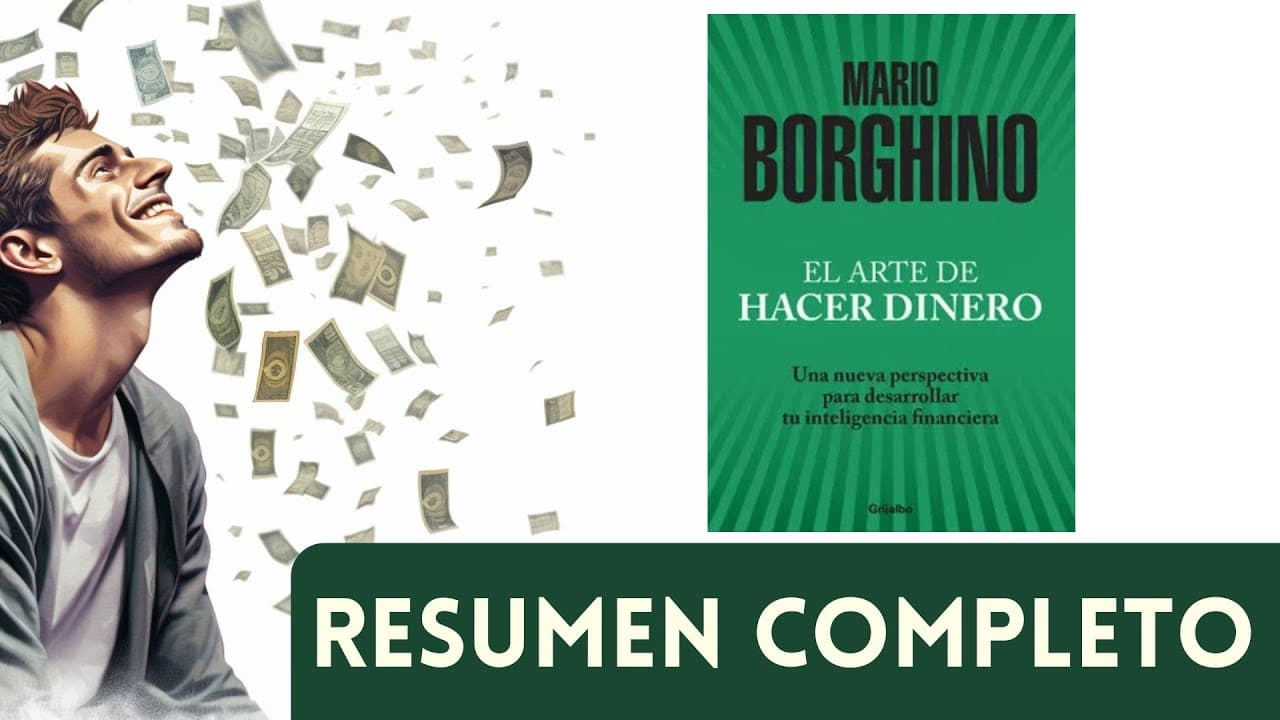
La riqueza real consiste en acumular activos e ingresos de inversiones suficientes para vivir sin depender de un salario. Para conseguirla, hay que gastar por debajo de las posibilidades, ahorrar con objetivos claros, evitar deudas destinadas al consumo, administrar el crédito con disciplina e invertir en bienes capaces de conservar su valor o producir ingresos futuros.
Transcript
biblioteca erudita libros de Gran valor y conocimiento Hola a todos hoy Les traigo una introducción a un libro que cambiará la forma en que piensan sobre el dinero y las finanzas personales se trata de El arte de hacer dinero de Mario borgino en este libro borgino nos muestra que la verdadera riqueza no solo se trata de ganar más dinero sino de cóm... Read More
Key Insights
- La riqueza se mide por el patrimonio acumulado y no por la cantidad de dinero gastada en lujos.
- Los ingresos elevados no crean riqueza cuando se consumen por completo y no se ahorra ni se invierte.
- La independencia económica permite mantener el nivel de vida sin depender de un salario mensual.
- Vivir por debajo de las posibilidades libera recursos para ahorrar, invertir y aumentar el patrimonio.
- Las deudas malas financian compras que se deprecian y no producen ingresos para quien las adquiere.
- Las deudas buenas se destinan a inversiones, propiedades o educación capaces de generar valor futuro.
- Un presupuesto y unos objetivos claros reducen el consumo impulsivo provocado por gustos y publicidad.
- Pagar solo el saldo mínimo y usar varias tarjetas sin control puede deteriorar la salud financiera.
- Libro relacionado: El arte de hacer dinero
- Exporta tus subrayados de Kindle a Glasp: Cómo importar tus subrayados de Kindle en Glasp
- Más vídeos sobre este libro:
- Más de este canal: Biblioteca erudita
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: ¿Cómo se distingue la riqueza real de la apariencia de riqueza?
La riqueza real se distingue por el patrimonio acumulado, la capacidad de ahorro e inversión y el tiempo que una persona puede vivir sin recibir un salario. Una residencia grande, un automóvil lujoso o la ropa de marca pueden reflejar ingresos elevados, pero también gastos elevados y dependencia del trabajo mensual. Quien posee verdadera estabilidad financiera suele vivir por debajo de sus posibilidades, controlar sus compras y destinar recursos a activos que conservan su valor o generan ingresos, en vez de consumir todo lo que gana.
Q: ¿Cómo se puede medir la independencia económica personal?
Una forma de medir la independencia económica es preguntarse cuánto tiempo se podría mantener el nivel de vida actual sin recibir un sueldo. Según el contenido, la mayoría de las personas no podría sostenerse durante más de cinco meses, incluso cuando percibe buenos ingresos. Una persona con mentalidad orientada a la riqueza puede mantenerse durante años gracias al ahorro y a los ingresos producidos por sus inversiones. La evaluación revela si existe patrimonio real o si el bienestar depende completamente de continuar trabajando cada mes.
Q: ¿Qué hábitos ayudan a construir riqueza a largo plazo?
Los hábitos centrales son gastar menos de lo que se gana, ahorrar de forma constante, invertir con inteligencia y planificar el uso del dinero mediante objetivos específicos. También se necesita disciplina para evaluar cada compra, evitar lujos innecesarios y buscar bienes que mantengan o aumenten su valor. Las personas con mentalidad millonaria dedican tiempo a la educación financiera, organizan sus recursos, controlan ingresos y egresos y enseñan estos principios a sus hijos. La acumulación depende más de estos comportamientos que de recibir un ingreso elevado.
Q: ¿Qué diferencia existe entre una deuda buena y una deuda mala?
Una deuda mala se contrae para adquirir bienes que pierden valor rápidamente y no generan ingresos, como automóviles nuevos o compras impulsivas pagadas con tarjeta de crédito. Este tipo de obligación reduce la capacidad de ahorrar y puede mantener a la persona dependiente de su salario. Una deuda buena, según el resumen, se utiliza para financiar algo que puede producir ingresos o valor futuro, como una propiedad de alquiler o la educación. La diferencia principal está en el destino del crédito y en su capacidad para fortalecer el patrimonio.
Q: ¿Por qué algunas personas no consiguen ahorrar dinero?
Muchas personas no ahorran porque desconocen cómo administrar sus finanzas, carecen de objetivos claros y mantienen hábitos de consumo impulsivo. Entre las excusas mencionadas están las deudas, el aumento del costo de vida, la falta de tiempo para revisar las cuentas y la idea de merecer ciertos gustos por trabajar mucho. También influyen la publicidad y la gratificación inmediata. Reconocer estas barreras es el primer paso para sustituirlas por un presupuesto, metas financieras, disciplina administrativa y decisiones de compra orientadas al largo plazo.
Q: ¿Cómo debe administrarse una tarjeta de crédito?
La tarjeta de crédito debe utilizarse con control del gasto y dentro de un balance razonable entre ingresos y egresos. El contenido advierte que gastar más de lo que se gana, poseer más de dos tarjetas, comprar sin registrar los cargos y pagar únicamente el saldo mínimo son conductas que dañan las finanzas. El crédito no debe verse como una llave mágica para obtener gratificación inmediata. Una administración responsable exige evaluar la necesidad de cada compra, respetar el presupuesto disponible y evitar endeudarse de manera irracional.
Q: ¿Por qué los objetivos financieros favorecen el ahorro?
Los objetivos financieros proporcionan una dirección concreta para el dinero y reducen la tendencia a gastarlo en consumos de corto plazo. Sin metas definidas, las decisiones suelen quedar dominadas por deseos momentáneos, necesidades percibidas y mensajes publicitarios. Las personas enfocadas en construir riqueza establecen resultados claros y elaboran planes para alcanzarlos. Esto facilita mantener un presupuesto, separar recursos para ahorrar y evaluar si una compra contribuye al patrimonio. El objetivo convierte el ahorro en una decisión planificada y no en lo que queda después de gastar.
Q: ¿Qué tipos de activos pueden contribuir a la independencia financiera?
El contenido menciona bienes capaces de conservar su valor, aumentar con el tiempo o producir ingresos, como joyas, arte, propiedades bien ubicadas, terrenos y locales comerciales. También presenta casos de personas que ahorraron, compraron terrenos o construyeron locales y después pudieron vivir de esos ingresos sin trabajar. La educación aparece igualmente como un posible destino de deuda buena por su capacidad de generar valor futuro. La idea central es priorizar activos productivos o duraderos sobre artículos de consumo que se deprecian rápidamente.
Summary & Key Takeaways
-
La riqueza no se demuestra con autos, ropa o residencias, sino con el patrimonio acumulado y el tiempo que una persona puede mantener su nivel de vida sin recibir un salario.
-
El ahorro requiere reconocer excusas y hábitos de consumo, establecer objetivos financieros, seguir un presupuesto y controlar compras, tarjetas, ingresos y egresos con disciplina.
-
La independencia económica se construye evitando deudas para bienes que pierden valor e invirtiendo los ahorros en activos, propiedades, educación u oportunidades que generen ingresos futuros.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from Biblioteca erudita 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator