Cómo construir riqueza con disciplina financiera
TL;DR
La independencia económica se construye con educación financiera, metas claras, control de gastos, reducción de deudas e inversión disciplinada. Un presupuesto, un fondo de emergencia y una cartera diversificada permiten proteger los recursos y avanzar hacia objetivos de largo plazo, mientras la formación continua ayuda a elegir opciones adecuadas al riesgo y evitar decisiones impulsivas.
Transcript
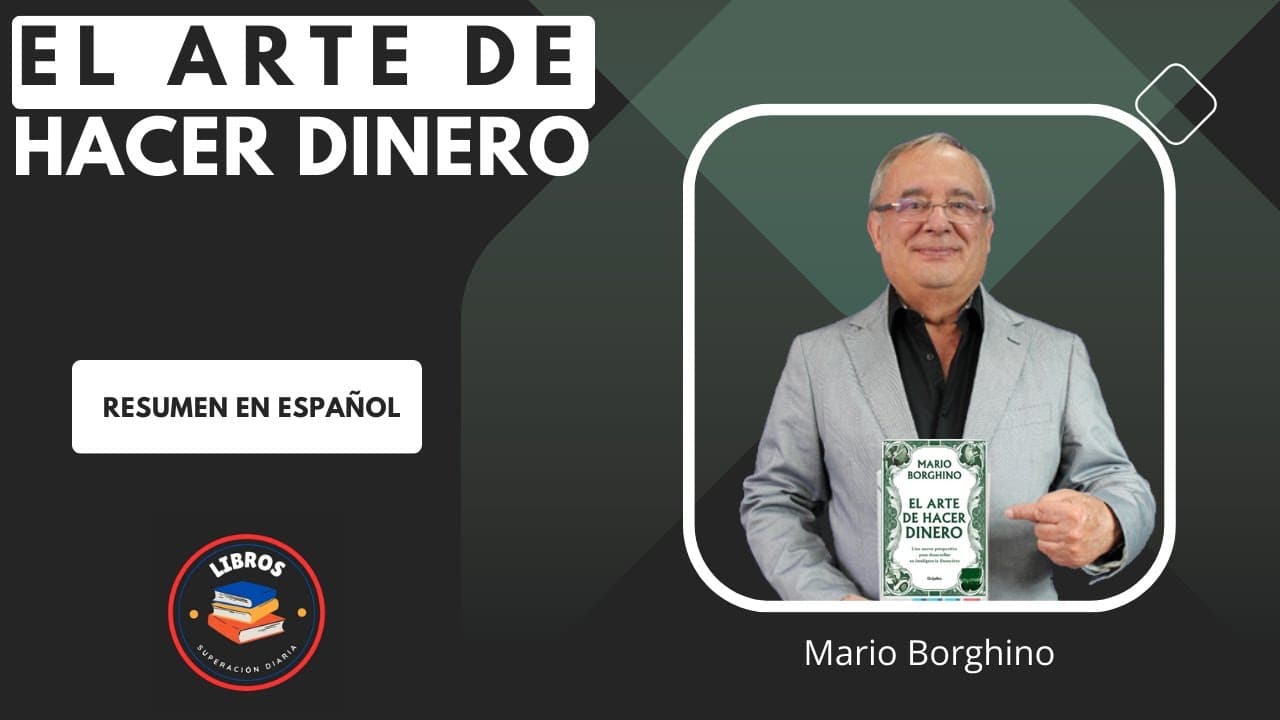
Hola a todos los seguidores de libros de superación diaria hoy Les traigo un resumen del libro El arte de hacer dinero de Mario orino alguna vez te has preguntado cómo manejar mejor tus finanzas Qué te impide alcanzar tus metas económicas Cuál es el secreto para lograr la riqueza financiera Bueno hoy responderemos estas preguntas mientras exploramo... Read More
Key Insights
- La educación financiera permite tomar decisiones monetarias informadas y acordes con los objetivos personales.
- La ignorancia financiera aumenta el riesgo de contraer deudas o elegir productos de inversión inadecuados.
- Las metas financieras claras orientan las decisiones cotidianas y ayudan a mantener un rumbo constante.
- El autocontrol permite distinguir necesidades de deseos y reducir los gastos impulsivos o innecesarios.
- Un presupuesto asigna primero recursos a necesidades básicas y ayuda a planificar los gastos futuros.
- Las deudas de alto interés deben priorizarse para liberar recursos destinados a otros objetivos financieros.
- Un fondo de emergencia cubre gastos imprevistos sin obligar a solicitar préstamos o asumir nuevas deudas.
- La diversificación distribuye el capital entre distintos activos y reduce la exposición a un solo riesgo.
- Libro relacionado: El arte de hacer dinero
- 📥 Exporta tus subrayados de Kindle a Glasp: Cómo importar tus subrayados de Kindle en Glasp
- Más vídeos sobre este libro:
- Más de este canal: Libros Superación Diaria
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: ¿Cómo se puede alcanzar la independencia económica?
La independencia económica se busca mediante un proceso que combina educación financiera, metas claras, control de gastos, ahorro disciplinado e inversión a largo plazo. Primero es necesario comprender cómo se gana, se gasta, se ahorra y se invierte el dinero. Después conviene registrar los gastos, crear un presupuesto y reducir las deudas, especialmente las de alto interés. Un fondo de emergencia aporta protección ante imprevistos. Finalmente, invertir los excedentes de forma diversificada permite trabajar hacia la estabilidad y la prosperidad económica.
Q: ¿Por qué es importante la educación financiera?
La educación financiera es importante porque proporciona conocimientos para entender el funcionamiento del dinero y tomar decisiones informadas. Permite evaluar las opciones disponibles según los objetivos y las circunstancias personales, además de reconocer los riesgos de las deudas y de productos financieros inadecuados. Sin estos conocimientos aumenta la posibilidad de actuar impulsivamente o administrar mal los recursos. La educación también genera empoderamiento, pues facilita tomar el control de las finanzas y sirve como base para ahorrar, invertir y planificar a largo plazo.
Q: ¿Cómo influye la disciplina en el éxito financiero?
La disciplina ayuda a mantener un rumbo financiero claro durante el tiempo necesario para cumplir objetivos de largo plazo. Implica definir metas concretas y realistas, controlar los impulsos, distinguir entre necesidades y deseos y resistir gastos innecesarios o inversiones arriesgadas. También permite seguir una estrategia de inversión sin reaccionar impulsivamente ante las fluctuaciones del mercado. Su valor depende de la consistencia, porque el progreso financiero no surge de decisiones correctas ocasionales, sino de sostener hábitos responsables durante toda la vida.
Q: ¿Cómo se crea y utiliza un presupuesto personal?
Un presupuesto personal se crea registrando primero los gastos para identificar con precisión en qué se utiliza el dinero. Con esa información se planifican por adelantado las salidas de recursos y se asigna dinero a las necesidades básicas antes de atender deseos. El presupuesto también permite detectar áreas donde pueden reducirse gastos innecesarios y ayuda a evitar compras impulsivas. Para que sea útil debe seguirse de manera constante y vincularse con metas financieras, reducción de deudas, ahorro y planificación económica de largo plazo.
Q: ¿Qué deudas deben pagarse primero para mejorar las finanzas?
Las deudas de alto interés, como las asociadas con tarjetas de crédito, deben recibir prioridad porque representan una carga financiera significativa. Reducirlas libera dinero que después puede destinarse a otras metas económicas. Este proceso debe integrarse con el control de gastos y el seguimiento de un presupuesto, evitando asumir obligaciones adicionales por compras impulsivas. A medida que la deuda disminuye, mejora la capacidad de ahorrar, formar un fondo de emergencia e invertir los excedentes, fortaleciendo así la salud financiera a largo plazo.
Q: ¿Para qué sirve un fondo de emergencia?
Un fondo de emergencia funciona como un colchón financiero para cubrir gastos inesperados, como reparaciones del hogar o gastos médicos. Su propósito es evitar que una contingencia obligue a solicitar préstamos o acumular nuevas deudas. Debe formar parte de una gestión financiera que también contemple el control de gastos, la elaboración de un presupuesto y la reducción de obligaciones existentes. Al disponer de recursos reservados para imprevistos, es posible proteger la planificación económica y continuar avanzando hacia los objetivos financieros de largo plazo.
Q: ¿Cómo empezar a invertir el dinero de manera inteligente?
La inversión puede comenzar después de controlar los gastos y avanzar en la reducción de las deudas. Antes de elegir activos es necesario comprender las características, los riesgos y los posibles rendimientos de opciones como acciones, bonos y bienes raíces. La selección debe ajustarse a los objetivos personales y a la tolerancia al riesgo. También conviene adoptar una perspectiva de largo plazo, diversificar la cartera y continuar aprendiendo sobre los mercados. Cuando sea necesario, puede considerarse el asesoramiento de un profesional financiero.
Q: ¿Por qué conviene diversificar una cartera de inversión?
Diversificar una cartera significa distribuir el dinero entre diferentes tipos de activos, en lugar de concentrarlo en una sola inversión. Esta práctica ayuda a gestionar el riesgo porque, cuando una clase de activo presenta un mal desempeño, otras pueden compensar parcialmente ese resultado y contribuir a proteger el capital. La diversificación debe acompañarse de conocimiento, paciencia y una estrategia de largo plazo. Las inversiones seleccionadas también deben corresponder con las metas financieras, las circunstancias personales y la tolerancia al riesgo de cada persona.
Summary & Key Takeaways
-
La educación financiera permite comprender cómo se gana, gasta, ahorra e invierte el dinero. Ese conocimiento ayuda a evaluar opciones, evitar deudas innecesarias y tomar decisiones alineadas con metas personales.
-
La disciplina convierte los objetivos económicos en hábitos sostenibles. Controlar impulsos, distinguir necesidades de deseos, seguir un presupuesto y mantener una estrategia constante favorece el progreso financiero.
-
Una gestión sólida combina control de gastos, reducción prioritaria de deudas de alto interés, fondo de emergencia e inversión diversificada a largo plazo, con activos adecuados a los objetivos y al riesgo.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from Libros Superación Diaria 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator