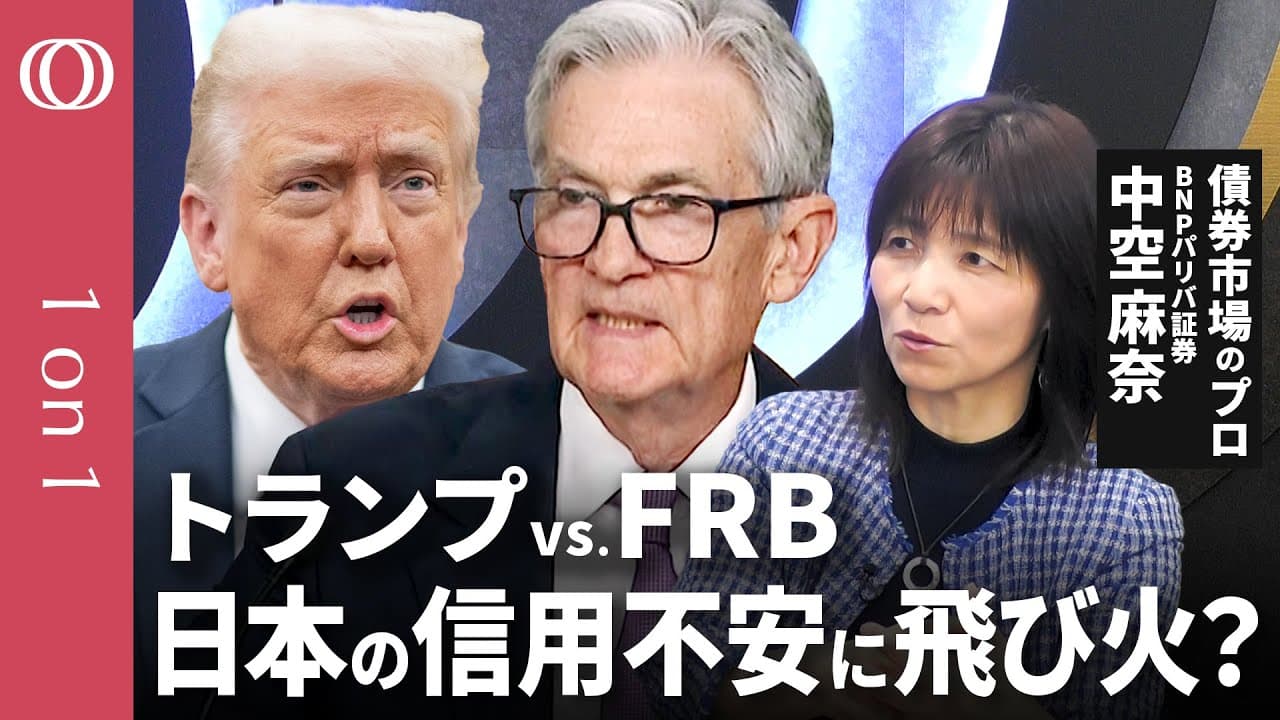
トランプ政策で金融危機は起こるのか?
TL;DR
現時点ではリーマンショック級の金融危機に至る可能性は低いが、関税強化によるインフレと景気後退、米国債への信認低下が重なると金融システム不安へ発展し得る。FRBへの利下げ圧力、米国債の売却、若年層のカード延滞、銀行の不良債権引当を継続的に確認する必要がある。
Transcript
クロスグワオンワ始まります。今日のテーマはですね、え、トランプ対 FRB です。ま、それとアメリカ経済と世界経済の行について色々と分析していきたいと思います。ではゲストをお呼びしましょう。 BNP パリバ証券の中空マナさんです。よろしくお願いします。 はい、よろしくお願いします。はい、 中空さん、やっぱり最近忙しいですか?このトランプの様でトランプのおかげで忙しくなってるかもしれないです。 いや、今日もいろんなニュースがあったんですけどどうですか?どういう風にトランプさんのこと見てますか? うん。 あの、少なくとも最初はもう、ま、防御だと思うし、なんかこの 1 人出てきた、これ正しくジャイアンみたいなね、いじめこみたいな人たちが出てくによって多くの人たちがさをするのはどうなんだっていう風に思... Read More
Key Insights
- 関税下の利下げは、輸入価格上昇によるインフレを刺激し、資産価格の過熱やバブル再来を招く恐れがあるため、金利の低さだけを理由に実施すべきではない。
- FRB議長の途中退任は、後任が金融緩和を進めるとの予想を市場に織り込ませ、急激なドル安と他通貨高を通じて、世界が保有するドル資産の安定性を損ない得る。
- 政府と中央銀行の対立は、本来ともに国の安定を目指す主体が異なる方向へ動く異例の状態であり、金融政策の独立性と市場の予見可能性を低下させる。
- 米国株と米国債の同時下落は、投資家が株式から安全資産へ移る通常の動きと異なり、米国債やドルそのものへの信認が疑われた可能性を示す。
- 米国債の売り手は、取引時間からアジア勢と推測されたほか、日本、中国、ファンドなどの説が出たが、収録時点では特定できず、断定できる証拠は示されていない。
- 市場の危険度を測る要点は流動性であり、資産価格が下がっても買い手が現れない場合は資金枯渇が疑われるため、米国債の利回りやスプレッドの拡大が重要になる。
- 若年層を中心とするクレジットカードの90日以上延滞増加は、所得環境の悪化と消費余力の低下を示し、デフォルトと銀行の不良債権を増やす経路になり得る。
- 現在のカード延滞は、巨額の住宅ローンを証券化して金融機関が持ち合ったリーマン時と構造が異なるため、収録時点で同規模の金融危機を示す状況ではない。
- 🎬 このチャンネルの他の動画:
- 📺 このチャンネル: TBS CROSS DIG with Bloomberg
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: トランプ政策でリーマンショック級の金融危機は起こるのか?
収録時点では、リーマンショック級の金融危機を警戒する段階ではないというのが中空麻奈氏の見方である。ただし、関税交渉が厳しい方向へ進み、景気後退、延滞増加、不良債権の拡大、流動性枯渇が連鎖すれば、金融システム不安へ発展する可能性は否定できない。
Q: なぜ関税によるインフレ下でFRBが利下げすると危険なのか?
関税が強いほど輸入品などの価格上昇を通じてインフレ圧力が高まるため、その局面で利下げを行うと金融環境が過度に緩み、資産価格の上昇やバブルを促す恐れがある。金利を低くしたいという政治的要請だけでは、物価安定との整合性を保てない。
Q: FRB議長が途中退任すると金融市場に何が起こるのか?
市場は次の議長がトランプ大統領の意向に沿って金融緩和を進めると予想し、その時点から政策転換を織り込み始める。中空氏は、過度なドル安と他通貨高が進み、世界の投資家が保有するドル資産の価格やドルの安定性に悪影響が及ぶ可能性を指摘している。
Q: なぜ米国株と米国債の同時下落が問題なのか?
株価が下落する局面では、通常は不安を避ける資金が債券へ移り、米国債が買われる。ところが両方が売られると、単なる株式市場の調整ではなく、安全資産とされてきた米国債や米国への信頼も揺らいだ可能性が生じ、米政府の資金調達が難しくなる。
Q: 米国債を売ったのは日本や中国なのか?
売り手は収録時点で特定されておらず、日本、中国、ファンドなどの説はいずれも推測の域を出ない。取引が米国市場の終了後に起きたためアジア勢が疑われ、日本には2月に米国債の一部をドイツやフランスの国債へ移したデータがある一方、中国による売却を否定する見方も紹介された。
Q: 米国債市場の危機を見分ける方法は?
米国債の利回りとスプレッドを継続して確認し、価格が下がった際に買い手が入るかを見る必要がある。資金が市場に十分あれば割安になった資産は買われるが、下落しても誰も買わない場合は流動性枯渇の恐れがある。スプレッド拡大は売り圧力や信用低下への懸念を示し得る。
Q: クレジットカード延滞は米国景気にどう影響するのか?
90日以上の延滞が増えると、家計に支払い余力がなく、今後の消費を抑えざるを得ない人が増えている可能性がある。特に18歳から29歳、30歳から39歳の層で延滞への移行が増えており、若年層の消費減速、デフォルト増加、銀行の不良債権拡大へ波及し得る。
Q: 現在の延滞問題がリーマンショックと異なるのはなぜか?
リーマンショック時には、元本の大きい住宅ローンを証券化した商品を多くの金融機関が保有し、同時に価値が損なわれた。今回示された中心的な懸念は規模の小さいクレジットカード債務であり、それを証券化して金融機関が広く持ち合う同様の状態は確認されていない。
Summary & Key Takeaways
-
トランプ大統領がパウエルFRB議長に退任を迫り、利下げを要求することは、中央銀行の政策転換を市場に織り込ませる。関税によるインフレが見込まれる局面で利下げすれば、資産バブルや急激なドル安を招く恐れがある。後任候補の報道だけでも緩和観測が広がり、ドル資産の価格と安定性を揺さぶるため、政府と中央銀行の対立自体が市場の不確実性を高める。
-
通常、株価下落時には安全資産とされる米国債へ資金が移るが、今回は株と国債がともに売られた。中空麻奈氏は、米国債売りが関税上乗せの90日停止を促した可能性を指摘する。売り手は日本、中国、ファンドなどの説があるものの特定されていない。重要なのは、米国の債務膨張やドルへの信頼低下が意識され、米国の資金調達力そのものが問われた点である。
-
金融危機の判断では、景気悪化と金融システム不安を分ける必要がある。失業不安、賃金低下の予想、若年層を中心とするクレジットカードの90日以上延滞は、消費減速と不良債権増加につながり得る。一方、カード債務は住宅ローンより規模が小さく、広く証券化され金融機関が持ち合ったリーマン時とは構造が異なる。銀行は引当を増やしているが、収録時点では危機を警戒する段階ではない。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from TBS CROSS DIG with Bloomberg 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator