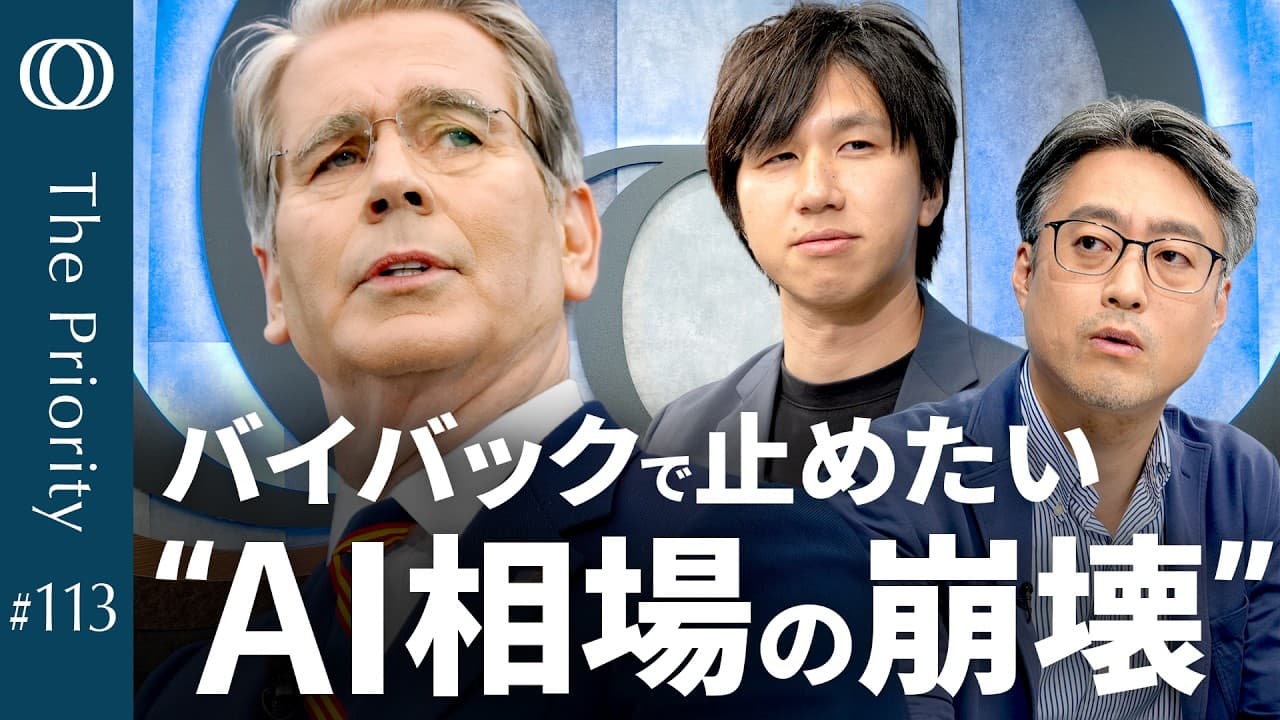
米国債バイバックでAI株はなぜ崩れるのか?
TL;DR
米財務省は長期国債の買い戻し上限を1回20億ドルから少なくとも40億ドルへ倍増したが、長期金利は再上昇した。AI企業の社債発行が金利を押し上げ、資金調達の縮小が設備投資、AI株、富裕層の消費を連鎖的に冷やす逆回転が警戒される。
Transcript
え、こんにちは。ザ プライオリティの時間です。本日は第 113 回目解説をお馴染み代王証券チーフエコノミストの聖さんです。よろしくお願いします。 [音楽] よろしくお願いします。 え、早速参りましょう。本日のトークテーマですが、先週くりしましたね。倍バックをさらに倍にするということで、この講座を深掘りしてまいりたいと思います。え、そうは言っても長期金利戻っております。株と買わせはどうなのか。 [音楽] [音楽] [音楽] え、別戦としですが、川わせに続いて、え 、ボンドでも市場介入ということでこの 思惑[音楽]、え、アメリカインフレの行 、それから金融政策への影響なども手的に 分析していきたいと思います。え、今週の 注目市ですが、アメリカでは7月のPC、 それから早いもので着損法会議[音楽]... Read More
Key Insights
- 米国債バイバックは、取引の少ない銘柄を財務省が買い取り、売買のしにくさや銘柄間の需給のゆがみを改善する技術的対応である。
- 今回の買い戻しは、10年から30年の国債を対象に、1回当たりの上限を20億ドルから少なくとも40億ドルへ倍増する措置である。
- 米長期金利の上昇要因は、インフレやFRBの利上げ懸念から、AI関連企業の社債増発による債券市場の需給悪化へ移っている。
- 買い戻しの効果は一時的であり、米10年国債利回りは4.64%を割り込んだ後に4.7%前後まで戻り、金利抑制の難しさを示した。
- AI株の逆回転は、金利上昇で企業が社債発行を減らし、設備投資の縮小懸念が強まり、先行して上昇した株価が調整する経路で起こる。
- 株価下落は、資産価格の上昇を前提に支出してきた家計上位層の消費を弱め、景気悪化とリスクオフによる望ましくない金利低下につながり得る。
- 財務省の国債買い戻しは、中央銀行と違って通貨を発行できないため、赤字分と買い戻し資金を短期国債の発行などで調達する必要がある。
- 短期国債の増発は短期金利を押し上げ、政策金利を誘導するFRBに対応を迫り、短期国債購入によるバランスシート拡大へ発展する可能性がある。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 米国債のバイバックとは何ですか?
米国債のバイバックとは、米財務省が市場で既発国債を買い戻す仕組みである。取引量が少なく、売りたい時に買い手を見つけにくい銘柄を買い取ることで、銘柄ごとの需給の偏りをならし、市場流動性を改善する技術的対応と説明されている。
Q: 米財務省はバイバックをどのように拡大したのですか?
米財務省は、10年から20年、20年から30年、30年物の国債を対象として、1回当たりの買い戻し上限を従来の20億ドルから少なくとも40億ドルへ倍増した。通常の四半期資金調達計画の発表時ではなく、突然公表された点も市場の驚きを招いた。
Q: なぜバイバック後も米長期金利は再上昇したのですか?
買い戻し発表で米国債が一時買われ、10年国債利回りは4.64%を割り込んだが、その後は4.7%前後へ戻った。AI関連企業の社債増発や米国の財政悪化に伴う需給懸念が残り、買い戻しだけでは金利上昇圧力を解消できなかったためである。
Q: 米長期金利の上昇要因はなぜ変化したのですか?
当初は原油価格上昇によるインフレ懸念とFRBの利上げ観測が注目された。しかし雇用、賃金、CPI、PPIが弱く、利上げ観測が後退しても金利が下がらなかったため、以前から存在したAI関連企業の社債増発や財政悪化による需給問題へ焦点が移った。
Q: なぜ金利上昇がAI株の下落につながるのですか?
金利が上がり続けると、ハイパースケーラーが社債発行を減らし、調達資金を使ったAI関連の設備投資を縮小する可能性がある。市場が投資減少をAI成長の鈍化と受け止めれば、期待を先行して織り込んだAI・半導体株が大きく調整する恐れがある。
Q: AI株の下落は米国経済にどう波及しますか?
AI関連株が下落すると、株価上昇を前提に多く消費してきた家計上位層の支出が落ちる可能性がある。消費と景気が弱まればインフレ懸念も後退して金利は下がり得るが、それは景気悪化やリスクオフを伴うため、望ましい金利低下とはいえない。
Q: バイバックはFRBの金融政策にどう影響しますか?
財務省は中央銀行のように通貨を発行できないため、長期国債の買い戻し資金と財政赤字を短期国債の発行などで賄う必要がある。短期国債の供給が増えて短期金利が上がれば、政策金利を誘導するFRBの市場操作と衝突し、追加対応が必要になる。
Q: FRBが短期国債を買う可能性があるのはなぜですか?
短期国債の増発によって市場の短期金利がFRBの目標から上振れすると、FRBは資金量を調整して政策金利を誘導しなければならない。対応策として短期国債を買えば市場で消化すべき供給を減らせるが、FRBのバランスシートは拡大し、量的緩和に近い政策との議論を招く。
Summary & Key Takeaways
-
米財務省は、10年から20年、20年から30年、30年物の国債を対象に、1回当たりの買い戻し上限を20億ドルから少なくとも40億ドルへ倍増した。表向きは、取引の少ない銘柄を買い取って市場のゆがみを抑える流動性改善策だが、市場は長期金利を下げたい意図も読み取っている。
-
インフレやFRBの利上げ観測が弱まっても米長期金利が下がらず、注目はAI関連のハイパースケーラーによる社債増発と国債市場の需給悪化へ移った。買い戻し発表で金利は一時低下したものの再び上昇し、ベッセント財務長官の政策対応への市場の信頼も揺らいでいる。
-
金利上昇でAI企業が社債発行や設備投資を減らせば、AI成長期待を織り込んだ株価が調整し、株高を背景に消費してきた家計の支出も落ちかねない。また、財務省が買い戻し資金を短期国債で調達すると短期金利に上昇圧力がかかり、FRBが短期国債購入を迫られる可能性もある。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from TBS CROSS DIG with Bloomberg 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator