相続税はいくらからかかり実家をどう引き継ぐか
TL;DR
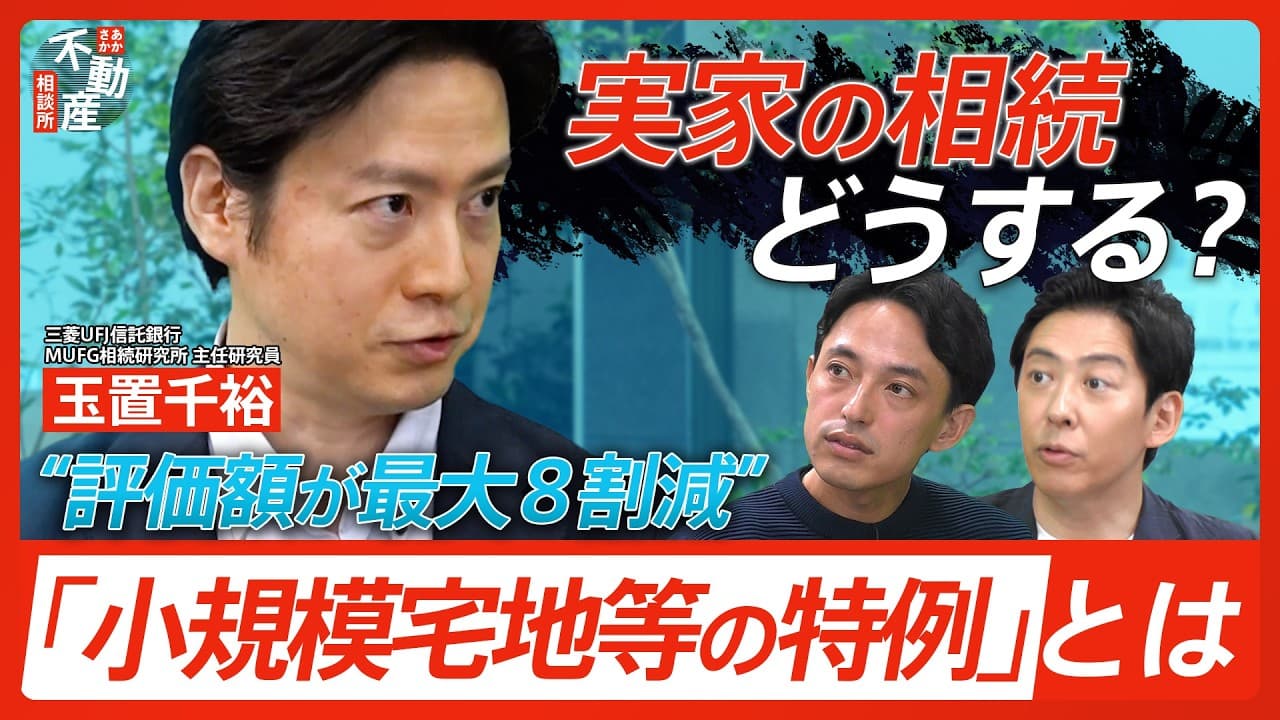
相続税は、遺産から葬式費用や債務などを差し引いた額が「3000万円+600万円×法定相続人」を超えると、超過部分が課税対象になる。実家の承継では、遺言書、遺留分、配偶者の税額軽減、小規模宅地等の特例を早期に確認し、家族で方針を決めることが重要である。
Transcript
相続って何歳ぐらいから考え始めた方が いいのか何かあります本来は早い方に越し たことはない資産を次の世代の方にこう 移転していく例えば教育資金でえ必要で あるとかですね住宅の購入資金に必要で あるとかまそういった必要なタイミングで ま増よしてあげることによって実はこれ 税制上のあのいろんな特例っていうのも 使えたりしますのでま特に今回不動産 相談所ということで実家をどうするのって いうのは1つま一番大きなテーマですよね ね特例を理解した上で活用するとより不 動産の続する時に続圧縮した形で続できる と思うので現役世代とか若い世代こそ興味 持ってでむしろ親世代に対して話を持っ てくみたいなことができるとよりいいのか な [音楽] とTBSアナウンサー駒田健です不動産 リテラシー工場ミッションとす... Read More
Key Insights
- 相続税の基礎控除は「3000万円+600万円×法定相続人」であり、葬式費用や借入金などを差し引いた遺産がこの金額を超えると、超過部分が課税対象になる。
- 相続の対象は現金、預金、有価証券、不動産、リゾート会員権だけでなく、亡くなった人の借入金や未払金などのマイナスの財産も含む。
- 遺言書がある場合は記載された財産配分が原則として優先されるが、配偶者や子などの相続人に保障された最低限の取り分である遺留分への配慮が必要である。
- 遺留分は侵害された相続人が自ら請求する権利であり、遺言書が遺留分を侵害していても、相続人が請求しなければ直ちに問題になるとは限らない。
- 遺言書は一度作成して終わりではなく、何度でも書き換えられるため、財産の変化、生前贈与、家族関係、賃貸経営の承継方針に合わせた更新が可能である。
- 配偶者の税額軽減は、配偶者が取得した財産について、1億6000万円または法定相続分のどちらか大きい金額まで相続税を課さない仕組みである。
- 小規模宅地等の特例は、居住や事業の継続に配慮し、条件を満たす土地について一定面積まで評価額の50%または80%を差し引ける制度である。
- 二次相続は法定相続人の減少によって基礎控除が小さくなり、配偶者の税額軽減も使えなくなるため、一次相続の段階から子どもの将来負担を考える必要がある。
- 🎬 このチャンネルの他の動画:
- 📺 このチャンネル: TBS CROSS DIG with Bloomberg
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 相続税はいくらからかかりますか?
相続税は、遺産から葬式費用、亡くなった人の借入金や未払金などを差し引いた額が、基礎控除を超える場合にかかる。基礎控除は「3000万円+600万円×法定相続人」で計算し、法定相続人が増えるごとに600万円ずつ増加する。控除額を超えない場合、相続税は発生しない。
Q: 相続の対象となる財産とは何ですか?
相続の対象には、現金、預金、有価証券、不動産、リゾート会員権などのプラスの財産だけでなく、亡くなった人が残した借入金や未払金などのマイナスの財産も含まれる。相続税を確認するときは、取得する資産だけを見るのではなく、差し引ける債務や葬式費用も含めて整理する必要がある。
Q: 遺言書がない場合に遺産を分ける方法は?
遺言書がない場合は、相続人全員による遺産分割協議で財産の分け方を決める。全員の合意が得られず協議がまとまらない場合は、家庭裁判所の調停や審判に委ねることになる。実家や賃貸不動産の扱いを生前に話し合い、大まかな承継方針を共有しておくことが、相続後の調整を円滑にする。
Q: 遺言書と法定相続分はどちらが優先されますか?
遺言書がある場合は、原則として遺言書に記載された財産の配分が優先される。遺言者は相続人以外の親族、知人、公益的な団体にも財産を渡せるが、配偶者や子などには遺留分が保障される。遺留分を侵害する内容は請求につながる可能性があるため、作成時には最低限の取り分への配慮が必要である。
Q: 遺留分を侵害された場合はどうすればよいですか?
遺留分を侵害された相続人は、遺言によって多くの財産を受け取った人に対して請求する必要がある。遺留分は自動的に配分を修正する仕組みではなく、侵害された本人が権利を行使するものである。ただし、一次相続で残された親が多く取得した場合、子が将来の二次相続を考えて直ちに請求しないケースもある。
Q: 配偶者の税額軽減を利用する条件は何ですか?
配偶者の税額軽減を使うには、相続税の申告期限までに遺産分割協議がまとまり、誰がどの財産を引き継ぐか決まっていることが重要である。配偶者が取得した財産は、1億6000万円または法定相続分のどちらか大きい金額まで課税されない。未分割の場合は原則として一度税金を納めるため、一時的な負担が生じ得る。
Q: 小規模宅地等の特例で実家の相続税を減らす方法は?
小規模宅地等の特例は、居住や事業を継続するなどの条件を満たす土地について、一定面積まで評価額の50%または80%を差し引く制度である。実家だけでなく、条件を満たす事業用や賃貸用の不動産にも利用できる。ただし要件は細かく改正もあるため、誰が取得し、相続後も利用を続けるかを事前に整理する必要がある。
Q: 二次相続で相続税が高くなるのはなぜですか?
二次相続では、一次相続より法定相続人が減って基礎控除額が小さくなり、配偶者の税額軽減も使えなくなるため、子どもの税負担が増える可能性がある。夫婦と子ども2人の例では、一次相続の基礎控除は4800万円だが、残された配偶者が亡くなる二次相続では4200万円に減る。一次相続だけでなく、両方を通じた配分の検討が必要である。
Summary & Key Takeaways
-
相続は、亡くなった人の現金、預金、有価証券、不動産などに加え、借入金や未払金といったマイナスの財産も引き継ぐ仕組みである。遺言書があれば原則として記載内容に従い、なければ相続人全員で遺産分割協議を行う。協議がまとまらない場合は、家庭裁判所の調停や審判に委ねられる。
-
遺言書は法定相続分より優先され、相続人以外の人や公益的な団体にも財産を渡せる。ただし、配偶者や子などには最低限の取り分である遺留分があり、侵害された相続人は財産を多く受け取った人へ請求できる。遺言書は何度でも書き換えられるため、早めに作り、財産や家族の状況に応じて見直すことが望ましい。
-
相続税の基礎控除は「3000万円+600万円×法定相続人」であり、葬式費用、借入金、未払金などを差し引いた財産が控除額を超えなければ相続税は発生しない。配偶者の税額軽減や小規模宅地等の特例は負担を抑えられる一方、遺産分割や利用状況などの条件がある。改正によって適用可否も変わるため、相続時点の制度確認が必要である。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from TBS CROSS DIG with Bloomberg 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator