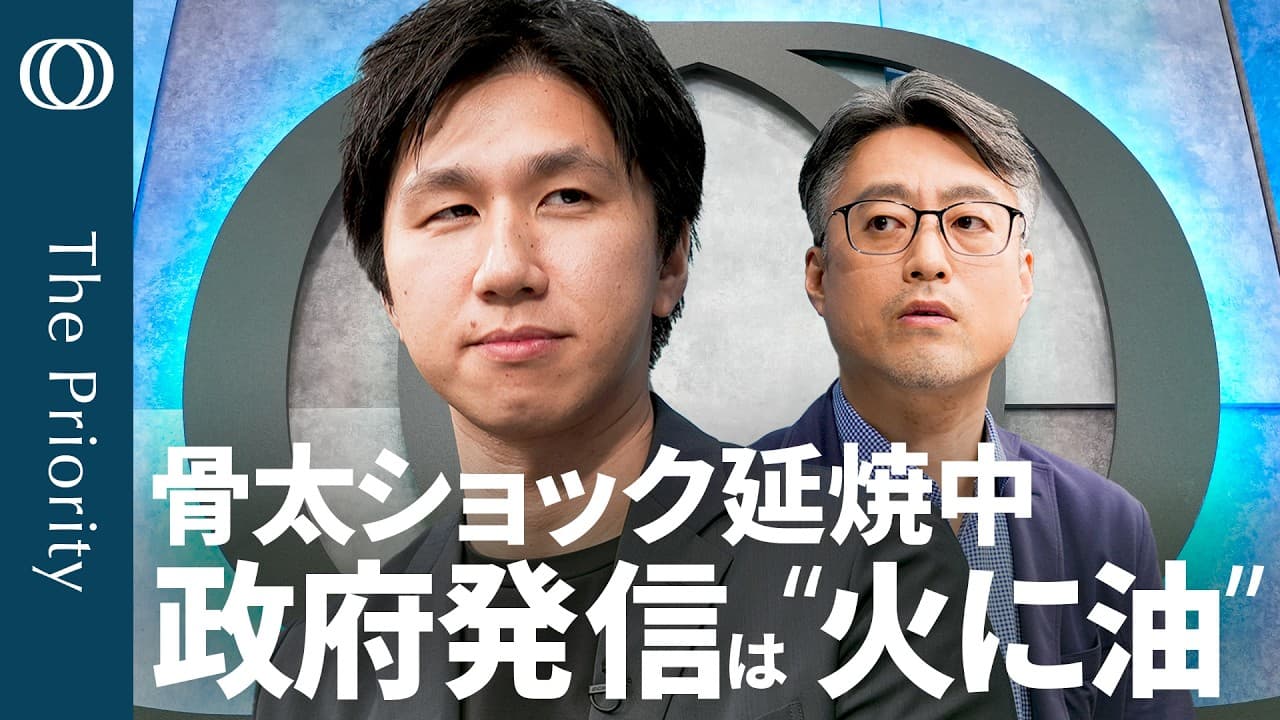
政府発言はなぜ日本市場を不安定にするのか
TL;DR
政府が日銀やGPIFに関する方針を十分に調整せず発信すると、政策意図への疑念が広がり、金利や為替、株価に不要な変動を生む。片山財相の発言も国債投資拡大への思惑を招いたが、GPIFの配分変更には合理的な説明と慎重な検討が必要である。
Transcript
こんにちは。ザプライオリティの時間です。解説は大和証券チーフエコノミストのひトルさんです。よろしくお願いいたします。 よろしくお願いします。 本日のトークテーマです。アメリカとイランの欧州がまた激しくなっていましてマーケットの受け止めを検証してみたいと思います。え、先週のことでしたけれども骨太布太ショックが広がりましてそこに慌ててどうも政府与党が修正をかけるようです。 [音楽] [音楽] え、そして、え、それにつられる形で GPIについて[音楽]片山財務大臣発言 しましたけど、これは果たして口先介入 だったのかどうか、この辺たりも見て まいり[音楽]ます。そして、え、重要度 が上がってきてるFOMC技似についても 分析してまいりたいと思います。今週の 注目指標ですが、アメリカ2つ消者物価 指... Read More
Key Insights
- 政府の政策発信は、内容が一般論でも日銀への圧力と解釈されれば、市場の疑念を強め、金利や為替、株価に余計な変動を発生させる要因となる。
- 日本市場の下落は、米国とイランの応酬だけでなく、韓国市場を含むAI・半導体関連株の激しい値動きにも大きく影響された結果である。
- 米国の長期金利上昇は、長期のインフレ予想上昇ではなく、原油高を抑えるためにFRBが利上げするとの思惑による実質金利上昇が中心である。
- 骨太の方針原案は、日銀の適切な金融政策運営と政府との緊密な連携を明記したため、政権が利上げを望んでいないとの見方を市場に広げた。
- 政府の相次ぐ修正説明は、政策意図を明確にするよりも調整不足を印象づけ、将来の補正予算や年度予算にも市場混乱が及ぶとの警戒を生む。
- 片山財相のGPIF発言は、200兆円を超える運用資産の国内国債配分が増えるとの思惑を呼び、債券高、株高、円高のトリプル高を招いた。
- GPIFの資産配分変更は、国債の割安さや株価水準、歴史的な円安による海外資産の増価を踏まえれば、運用上の合理的判断として説明できる。
- 為替介入の判断は、特定の円相場水準だけでなく、投機的な変動の速度や円の対ドルでの劣後度、介入効果を総合的に見極める必要がある。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 政府発言はなぜ日本市場を不安定にするのか?
日銀やGPIFの独立性に関わる発言は、政府が金融政策や年金運用に圧力をかける意図だと解釈される可能性がある。さらに原案修正や関係者の追加説明が続くと、政府内の調整不足が疑われ、政策不確実性とリスクプレミアムが高まり、金利や為替、株価の変動につながる。
Q: 骨太ショックとは何ですか?
骨太の方針原案に、日銀の適切な金融政策運営や政府との緊密な連携が盛り込まれ、市場が日銀への利上げ抑制圧力と受け止めたことで金利が急上昇した動きを指す。政府は日銀の自主性を尊重すると説明し、物価安定を強調する方向で原案修正に動いた。
Q: 片山財相のGPIF発言はなぜ市場を動かしたのか?
GPIFをはじめとする年金基金による国内金融資産への投資を後押しするとの発言が、国内国債の購入拡大を連想させたためである。200兆円を超える資産を運用するGPIFが配分を変えれば影響が大きいとの見方から、債券高、株高、円高のトリプル高が進んだ。
Q: GPIFの基本的な資産配分とは何ですか?
GPIFの基本的な枠組みは、国内株式、国内債券、海外株式、海外債券という伝統4資産をそれぞれ配分する構成である。これに加えて不動産などのオルタナティブ資産もあり、組み入れ上限は5%だが、現状の比率は2%以下にとどまると説明されている。
Q: GPIFが国内債券を増やす合理的な理由は何ですか?
金利上昇によって日本国債が割安になった一方、株価は高値圏にあると分析できるため、株式を減らして国内債券を増やす判断には運用上の合理性がある。また、歴史的な円安で海外資産の円換算価値が増えているなら、海外比率を下げて国内資産へ戻す調整も説明可能である。
Q: GPIFの資産配分はすぐに変更されるのか?
直ちに大規模な変更が実施されるとは限らない。年金資産を政治的な理由で動かしたと受け取られないよう、資産価値の最大化につながる合理的な背景説明と運用上の論理を組み立てる必要があり、政府内の意思統一を含めて慎重な検討が求められる。
Q: 米国の長期金利はなぜ上昇したのか?
米国の10年など長期のインフレ予想は安定しており、上昇の中心はインフレ分を除いた実質金利だと分析されている。原油価格の上昇を抑えるためにFRBが利上げへ動くとの思惑が強まり、金融引き締めを織り込む形で長期金利が4.57%まで上昇した。
Q: 為替介入はどのような条件で判断されるのか?
特定の円相場水準だけで機械的に判断するのではなく、相場変動の速度や投機的な動きが重視されるとされる。基本的にドル高が進む局面で円だけが大きく劣後していなければ、介入効果は限られるため慎重になる一方、円安水準への政治的批判も判断材料になり得る。
Summary & Key Takeaways
-
米国とイランの応酬が激しくなるなか、原油価格は一度落ち着いた後に再上昇し、74ドル12セントとなった。日経平均は6万7242円で終え、約2%下落したが、地政学リスクだけでなく、韓国市場を含むAI・半導体関連株の大幅な値動きにも強く左右された。
-
骨太の方針原案に日銀の「適切な金融政策運営」や政府との緊密な連携が記され、市場は利上げを抑える圧力だと受け止めた。政府は日銀の自主性を尊重する立場を改めて示したが、原案修正や関係者発言が混乱を印象づけ、政策不確実性を高めた。
-
片山財相がGPIFなどによる国内金融資産への投資を後押しすると発言し、国債購入拡大への期待から債券高、株高、円高が進んだ。ただし、GPIFの配分変更は政治的要請ではなく、年金資産の価値を高める合理的な根拠に基づく必要があり、直ちに実現する話ではない。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from TBS CROSS DIG with Bloomberg 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator