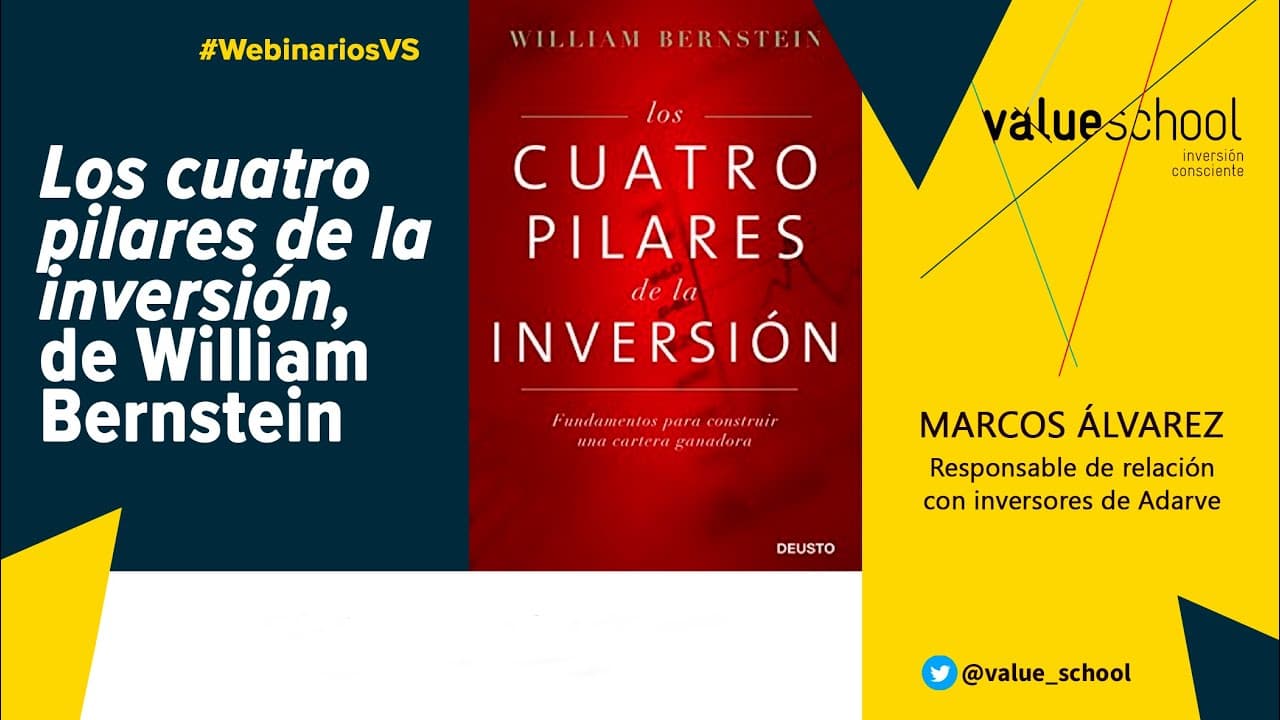
¿Cómo construir una cartera de inversión duradera?
TL;DR
Para invertir a largo plazo hay que aceptar que riesgo y rentabilidad van unidos, diversificar entre distintos activos y mantener una metodología consistente. Bernstein propone aspirar a compensar la pérdida de poder adquisitivo y obtener resultados similares a los del mercado, pues superarlo de forma sostenida es muy difícil, mientras que invertir en él resulta comparativamente sencillo.
Transcript
[Música] bueno pues vamos allá ven a crear son las 7 empezamos que luego luego nos quedamos siempre sin mucho tiempo buenas tardes a todos y bienvenidos por buenas tardes buenos días o buenas noches porque ya en los binarios es lo que toca no sabemos en qué franjas horarias os encontráis si habéis estado aquí desde hace unos minutos sabéis que tene... Read More
Key Insights
- El riesgo y la rentabilidad están vinculados, por lo que buscar más rendimiento exige aceptar más incertidumbre.
- La reducción de pérdidas y volatilidad suele implicar como contrapartida una rentabilidad potencial menor.
- El horizonte de largo plazo puede mitigar el riesgo percibido hasta volverlo comparativamente insignificante.
- Batir la inflación es un objetivo modesto en apariencia, pero el ponente advierte que no resulta fácil.
- Obtener rentabilidades similares al mercado es más realista que intentar superarlo de manera sostenida.
- Una cartera consistente combina distintos activos, entre ellos renta variable y renta fija.
- La distribución entre activos debe adaptarse a factores personales como la edad y los objetivos.
- Una metodología puede ser sencilla de comprender y, al mismo tiempo, difícil de mantener en la práctica.
- Libro relacionado: Los cuatro pilares de la inversión
- Exporta tus subrayados de Kindle a Glasp: Cómo importar tus subrayados de Kindle en Glasp
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: ¿Cómo se relacionan el riesgo y la rentabilidad al invertir?
El riesgo y la rentabilidad avanzan juntos: aspirar a una rentabilidad mayor obliga a admitir y soportar un riesgo superior. En sentido contrario, quien desea evitar pérdidas o reducir la volatilidad debe aceptar probablemente un rendimiento menor. El significado concreto del riesgo también depende del inversor. Para algunas personas es la pérdida de capital, mientras que para otras es observar cómo sus activos bajan repetidamente. Por eso, antes de construir una cartera conviene reconocer qué clase de incertidumbre se puede tolerar sin abandonar la metodología elegida.
Q: ¿Cuál debería ser el objetivo razonable de un inversor a largo plazo?
Un objetivo razonable consiste en compensar la pérdida de poder adquisitivo provocada por la inflación y obtener una rentabilidad similar a la del mercado. El planteamiento evita depender de la aspiración de superarlo, algo que se presenta como muy difícil. Invertir en el propio mercado resulta comparativamente sencillo, aunque mantener esa decisión no necesariamente lo sea. La meta debe apoyarse en una metodología consistente y en una cartera diversificada, en lugar de buscar resultados extraordinarios que exijan asumir riesgos incompatibles con las circunstancias del inversor.
Q: ¿Por qué una cartera de inversión debe estar diversificada?
La diversificación permite distribuir la cartera entre numerosos activos en lugar de concentrar los ahorros en una sola fuente de rentabilidad y riesgo. El enfoque presentado combina, entre otros componentes, renta variable, identificada con la bolsa, y renta fija, que puede incluir bonos y pagarés del Estado o de compañías. Los porcentajes no se plantean como universales, sino que pueden variar según la edad y los objetivos. Esta estructura busca establecer una base adecuada para invertir a largo plazo y hacer que el riesgo percibido se vaya diluyendo con el tiempo.
Q: ¿Cómo influye el plazo temporal en el riesgo de una inversión?
El horizonte temporal puede modificar la forma en que se percibe el riesgo. Según la explicación del primer pilar, a largo plazo ese riesgo se va mitigando hasta llegar a resultar comparativamente insignificante. Esto no significa que los activos dejen de bajar durante el recorrido, pues el propio debate contempla la experiencia de ver descensos frecuentes. La consecuencia práctica es que la cartera y la metodología deben diseñarse para sostenerse durante periodos prolongados, especialmente cuando el mercado pone a prueba la capacidad del inversor para mantener su decisión.
Q: ¿Cómo se combinan la renta variable y la renta fija en una cartera?
La propuesta parte de distribuir el patrimonio entre renta variable y renta fija. La primera se asocia con la bolsa, mientras que la segunda incluye instrumentos como bonos y pagarés emitidos por el Estado o por compañías. El reparto concreto se desarrolla mediante porcentajes que dependen de las edades y los objetivos de los inversores, por lo que no se ofrece una combinación única válida para todos. La finalidad es construir una cartera diversificada, coherente con la rentabilidad buscada y con el nivel de riesgo que cada persona puede soportar.
Q: ¿Por qué una estrategia de inversión sencilla puede ser difícil de aplicar?
Una metodología puede resultar sencilla porque sus bases se entienden con claridad: diversificar, repartir entre clases de activos, asumir la relación entre riesgo y rentabilidad y mantener una perspectiva de largo plazo. Sin embargo, ejecutarla no es necesariamente fácil. Las bajadas diarias o repetidas de los activos pueden alterar la percepción del riesgo y provocar decisiones incompatibles con el plan. La dificultad práctica consiste en conservar la consistencia cuando aparecen periodos adversos, sin olvidar que reducir toda volatilidad también reduciría la rentabilidad que puede esperarse de la cartera.
Q: ¿Son aplicables fuera de Estados Unidos los principios de Bernstein?
Los principios principales sí pueden aprovecharse fuera de Estados Unidos, aunque algunas partes específicas describen la realidad de ese país. Las referencias a la industria de fondos, los corredores de bolsa y la organización del sector financiero estadounidense pueden diferir del modelo español, caracterizado en la conversación por una presencia tradicional de bancos basada en la confianza. Aun así, las conclusiones generales pueden ser parecidas. Cada inversor debe trasladar los principios a los productos disponibles en su propio mercado, sin confundir una estructura local concreta con la idea financiera subyacente.
Q: ¿Qué aporta Los cuatro pilares de la inversión al inversor independiente?
La obra reúne en un solo volumen contenidos que, de otra manera, podrían encontrarse dispersos en distintos libros o foros. Expone sus cuatro pilares paso a paso y adopta una orientación suficientemente práctica para fijar las bases de una inversión consistente a largo plazo. Además, cuestiona la sabiduría de Wall Street y las prácticas de los corredores, con la intención de que los inversores administren sus inversiones con inteligencia. Su utilidad central está en ofrecer una metodología comprensible, aunque llevarla a la práctica continúe exigiendo disciplina.
Summary & Key Takeaways
-
La teoría de la inversión parte de una relación inseparable: quien busca una rentabilidad mayor debe aceptar más riesgo, mientras que reducir la posibilidad de pérdidas o la volatilidad limita el rendimiento esperado.
-
Bernstein plantea una cartera diversificada con renta variable y renta fija, ajustando sus porcentajes según la edad y los objetivos del inversor, para seguir una estrategia coherente durante un periodo prolongado.
-
El objetivo razonable consiste en compensar la pérdida de poder adquisitivo y aproximarse a la rentabilidad del mercado. La mayor dificultad no está en diseñar el método, sino en aplicarlo con constancia.
-
El libro reúne principios de inversión a largo plazo que normalmente aparecen dispersos y los presenta paso a paso, con una orientación práctica que facilita establecer una base de actuación.
-
Algunas referencias a fondos, corredores y organización financiera corresponden al mercado estadounidense, pero las conclusiones generales pueden trasladarse a otros países y productos.
-
El significado del riesgo varía entre inversores: algunos lo entienden como pérdida permanente de capital y otros como la incomodidad de observar descensos frecuentes en sus activos.
-
El riesgo percibido puede mitigarse al ampliar el horizonte temporal, aunque sostener una cartera durante las caídas exige disciplina y hace que una metodología sencilla no sea necesariamente fácil.
-
La obra cuestiona las prácticas de los corredores y la sabiduría convencional de Wall Street para ayudar al inversor independiente a gestionar sus ahorros con mayor responsabilidad.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from El podcast de Value School 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator