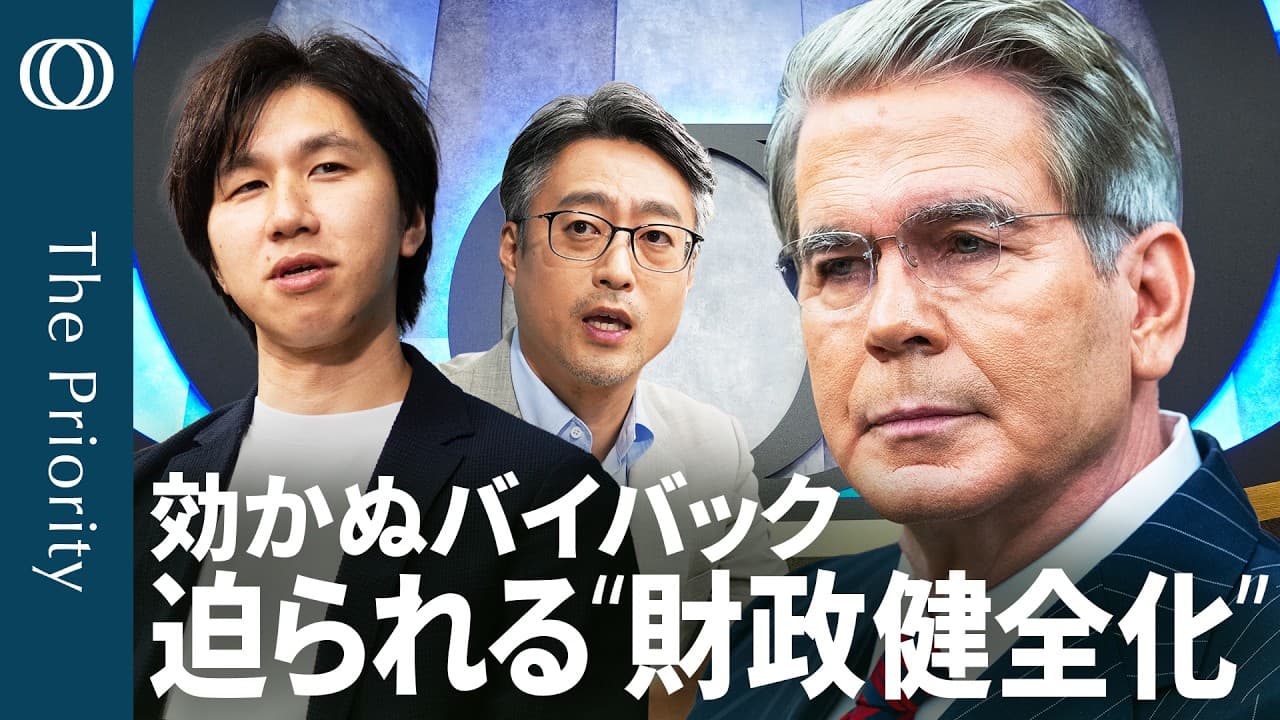
なぜ日米の長期金利上昇は止まらないのか
TL;DR
日米の長期金利を安定させるには、国債の買い戻しや為替介入だけでなく、市場が信頼できる財政健全化策が必要である。コロナ後の債務負担はインフレによる名目GDP拡大で見えにくくなっていたが、成長と物価上昇の鈍化により再び表面化しつつある。
Transcript
え、こんにちは。ザプライオリティの時間です。解説は大和証券チーフエコノミストのセフロトホールさんです。よろしくお願いいたします。 よろしくお願いします。 え、第114 回目ですけども、本日のトークテムはこちらです。え、日米共に金利が上がってますけど、果たして打つてはあるのか。先週深掘りしましたバックですけれどもバイバイということで早くも効果がれております。え、先週ホールでウォ議長が発言をしましたけどそのシーンを探ります。 そして別セと長感どうも憂鬱な日々がつい ております。今週の注目指標はG20、 それから早くも雇用統計の時期がやって まいりました。え、私たちの番組ですが 経済やマーケットに影響を及ぼす指標 トピックス読み解いて皆様のお役に立ち たいと思ってやっております。え、主に 月曜日毎... Read More
Key Insights
- ・米国の国債バイバックは長期金利を十分に低下させず、買い戻しによる需給調整だけでは債券市場の財政不安を解消できないことを示した。
- ・政府預金を使う国債買い戻しは短期国債の増発を避けられる一方、資金を市場へ放出するため、量的緩和に近いとの見方も生じている。
- ・日本の長期金利は一時2.95%へ上昇し、約29年10カ月ぶりの水準となったが、背景には国内財政だけでなく米国金利への不安もある。
- ・為替の協調介入は一時的に円高をもたらしたものの、ドル円相場は再び160円付近となり、長期的な流れを変える効果は薄れている。
- ・債券市場の主な変動要因は原油や利上げ回数だけでなく、国債需給、財政、民間企業による社債増発などへ広がり、理解しにくくなっている。
- ・コロナ後の債務比率改善は財政再建の成果ではなく、インフレで名目GDPという分母が膨らんだ結果であり、債務削減そのものは進んでいない。
- ・名目GDPの伸びが鈍化すると政府と民間の債務負担が再び表面化し、コロナ期に積み上がった問題が遅れて現れる転換点となる可能性がある。
- ・ウォーシュ議長の発言は雇用より物価を重視する内容だったが、具体的な利上げ決定ではなく規律への姿勢を示した段階にとどまっている。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: なぜ米国の国債バイバックで長期金利は下がらなかったのか?
国債の買い戻しには規模や継続性の限界があり、債券市場が抱える財政への不安を根本的に解消できなかったためである。政策発表による安心感も期待されたが、逆にベッセント財務長官の焦りを示すものと受け取られた面があり、市場の関心は具体的な財政健全化策へ移った。
Q: 米国の国債バイバックに政府預金を使うと何が起きるのか?
政府預金を使えば、買い戻し資金を得るための短期国債増発を避けられ、短期金利への上昇圧力を抑えられると説明されている。一方で、政府預金が市場へ放出されるため、実質的には量的緩和に近いのではないかとの議論も生じており、政策効果の評価は分かれている。
Q: なぜ日本の長期金利は2.95%まで上昇したのか?
日本では予算や財政運営への警戒が残り、過去の政策方針を巡る不透明感も市場の不安につながっている。ただし末廣氏は、足元の上昇を国内の積極財政リスクだけで説明するのではなく、米国で長期金利が高止まりしていることから波及する圧力や不安も大きいとみている。
Q: 為替介入で円安の流れを止めることはできたのか?
協調介入の直後には円高方向へ大きく動いたものの、その後は徐々に円安が進み、ドル円相場は再び160円付近となった。介入による即時的な効果は確認できたが、長期的な相場の方向を変えるほどではなく、FRBと日銀の利上げ観測を含む材料を見極める展開になっている。
Q: なぜ債務問題が今になって表面化しているのか?
コロナ後はサプライチェーン問題やエネルギー問題などによるインフレが続き、名目GDPが拡大したため、債務残高の対名目GDP比が見かけ上低下した。しかし債務そのものを積極的に減らしたわけではない。実質成長とインフレが鈍化して分母が伸びにくくなり、隠れていた負担が表面化しつつある。
Q: インフレは政府債務の負担をどのように見えにくくしたのか?
債務残高の対名目GDP比では、名目GDPが分母となる。インフレによって物価と名目GDPが膨らめば、債務残高という分子を削減しなくても比率は低下する。このためコロナ後には財政健全化を進めずとも指標が改善し、債務問題が表面化するまでの猶予期間が生まれたと説明されている。
Q: 本格的な財政健全化が始まると経済はどうなるのか?
金融危機後の欧州債務危機では、各国が財政健全化を進めた結果、需要が弱まり、2010年代は低成長、低インフレ、低金利の時代へ向かったと整理されている。今回も債務問題への対応として支出抑制などが進めば、内需の鈍化や経済成長率の低下につながる可能性がある。
Q: ウォーシュ議長の発言は利上げを意味するのか?
発言は雇用よりも物価安定を重視し、基調的なインフレ率が十分な速度で目標へ向かわなければ追加対応が必要だとする内容だった。ただし、特定の利上げ決定に約束したのではなく、規律に約束すると述べたにすぎない。市場は利上げ観測を強めたが、具体的な行動時期までは示されていない。
Summary & Key Takeaways
-
米国の国債バイバックは、短期国債の増発ではなく政府預金を資金に使うとの説明も出たが、長期金利を十分に下げられなかった。買い戻しには規模の限界があり、発表自体も財務当局の焦りを示す材料として受け取られた。市場の関心は一時的な需給調整から、ベッセント財務長官が示唆した財政健全化策の具体性へ移っている。
-
日本の長期金利は一時2.95%と約29年10カ月ぶりの水準に達した。政権側から財政健全化を意識した発信は増えているものの、過去の政策方針を巡る不透明感が市場の警戒を残している。末廣氏は、足元の上昇について日本の積極財政だけでなく、米国金利の上昇から波及する不安も大きいと分析した。
-
コロナ後はサプライチェーン問題やエネルギー問題などによるインフレで名目GDPが膨らみ、債務残高の対名目GDP比が見かけ上改善した。しかし財政健全化が進んだわけではなく、成長率とインフレ率が鈍化すれば債務問題が表面化する。今後、本格的な財政健全化に向かえば、需要の弱まりや低成長、低インフレ、低金利につながる可能性がある。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from TBS CROSS DIG with Bloomberg 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator