Por que começar a investir para a aposentadoria?
TL;DR
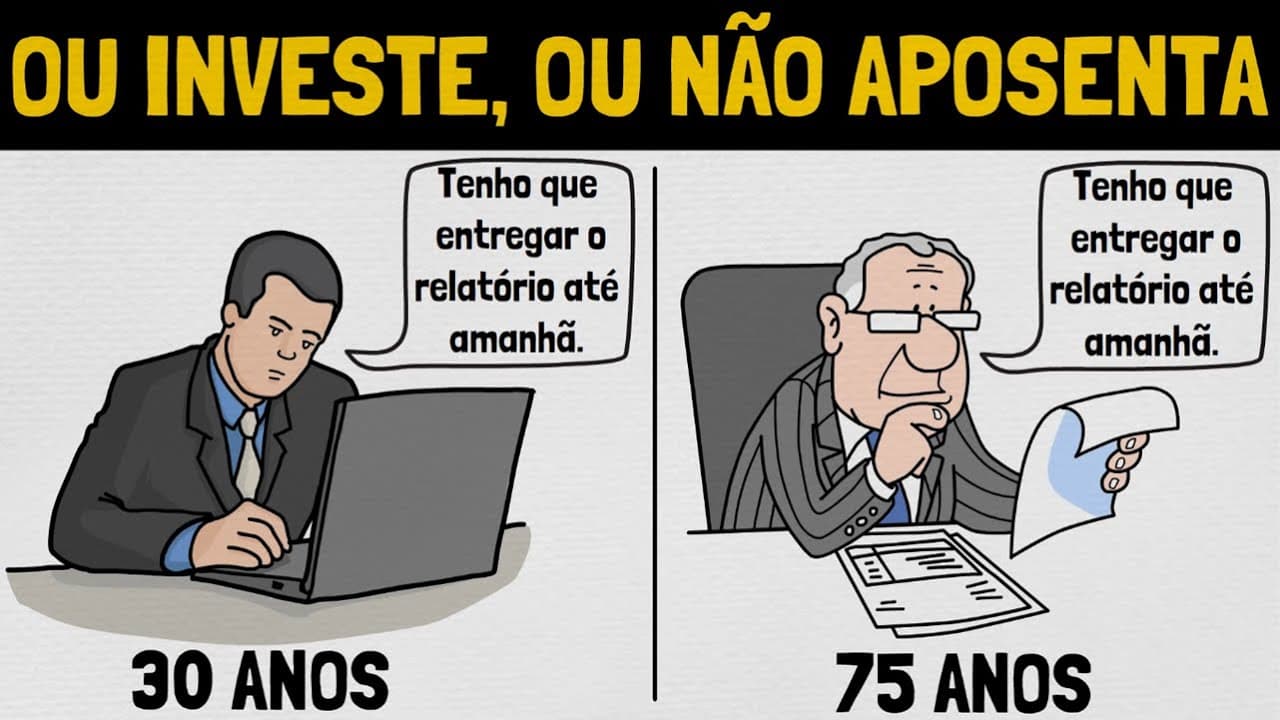
Começar a investir cedo ajuda a criar uma aposentadoria própria e permite que os juros compostos atuem por mais tempo. Como o envelhecimento populacional pode pressionar o INSS, a estratégia sugerida é aportar mensalmente, reinvestir os rendimentos, buscar aplicações sólidas e aumentar a renda para elevar os aportes, sem depender de retornos rápidos ou excessivamente arriscados.
Transcript
Já tem alguns anos que discutem sobre reforma da Previdência e você com certeza já deve ter ouvido que os jovens e adultos de hoje em dia não vão conseguir se aposentar é E isso tem uma explicação basicamente aposentadoria social o INSS como conhecemos hoje em dia funciona de uma forma diferente do que muitos pensam a maioria das pessoas pensa que ... Read More
Key Insights
- O INSS usa contribuições dos trabalhadores atuais para pagar os benefícios dos aposentados atuais.
- A queda no número de filhos e o aumento da expectativa de vida promovem o envelhecimento populacional.
- A projeção do IBGE para 2060 mostra números semelhantes de trabalhadores e pessoas em idade de aposentadoria.
- Os juros compostos incidem sobre o valor aplicado e também sobre os rendimentos acumulados anteriormente.
- Aportes de R$ 300 por mês a 1% ao mês quase não se destacam em um ano, mas crescem muito em 30 anos.
- Rentabilidade, tempo e capital investido são os três componentes centrais da construção de patrimônio.
- Buscar retornos elevados sem consistência pode impedir que o investidor permaneça no mercado por longo prazo.
- Aumentar a renda permite elevar os aportes mensais sem depender somente de cortes constantes nas despesas.
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: Como o INSS financia as aposentadorias atuais?
O INSS é apresentado como um sistema no qual as pessoas que trabalham, geram valor e contribuem todos os meses ajudam a pagar os benefícios de quem já está aposentado. Portanto, a contribuição individual não fica simplesmente guardada em uma conta própria para ser devolvida em parcelas no futuro. O vídeo esclarece que contribuir continua sendo necessário, mas aponta um risco: se houver muitos aposentados e poucos trabalhadores contribuindo, os recursos arrecadados poderão não ser suficientes para cobrir todos os custos previdenciários.
Q: Por que o envelhecimento populacional pode pressionar a Previdência?
O envelhecimento populacional reduz a proporção entre pessoas que contribuem e pessoas que recebem aposentadoria. Segundo o vídeo, famílias antigas costumavam ter muitos filhos, enquanto casais atuais frequentemente escolhem ter um, dois ou nenhum. Ao mesmo tempo, avanços tecnológicos e médicos aumentaram a expectativa de vida. O resultado projetado é uma população com mais idosos e menos jovens e adultos em idade de trabalhar. Como os contribuintes atuais financiam os aposentados atuais, essa mudança pode criar um problema previdenciário nas próximas décadas.
Q: O que as pirâmides etárias do IBGE indicam?
As pirâmides etárias citadas mostram uma transformação gradual da população brasileira. Em 1940, crianças e jovens formavam uma parcela muito maior do que os idosos. Em 1980, cresceu a população jovem e adulta, ampliando o grupo em idade de trabalhar e contribuir. Em 2018, a distribuição já perdia o formato tradicional de pirâmide e concentrava mais pessoas na meia-idade. Para 2060, a projeção mostra muitos idosos e uma quantidade menor de jovens, sinalizando possível pressão sobre o financiamento das aposentadorias.
Q: Como funcionam os juros compostos nos investimentos?
Os juros compostos são calculados sobre o capital aplicado e sobre os rendimentos acumulados anteriormente. No exemplo apresentado, R$ 10.000 rendendo 5% chegam a R$ 10.500 no primeiro mês. No segundo, os 5% incidem sobre R$ 10.500, levando o total a R$ 11.025. A diferença em relação aos juros simples começa pequena, mas cresce com o tempo porque cada rendimento passa a integrar a base do cálculo seguinte. O vídeo ressalta que 5% ao mês serve apenas como demonstração, não como retorno sólido esperado.
Q: Por que o tempo é importante para construir patrimônio?
O tempo permite que os rendimentos sejam incorporados ao capital e também produzam novos rendimentos. No curto prazo, esse efeito pode parecer quase irrelevante. O vídeo exemplifica que investir R$ 300 por mês durante apenas um ano, a 1% ao mês, gera pouca diferença atribuível aos juros compostos. Mantendo os mesmos aportes e a mesma taxa durante 30 anos, porém, o montante pode alcançar o primeiro milhão. O exemplo busca demonstrar a força da continuidade, embora também reconheça que a inflação reduz o valor futuro do dinheiro.
Q: Quais fatores determinam o resultado de um investimento?
O resultado depende de três componentes principais: rentabilidade, tempo e capital investido. Uma rentabilidade maior pode melhorar o retorno, mas perde utilidade quando não pode ser mantida consistentemente por um período longo. O tempo amplia o efeito dos juros compostos, desde que o investidor continue seguindo o plano. Já o capital investido fornece a base sobre a qual os rendimentos são calculados. Por isso, começar com pouco é válido para formar o hábito, mas elevar os aportes se torna necessário para alcançar um patrimônio mais significativo.
Q: Por que aplicações sólidas são preferíveis para iniciantes?
Aplicações mais sólidas favorecem a permanência do investidor no plano de longo prazo. O vídeo desaconselha a busca por investimentos muito arriscados que prometem lucros elevados, pois uma perda grande pode retirar a pessoa do mercado antes que os juros compostos produzam resultados relevantes. Com base na ideia apresentada no livro A Psicologia Financeira, a prioridade deveria ser evitar a falência e continuar investindo por tempo suficiente. Para quem começa, a regularidade dos aportes e o controle dos riscos recebem mais atenção do que a rentabilidade máxima.
Q: Como aumentar a renda contribui para a aposentadoria própria?
Aumentar a renda amplia a capacidade de realizar aportes mensais e, consequentemente, o patrimônio acumulado. O vídeo sugere buscar novas fontes de renda ou investir em conhecimento para se profissionalizar e ganhar mais. Essa abordagem complementa a economia de despesas, pois cortar gastos não é apresentado como a única forma de melhorar as finanças pessoais. Renda mensal, aporte mensal e montante são tratados como elementos relacionados. Quem desenvolve cedo o hábito de investir pode aumentar os aportes quando passar a receber mais.
Summary & Key Takeaways
-
O INSS funciona com as contribuições dos trabalhadores atuais financiando os benefícios dos aposentados. Com menos jovens e mais idosos nas próximas décadas, esse sistema pode enfrentar dificuldades para cobrir seus custos.
-
Os juros compostos incidem sobre o capital acumulado e os rendimentos anteriores. Seu efeito parece pequeno no início, mas pode crescer significativamente quando aportes mensais são mantidos durante várias décadas.
-
Uma estratégia sustentável combina rentabilidade, tempo e capital investido. O vídeo recomenda aplicações sólidas, aportes frequentes, reinvestimento dos ganhos e aumento da renda para ampliar o patrimônio.
-
Começar com pouco ajuda a desenvolver o hábito de não gastar toda a renda. Quando os ganhos aumentarem, essa disciplina permite elevar os aportes e acelerar a construção de patrimônio para o longo prazo.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from Manual da Evolução 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator