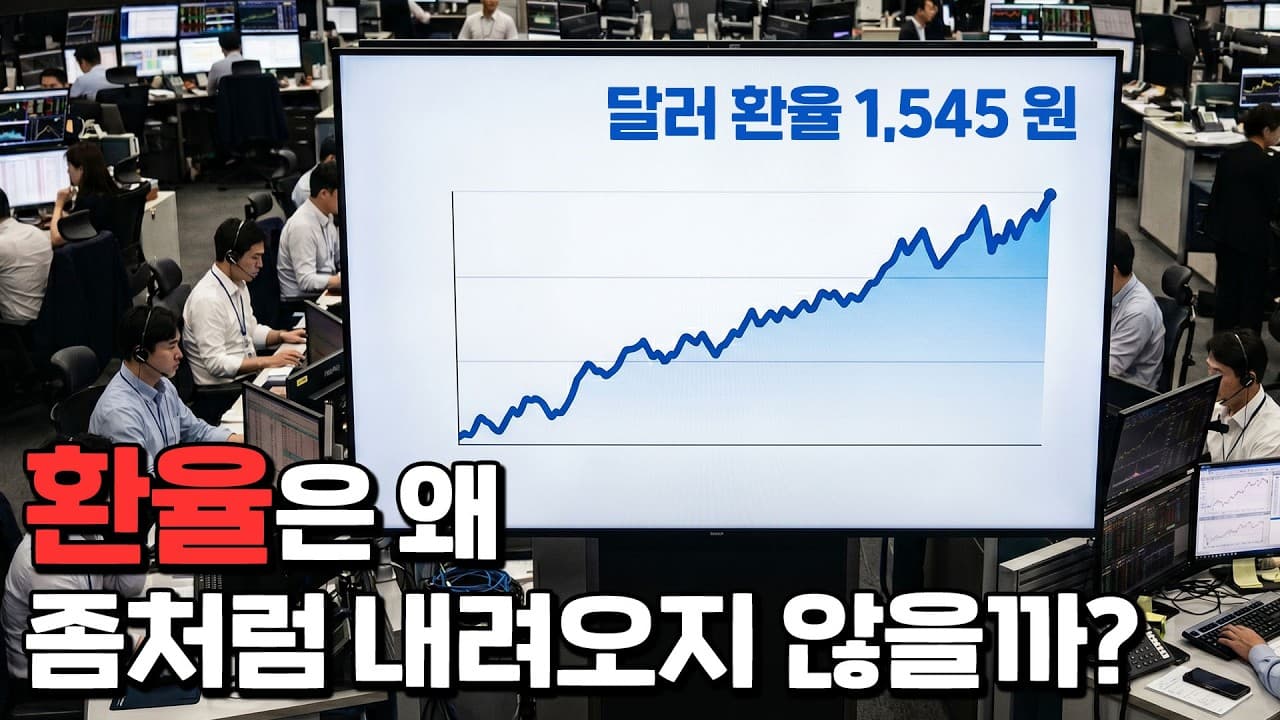
수출과 코스피가 호조인데도 원달러 환율은 왜 높은가?
TL;DR
경상수지 흑자로 벌어들인 달러가 국내 외환시장에 충분히 공급되지 않아 원달러 환율이 높은 수준을 유지하고 있다. 개인은 미국 주식을 비롯한 해외 자산을 늘렸고, 기업은 해외 수익을 국내로 송금하기보다 현지에 유보하거나 재투자했다. 환율을 안정시키려면 국내 투자의 매력도를 높여 개인과 기업의 자금이 국내로 돌아오도록 해야 한다.
Transcript
자, 오늘의 마지막 주제 환율입니다. 환율은 왜 내려오지 않을까? 지금 우리나라 경제 사정이 나쁘지 않고 수출도 잘되고 있고 금리도 뭐 인상한다고 하고 있고 코스피도 사상 최초로 9천을 뚫었거든요. 근데 환율은 왜 내려오지 않을까? 그 얘기를 한번 나눠 보도록 하겠습니다. 자, 아까 말씀드렸지만 코스피는 사상 최초로 9천을 돌파했습니다. 코스피 1만 시대가 단 10% 남았습니다. 장중 9,300대까지 올라왔기 때문에 조금만 더 심내주면 진짜 사상 최초 모든게 사상 최초지만 코스피 1만 1만을 볼 수 있지 않을까 기대를 하죠. 게다가 올해 수출액 말씀드렸죠. 1조 달러도 꿈이 아닐 수 있다. 낙관적으로 본다면 연간 1조 ... Read More
Key Insights
- 경상수지 흑자가 확대돼도 벌어들인 달러가 국내 외환시장으로 환류되지 않으면 원화 강세와 환율 하락으로 바로 연결되지 않는다.
- 달러 인덱스는 과거 105나 110에 달했던 때보다 높지 않아, 최근 원달러 환율 상승을 달러의 전반적인 강세만으로 설명하기 어렵다.
- 2020년 이후 가계는 해외 금융자산의 주요 투자 주체로 부상했고, 특히 미국 주식을 중심으로 달러 자산을 빠르게 늘렸다.
- 외국인의 국내 주식 순매도는 원화를 팔고 달러를 사서 반출하는 흐름을 만들기 때문에 단기적인 원달러 환율 상승 압력으로 작용한다.
- 국민연금의 국내 주식 매도 지연이 코스피 상승과 외국인 리밸런싱을 키웠다는 분석은 제기됐지만, 보건복지부는 과도한 가정이라며 반박했다.
- 기업이 해외에서 얻은 수익을 국내로 배당하거나 송금하지 않고 현지에 유보하거나 재투자하면 통계상 흑자와 실제 달러 유입이 달라진다.
- 한국과 일본의 해외 재투자 비중은 약 40% 수준으로 언급된 반면 대만은 18%로 제시돼, 기업 자금의 국내 환류 차이가 강조됐다.
- 국내 투자 매력도를 높여 개인과 기업의 해외 자금을 돌아오게 하는 것이 장기적인 환율 안정과 원화 자산가치 보호를 위한 해법으로 제시됐다.
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 수출과 경상수지 흑자가 커졌는데도 원달러 환율은 왜 높은가?
수출로 벌어들인 달러가 국내 외환시장에 실제로 들어오지 않기 때문이다. 개인은 미국 주식을 비롯한 해외 자산에 투자하고, 기업은 해외에서 얻은 수익을 현지에 유보하거나 재투자한다. 따라서 통계상 경상수지와 투자소득이 흑자여도 원화로 환전되는 달러 공급은 제한되고 높은 환율이 지속될 수 있다.
Q: 최근 환율 상승은 달러 자체가 강해졌기 때문인가?
제시된 달러 인덱스만 보면 달러의 전반적인 강세가 핵심 원인이라고 보기 어렵다. 달러 인덱스는 과거 105나 110까지 올랐던 시기보다 높지 않은데도 원달러 환율은 더 큰 폭으로 상승했다. 최근 한 달간 원화의 약세 폭도 주요국 통화 가운데 큰 편이어서 원화 고유의 구조적 약세 요인이 강조됐다.
Q: 2020년 이후 경상수지와 환율의 관계는 어떻게 달라졌는가?
2020년 이전에는 경상수지 흑자가 커지면 달러 유입으로 원화가 강해지고 환율이 내려가는 반대 방향의 움직임이 뚜렷했다. 그러나 2020년 이후에는 경상수지가 흑자인데도 원달러 환율이 상승했다. 한국은행 분석은 가계와 기업의 해외 자산 확대가 과거의 관계를 바꾼 구조적 요인이라고 설명한다.
Q: 개인의 해외 주식 투자는 원달러 환율에 어떤 영향을 주는가?
개인이 미국 주식 등 해외 자산을 사려면 원화를 달러로 바꿔야 하므로 국내 외환시장에서 달러 수요가 늘어난다. 2020년 이후 가계의 대외 금융자산과 주식 투자 비중이 빠르게 확대됐고, 투자 대상도 주로 미국 자산이었다. 이러한 달러 자산 선호는 상당 기간 원달러 환율의 상승 압력으로 작용했다.
Q: 기업의 해외 현지 유보와 재투자가 환율을 높이는 이유는 무엇인가?
기업이 해외에서 벌어들인 달러를 국내로 송금하고 원화로 환전하면 외환시장의 달러 공급이 늘어난다. 반대로 그 수익을 해외 법인에 남겨 두거나 현지 사업에 재투자하면 국내에는 달러가 들어오지 않는다. 이 때문에 투자소득과 경상수지 흑자는 커져도 실제 외환시장 수급은 개선되지 않을 수 있다.
Q: 외국인의 국내 주식 순매도는 환율에 어떤 압력을 주는가?
외국인이 국내 주식을 팔고 자금을 해외로 가져가려면 매도 대금을 원화에서 달러로 바꿔야 한다. 이 과정에서 원화 매도와 달러 매수가 동시에 발생하므로 원달러 환율에는 상승 압력이 생긴다. 실제로 외국인의 국내 주식 순매도와 증권투자 자금의 순유출이 매우 커 환율에 부담을 줬다고 설명됐다.
Q: 국민연금의 리밸런싱 중단이 환율 상승의 원인이라는 주장은 무엇인가?
바클레이즈 관련 분석은 국민연금이 국내 주식을 매도하지 않아 코스피가 더 크게 올랐고, 그 결과 외국인이 포트폴리오 비중을 조정하며 더 많이 매도했다고 봤다. 외국인의 매도 자금이 달러로 전환되면서 환율을 압박했다는 논리다. 보건복지부는 충분히 확인되지 않은 사실에 기반한 과도한 가정이라며 동의하지 않았다.
Q: 원달러 환율을 안정시키기 위해 어떤 대응이 필요한가?
국내 시장의 수익성과 투자 매력도를 높여 개인과 기업의 자금이 국내로 돌아오도록 해야 한다. 수출기업이 해외에서 번 달러를 국내로 환류하고 개인이 국내 자산에 투자하면 외환시장의 달러 공급이 늘어날 수 있다. 금융당국도 수출기업에 외환 수급 개선과 변동성 완화를 위한 적극적인 역할을 요청했다.
Summary & Key Takeaways
-
수출 증가와 큰 경상수지 흑자는 통상 달러 공급을 늘려 원화를 강하게 만들지만, 2020년 이후에는 흑자가 확대되어도 환율이 상승하는 모습이 나타났다. 달러 인덱스도 최근 몇 년보다 특별히 높지 않아, 원화 자체의 상대적 약세와 한국의 대외 자산 구조 변화가 주요 분석 대상으로 제시됐다.
-
2020년 이후 가계가 적극적인 순저축과 해외 투자의 주체로 부상했고, 대외 금융자산 가운데 주식 비중이 크게 확대됐다. 투자 대상은 주로 미국 자산이었으며, 이러한 달러 자산 선호가 국내 외환시장에서 달러 수요를 늘려 환율 상승 압력으로 이어졌다는 것이 한국은행 분석의 핵심이다.
-
기업도 해외에서 얻은 수익을 국내로 송금하기보다 현지에 유보하거나 재투자하는 경향을 보였다. 따라서 통계상 투자소득과 경상수지 흑자가 커져도 실제 외환시장에 들어오는 달러는 제한될 수 있다. 국내 투자의 수익성과 매력도를 높여 자금 환류를 유도해야 환율의 구조적 압력을 줄일 수 있다.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from 슈카월드 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator