なぜ日銀が利上げしても円安が進んだのか
TL;DR
日銀が政策金利を1.25%へ引き上げても、反対2票や急激な追加利上げを否定する姿勢から、市場では先行きの引き締め観測が後退し円安が進んだ。米国では利上げが全員一致で決まった一方、長期金利上昇の根底にある財政・債務問題は残り、円キャリー取引を支える環境も続いている。
Transcript
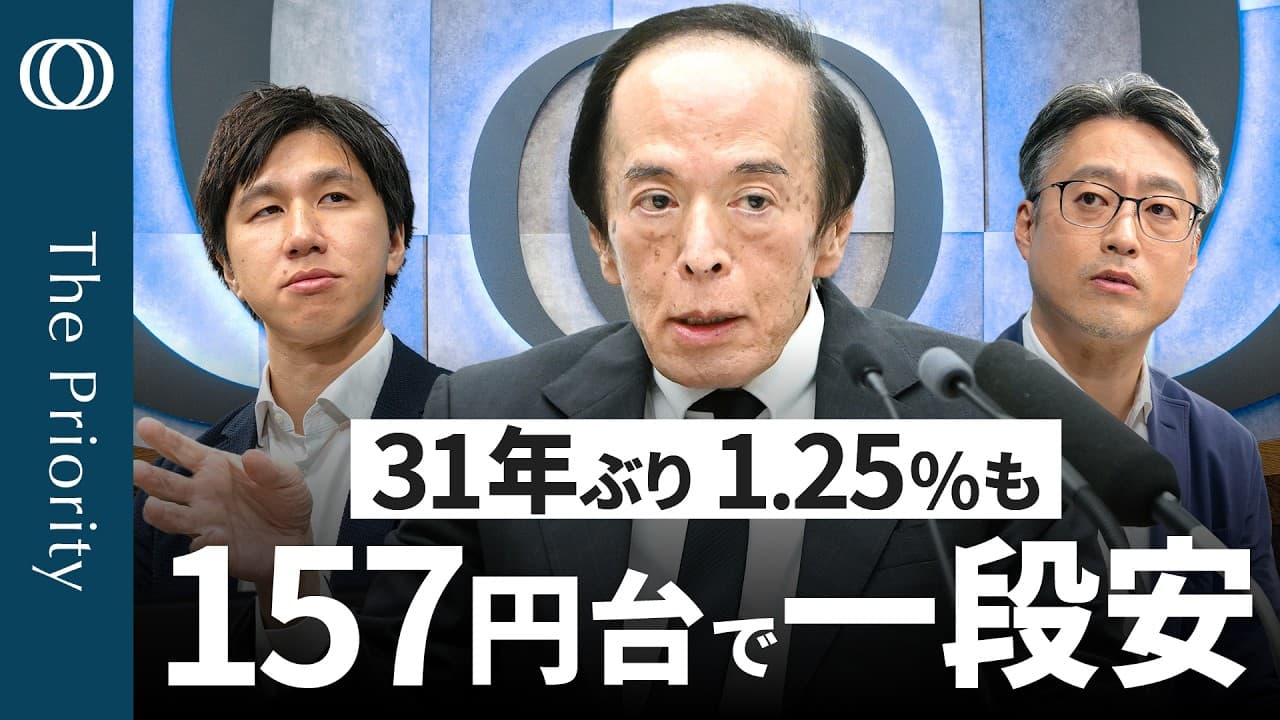
え、こんばんは。ザプライオリティの時間です。本日は日銀の金融政策決定介護の後を受けてライブでお届けしております。解説は大和話チーフエコノミストの平さんです。よろしくお願いします。 よろしくお願いします。 え、そして後ほどご紹介します本日 TS 経済部からの記者にゲストに入っていただきます。で、えっとテーマですけれども日米ダブル利上げということなんですが円安になりましたね。ちょっとこの辺り水平さんの見解を伺いたいと思います。 アメリカFOMCは前回1致でドト チャート見ると年内もう1回という可能性 があります。そして日本の方は決定介護7 対2でしたけどどうもこれが関成相場に 余波をもたらしております。川せ株権利の 行方西道さんの見解を伺ってまいりたいと 思います。え、私たちの番組ですけれども ... Read More
Key Insights
- 日銀の1.25%への利上げは、決定が7対2となったことで追加利上げへの期待を弱め、発表直後の円売りを引き起こす結果となった。
- 反対2票は、足元の物価水準を重視する見方と、経済・物価の加速感を重視する見方に分かれ、異なる理由から今回の利上げを不適切と判断した。
- 日銀声明は、基調的な物価上昇率が2%へ近づいたと記し、物価の上振れリスクへ対応する引き締め寄りの姿勢を示した。
- 植田総裁の「政策の局面が変化した」との発言は、物価が2%へ接近したため、上振れ要因に従来より早く対応する必要性を示したものである。
- 円安の進行は、50ベーシスポイントの利上げや連続利上げを示さなかった日銀会見が、市場の高すぎた引き締め期待を満たさなかった結果である。
- 米FOMCの全員一致による利上げは、物価安定と中央銀行の独立性を守る強い姿勢を示し、ドルの買い戻しを促す要因となった。
- 米10年債利回りの高止まりは、インフレに加えて財政、債務、国債発行、資本獲得競争など複数の要因が重なった結果である。
- 円キャリー取引の巻き戻しは155円付近で一巡し、米国の引き締め姿勢が評価されてドルが買い戻されたことで、円安方向への圧力が再び強まった。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: なぜ日銀が利上げしたのに円安が進んだのですか?
政策金利の1.25%への引き上げ自体はほぼ織り込まれており、市場は決定内容と植田総裁の説明から、その先の利上げ経路を判断しました。決定に反対2票が入り、急激な利上げや連続利上げも示されなかったため、追加引き締めへの期待が後退しました。その結果、円売りが強まり、ドル円は一時158円にタッチしました。
Q: 日銀の7対2という採決結果にはどんな意味がありますか?
7対2は利上げそのものが否決される状況ではありませんが、政策委員の全員が引き締めを支持していないことを示します。市場では、反対する2人の姿勢が簡単には変わらず、来年7月の委員交代後には近い考えの委員が増える可能性も意識されました。このため、将来の追加利上げには時間的な制約があるとの見方が広がりました。
Q: 日銀の反対2票はそれぞれ何を理由にしていたのですか?
一方の委員は、生鮮食品を除く消費者物価の上昇率が2%を下回り、経済も必ずしも強くないことから、利上げを見送るべきだと主張しました。もう一方の委員は、経済・物価情勢が従来より大きく加速しているわけではなく、今回のタイミングで利上げするのは適切でないと判断しました。前者は水準、後者は勢いを重視した反対と整理できます。
Q: 植田総裁の「政策の局面が変化した」とは何ですか?
基調的な物価上昇率が2%へ近づき、上振れが将来の経済へ悪影響を及ぼす前に対応する重要性が増した、という意味です。物価が2%から遠い段階では多少の上振れを許容できましたが、接近した現在は異変があれば早めに判断する必要があります。ただし、この表現だけで連続利上げや50ベーシスポイントの利上げを意味するわけではありません。
Q: 日銀は今後も急速に利上げを続けるのですか?
植田総裁は利上げを続ける方向性を示す一方、銀行の貸し出しや資産価格などの金融環境が大幅に調整する事態は避ける必要があると述べました。政策金利を引き上げた後も金融環境は緩和的との認識を維持していますが、株価など資産価格が急変すれば判断を変える余地もあります。したがって、機械的な連続利上げが約束されたわけではありません。
Q: 米FOMCの全員一致の利上げは何を示していますか?
全員一致の決定は、FRBが高すぎるインフレ率を抑え、物価安定を回復する意思を強く示したものです。事前には一部の政策担当者の発言から反対票が出る可能性も意識されていましたが、最終的には前回投票した全員が利上げを支持しました。この姿勢は中央銀行の独立性への信認をつなぎ、ドルの買い戻しを促す材料になりました。
Q: なぜ米長期金利は利上げ後も高止まりしているのですか?
米国の長期金利上昇は、インフレだけで説明できないためです。米国経済の強さ、資本獲得競争、原油価格に加え、財政、債務、国債発行の問題も背景にあると分析されています。利上げは上昇したインフレ期待を抑える効果を持ちますが、財政や債務の問題そのものを解消しません。そのため、利回りが一時5%を超えた後も4.9%台と高い状態が続きました。
Q: 円キャリートレードは今後どう動く可能性がありますか?
円キャリートレードの巻き戻しは155円付近で一度落ち着き、その後は米国の引き締め姿勢が評価されてドルが買い戻されました。日銀が急速な追加利上げを明確に示さず、米国の長期金利も財政・債務問題を背景に高止まりするなら、円を売ってドルを持つ動きが続きやすくなります。ただし、資産価格の急変やインフレ動向によって政策判断が変わる可能性は残ります。
Summary & Key Takeaways
-
米FOMCは利上げを全員一致で決定し、ドットチャートも年内にもう1回の利上げ余地を示した。物価安定への強い決意は市場に評価されたが、米長期金利の上昇はインフレだけでなく、財政、債務、国債発行、資本獲得競争などにも起因する。利上げでインフレ期待を抑えることはできても、財政問題を解決しない限り、長期金利が持続的に低下する見通しは立ちにくい。
-
日銀は政策金利を31年ぶりの高水準となる1.25%へ引き上げたが、決定は7対2だった。市場は反対2票を、今後の追加利上げを難しくする材料として受け止め、発表直後から円売りが進んだ。声明は基調的な物価上昇率が2%へ近づいたことを示し、内容自体は引き締め寄りだったものの、急激な利上げを避ける姿勢やターミナルレートが大きく上がっていないとの認識が円安につながった。
-
植田総裁の「政策の局面が変化した」という発言は、物価が2%から遠い段階では上振れをある程度許容できたが、2%へ接近した現在は上振れ要因へ早めに対応する必要がある、という変化を指す。ただし、連続利上げや50ベーシスポイントの利上げを示したわけではない。市場がより強い引き締め姿勢を事前に期待していたため、実際の説明との落差が円売りを招き、ドル円は一時158円にタッチした。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from TBS CROSS DIG with Bloomberg 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator