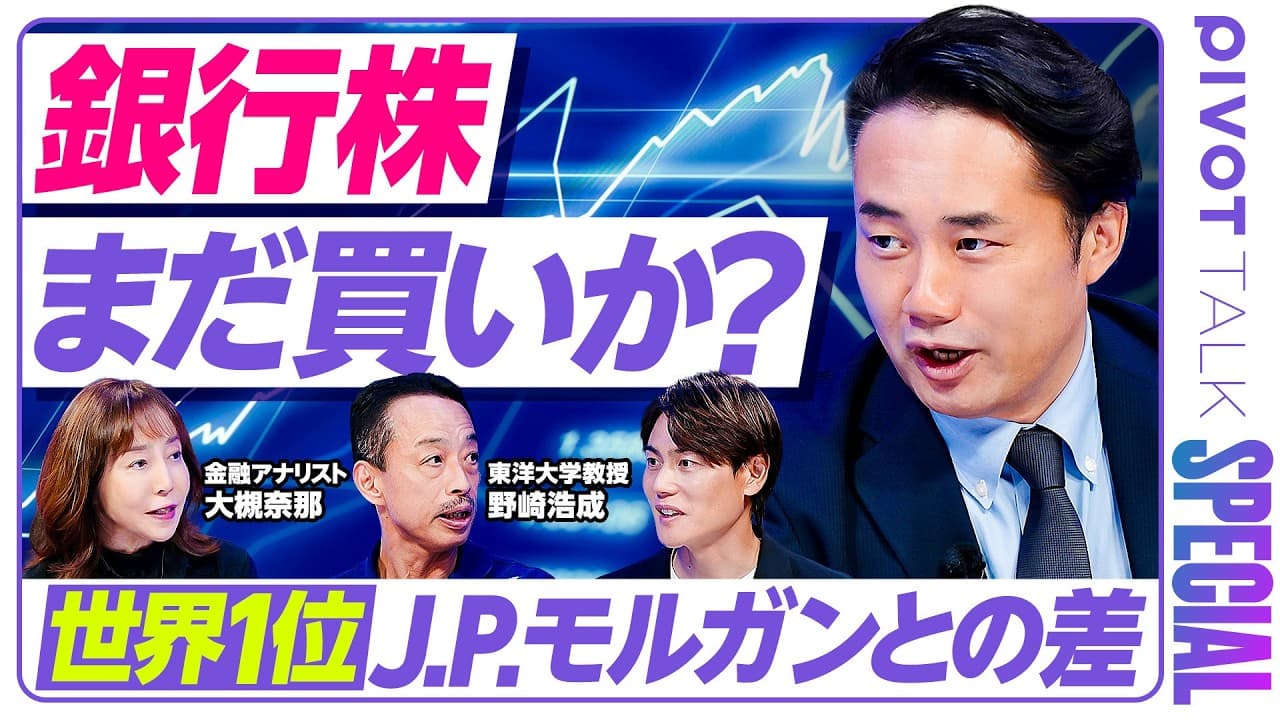
【セクター超分析】日本の銀行は世界1位J.P.モルガンとの差をどう縮める?杉村太蔵がトップアナリスト野崎浩成×大槻奈那に問う
TL;DR
日本の銀行がJ.P.モルガンとの差を縮めるには、M&A助言や株式引受など資産をあまり使わない手数料事業を強化し、ROEを高める必要がある。J.P.モルガンのROEは約15%、日本は10%前後であり、海外証券会社への出資、金利上昇、AIによる効率化が改善策となる。一方、地方銀行には約3.5兆円の債券含み損があり、成長策とリスクの両面を知るために読み進めたい。
Transcript
なんであの戦略分野に金融が入んなかったのかなと思っていて金融なき成長戦略ってあり得るのかあの 100% 同意します。長金上がってますと人口が放してる国際の価像が出るんじゃないかと。地方銀行の債権全体の含み損って 3月末時点で3.5[音楽] 兆円ぐらいあって資本に対して 40% ぐらいの含み損を抱えてるようなところもあるんですね。再現されていくていうのが [音楽] 1 つのテーマなんじゃないでしょうかね。うん。 [音楽] こうなってくるとその銀行の株価ってのは一気に下がる可能性ある。 はい。と思います。え、基本的に株価っていうのは PBRとかPR ってありますよね。その中で1 番重要すべきなのが株価収益率[音楽] PRですよね。JP モルガンと他のメガバンク比べて決してですね、引きを取らないど... Read More
Key Insights
- JPモルガンと三菱UFJの時価総額の差は、購買力平価で見た資産規模より、同じ資産から生み出す利益額と資産効率の違いによって説明される。
- 日本のメガバンクの市場評価は国際的に低いとは限らず、PERやROEとPBRの関係を見ると、株価をさらに上げる条件は利益率そのものの改善である。
- JPモルガンの高収益は、M&A助言や株式引受など、バランスシートをほとんど使わずに大きな手数料を得られる投資銀行・証券業務に支えられている。
- 日本の銀行が海外業務を伸ばす現実的な方法は、実績ある企業を高値で買収するだけでなく、既存の出資先の持ち分を引き上げ、ノウハウを段階的に蓄積することである。
- 金利上昇は貸出利ざやを改善してメガバンクのROEを押し上げる一方、保有国債の価格下落を通じて、長期債を多く持つ地方銀行の含み損を拡大させる。
- AI導入の効果は、チャットボットの高度化、店舗や人員の削減、取引データを使った精緻な信用審査、資産運用の自動化によるコスト低下である。
- AI関連企業の不安定化は懸念材料であるが、金融システム全体の融資額は過去の大規模な金融危機と比べて少なく、直ちに全面的な危機へ波及しにくいと分析される。
- 地方銀行の再編は、債券含み損と人口減少による将来収益の悪化を踏まえ、早期警戒制度によるシミュレーションと当局との対話を通じて進む可能性がある。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 日本の銀行がJ.P.モルガンに追いつく方法は?
M&A助言や株式引受など、バランスシートをほとんど使わずに高い手数料を得られる事業を強化することが中心です。海外証券会社への出資や既存出資先の持ち分引き上げで実績とノウハウを蓄積し、金利上昇やAIによる効率化も組み合わせてROEを高める必要があります。
Q: J.P.モルガンと日本のメガバンクの時価総額になぜ差があるのですか?
主因は市場評価ではなく、利益額と資産効率の差です。購買力平価で調整すると資産規模に大差はありませんが、J.P.モルガンは同じ規模の資産からより多くの利益を生み、資産をあまり使わない手数料事業でも稼いでいます。
Q: 日本のメガバンク株がさらに上昇する条件は何ですか?
ROEと利益額をさらに高めることです。日本のメガバンクは利益に対する市場評価が国際的に低いわけではないため、貸出利ざやの改善、手数料事業の拡大、AIによる経費削減が株価上昇の鍵になります。
Q: J.P.モルガンと日本の銀行のROEはどの程度違いますか?
J.P.モルガンのROEは約15%、日本のメガバンクは10%前後です。日本の水準も以前より大きく上昇しており、金利上昇による利ざや改善などで差が縮まる可能性があります。
Q: 日本のメガバンクは海外の証券業務をどう強化できますか?
実績のある証券会社を買収する方法がありますが、候補は少なく、存在しても高額になりやすいと説明されています。現実的には、三井住友フィナンシャルグループによる米国証券会社ジェフリーズへの出資のように、既存出資先の持ち分を引き上げながらノウハウを蓄積する方法があります。
Q: 金利上昇は銀行の収益とリスクにどう影響しますか?
金利上昇は貸出利ざやを改善し、メガバンクの利益やROEを押し上げる可能性があります。一方で保有債券の価格を下げるため、長期債を多く持つ地方銀行では含み損が拡大するリスクがあります。
Q: 地方銀行の債券含み損はどの程度ですか?
地方銀行全体の債券含み損は、3月末時点で約3.5兆円とされています。資本に対して約40%の含み損を抱える銀行もあり、信用不安が強まれば株価が一気に下がる可能性も指摘されています。
Q: AIは銀行の収益性をどのように改善しますか?
AIでチャットボットのサービスを高めれば、店舗や人員を減らして運営コストを下げられる可能性があります。企業間の取引情報を整理した精緻な信用審査や、顧客の収入と希望に応じた資産運用の自動化にも活用できます。
Summary & Key Takeaways
-
JPモルガンと日本のメガバンクは、購買力平価で調整すると資産規模に極端な差があるわけではない。一方、資産が生む利益率には大きな開きがあり、時価総額の差は市場からの評価より利益額の差で説明できる。M&A助言や株式引受など、バランスシートをあまり使わず高い手数料を得る事業の厚みが、収益力を左右している。
-
日本のメガバンクが収益力を高めるには、海外証券会社への出資や持ち分の引き上げ、自力でのノウハウ蓄積が必要になる。国内金利の上昇による利ざや改善、AIエージェントによる店舗・人員・審査コストの削減、オンチェーン金融による資産運用の自動化も期待される。ただし、JPモルガンの実績と投資規模に完全に追いつくのは容易ではない。
-
銀行株の主なリスクは、AI関連投融資よりも金利上昇に伴う債券の含み損、とりわけ地方銀行の財務負担にある。地方銀行全体の債券含み損は3月末時点で約3.5兆円とされ、一部では資本の約40%に達する。将来収益や人口減少を織り込む早期警戒制度を通じ、再編や公的支援を含む対応を早めることが金融システムの安定に重要となる。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from PIVOT 公式チャンネル 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator