¿Cómo invertir en bolsa según Peter Lynch?
TL;DR
El inversor particular puede superar a los gestores profesionales si aprovecha su conocimiento cotidiano, estudia los fundamentales y compra empresas con buenas perspectivas a precios razonables. Peter Lynch recomienda aceptar el riesgo, invertir solo dinero prescindible, ignorar las emociones del mercado y buscar compañías capaces de multiplicar sus beneficios.
Transcript
entre 1977 y 1990 Peter Lynch convirtió el fidelity magellan fund en el fondo más rentable del mundo durante estos 13 años el fondo magellan obtuvo unos rendimientos anuales del 29,2 por superando por más del doble la rentabilidad anual media del sp500 y convirtiendo 18 millones en 14,000 lógicamente después de estos resultados Peter linche convirt... Read More
Key Insights
- Peter Lynch obtuvo un 29,2 % anual en el fondo Magellan durante el periodo de 1977 a 1990.
- Los grandes fondos encuentran menos oportunidades porque su tamaño limita la inversión en empresas pequeñas.
- Los gestores pueden priorizar compañías conocidas y estables para proteger su reputación profesional.
- Los reembolsos de clientes pueden obligar a los fondos a comprar caro y vender durante las caídas.
- El conocimiento laboral y cotidiano permite descubrir productos sólidos antes que muchos profesionales.
- La popularidad de un producto es una pista inicial, pero la inversión exige investigar toda la empresa.
- Lynch aconseja invertir solo dinero prescindible porque la inversión incorpora riesgo y volatilidad.
- Las fast growers crecen entre un 20 % y un 25 % anual, pero pueden sufrir fuertes ajustes de valoración.
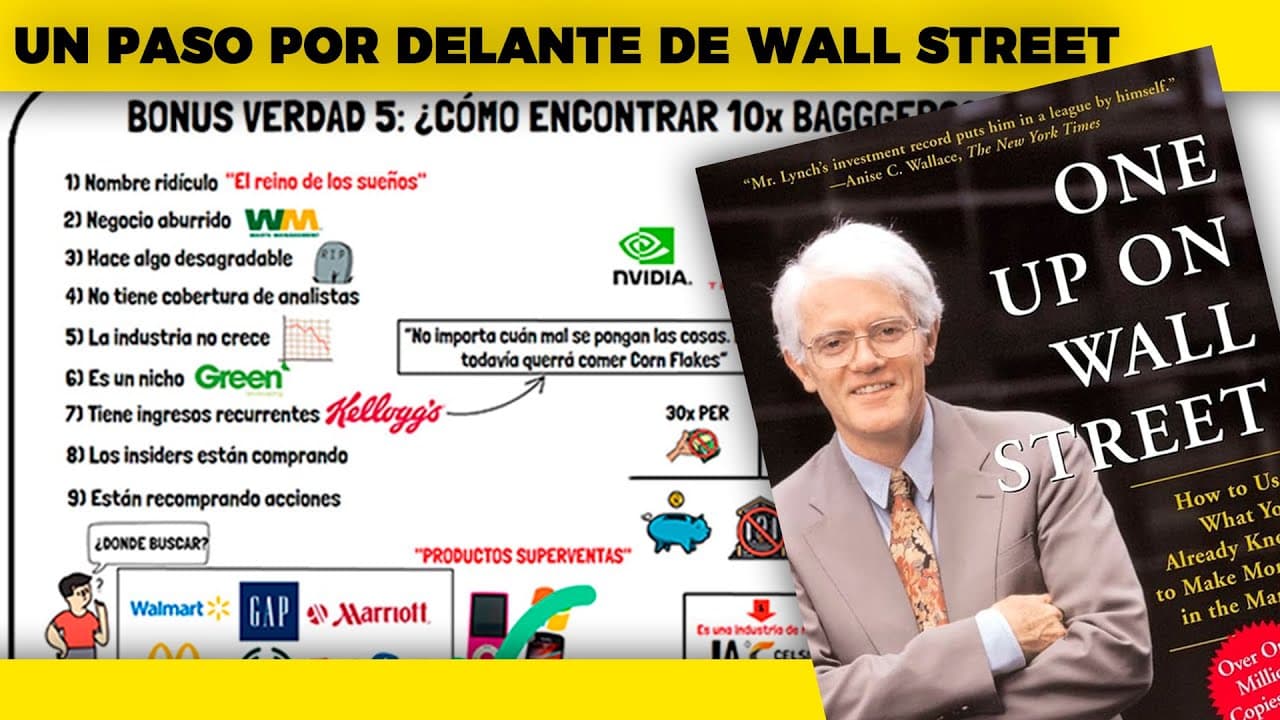
- Libro relacionado: Un paso por delante de Wall Street
- 📥 Exporta tus subrayados de Kindle a Glasp: Cómo importar tus subrayados de Kindle en Glasp
- Más vídeos sobre este libro:
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: ¿Cómo puede un inversor particular superar a un gestor profesional?
Un inversor particular puede aprovechar oportunidades que resultan demasiado pequeñas para un gran fondo y elegir libremente sectores, países y tamaños de empresa. También puede usar su trabajo, sus aficiones y su consumo diario para conocer productos mejor que el mercado. Peter Lynch ilustra esta ventaja con su inversión en Hanes, surgida al observar que su esposa compraba medias populares. Sin embargo, esa observación solo identifica una candidata: después es necesario investigar el negocio, sus beneficios, su competencia y sus perspectivas.
Q: ¿Por qué el tamaño de un fondo limita sus oportunidades de inversión?
Cuanto más capital administra un fondo, menos empresas pueden influir de forma significativa en su rentabilidad. El contenido pone como ejemplo que una cartera enorme podría comprar una empresa valorada en 1.000 millones y aun así obtener un impacto insignificante sobre el conjunto. El inversor particular no sufre esa restricción, porque una posición en una compañía pequeña sí puede representar una parte relevante de su cartera. Por eso puede buscar oportunidades en empresas y segmentos que los gestores grandes no pueden aprovechar de manera efectiva.
Q: ¿Cómo ayudan el trabajo y las aficiones a encontrar acciones?
El trabajo, las aficiones y los hábitos de consumo ofrecen información directa sobre productos, servicios y competidores. Un diseñador gráfico, por ejemplo, puede conocer el uso cotidiano de Adobe, sus ventajas y la aparición de alternativas antes que una persona ajena al sector. Lynch propone anotar los productos utilizados y las actividades conocidas para comprobar si alguna empresa relacionada cotiza en bolsa. Ese conocimiento representa una ventaja inicial, pero debe complementarse con una investigación de la compañía, su calidad, sus beneficios y su capacidad para servir al cliente.
Q: ¿Cuáles son las reglas de riesgo destacadas por Peter Lynch?
Peter Lynch afirma que invertir implica un riesgo inherente y que quien no pueda aceptarlo probablemente no debería invertir. También recomienda emplear únicamente dinero que no sea necesario para los gastos cotidianos y cuya pérdida pueda asumirse. La volatilidad existe, aunque el contenido aclara que no equivale automáticamente a riesgo. Estas reglas buscan evitar que una caída del mercado obligue al inversor a vender. Además, permiten mantener decisiones centradas en la empresa y no en el miedo o la codicia de otros participantes.
Q: ¿Por qué conviene analizar la empresa en lugar del mercado?
Lynch recomienda concentrarse en los fundamentales, los números y las perspectivas de cada compañía. Si el negocio conserva un futuro prometedor, una caída general o un periodo de volatilidad no obliga por sí mismo a vender sus acciones. El mercado puede moverse por el miedo y la codicia de sus participantes, generando precios alejados de una evaluación racional. El inversor debe estudiar la empresa y aprovechar esas emociones, siempre que los datos del negocio respalden su decisión y que la tesis de inversión continúe vigente.
Q: ¿Qué diferencias existen entre slow growers, stalwarts y fast growers?
Las slow growers crecen apenas por encima del producto interior bruto, pertenecen a sectores maduros y suelen repartir dividendos regulares porque tienen menos posibilidades de reinversión. Las stalwarts son compañías establecidas, con fuertes cuotas de mercado y un crecimiento de beneficios aproximado del 10 % al 12 % en la época descrita. Las fast growers aumentan entre un 20 % y un 25 % anual y eran las favoritas de Lynch. Estas últimas ofrecen mayor potencial, pero también presentan más peligro y una valoración más sensible.
Q: ¿Qué riesgos presentan las empresas de rápido crecimiento?
Las fast growers pueden convertirse en inversiones que multiplican varias veces su valor, pero su crecimiento también genera entusiasmo y precios exigentes. El contenido advierte que algunas disponen de poca financiación y que pueden pasar de una etapa de rápido crecimiento a otra más estable. Cuando sucede, sus múltiplos pueden deprimirse rápidamente, incluso si la empresa sigue funcionando. Por eso la cuestión decisiva no es únicamente cuánto crece la compañía, sino cuánto paga el inversor por ese crecimiento y cuánto puede durar esa expansión.
Q: ¿Cómo afectan el miedo y la codicia de los clientes a los fondos?
Los fondos dependen del capital aportado por sus clientes, cuyos comportamientos pueden ser opuestos a una estrategia racional. Según el contenido, muchos retiran dinero cuando la bolsa cae y lo invierten cuando sube. Esa dinámica puede obligar a los gestores a vender activos a precios bajos para atender reembolsos y a comprar a precios altos cuando vuelven las entradas de capital. El inversor particular que conserva liquidez, acepta la volatilidad y analiza los fundamentales puede evitar esa presión y tomar decisiones con mayor independencia.
Summary & Key Takeaways
-
Peter Lynch logró un rendimiento anual del 29,2 % en el Fidelity Magellan Fund entre 1977 y 1990. Su filosofía sostiene que los particulares pueden descubrir oportunidades antes que los grandes fondos.
-
La experiencia laboral, las aficiones y el consumo cotidiano ayudan a detectar productos populares. Esa observación solo inicia el análisis, que debe comprobar la calidad del negocio y sus perspectivas.
-
Lynch clasifica las empresas por su ritmo y estabilidad de crecimiento. Prefiere las fast growers, pero advierte que su valoración puede caer rápidamente cuando el crecimiento pierde intensidad.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator