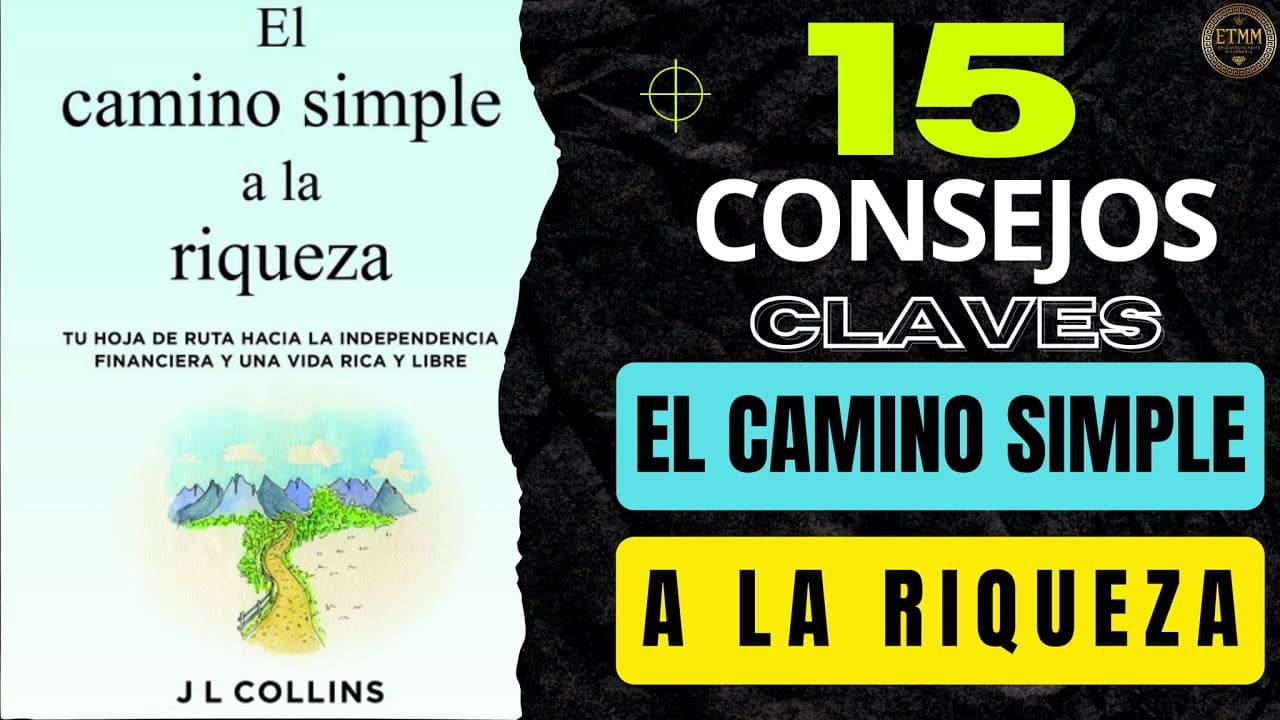
¿Cuáles son los 15 consejos clave de El camino simple a la riqueza de J. L. Collins para alcanzar la independencia financiera?
TL;DR
La propuesta de J. L. Collins para alcanzar la independencia financiera es gastar menos de lo que se gana, eliminar primero las deudas con intereses superiores al 5% e invertir el excedente en fondos indexados de bajo costo. El objetivo es acumular activos capaces de cubrir los gastos, no exhibir riqueza. Sigue leyendo para conocer las dos etapas de inversión, las asignaciones sugeridas y las reglas prácticas del método.
Transcript
15 consejos claves del libro El camino simple a la riqueza, del autor JL Collins. El libro nació como una serie de cartas de Collins dirigidas a su hija adolescente con el objetivo de transmitirle una guía clara y sencilla sobre finanzas personales e inversiones. Poco después se convirtió en un bestseller con cientos de miles de copias vendidas. El... Read More
Key Insights
- Control antes que salario: La independencia financiera depende menos del ingreso total que de la diferencia entre lo ganado y lo gastado. Un salario alto no crea libertad si cada aumento termina absorbido por nuevos consumos. Mantener un excedente permite ahorrar, invertir y reducir gradualmente la dependencia del trabajo.
- La deuda drena ingresos: Collins compara la deuda con una sanguijuela porque dirige hacia intereses el dinero que podría generar patrimonio. Recomienda liquidar las obligaciones con tasas superiores al 5% antes de invertir. Solo contempla como potencialmente aceptables una hipoteca moderada o préstamos estudiantiles limitados.
- Ahorrar acelera por partida doble: La recomendación es reservar al menos el 50% del ingreso, aunque Collins reconoce que cualquier cantidad posible resulta útil. Una tasa elevada aporta más capital a las inversiones y mantiene bajos los gastos que los activos deberán cubrir posteriormente, acelerando así la llegada a la independencia.
- La conducta protege la estrategia: Comprender que los mercados fluctúan ayuda a resistir la tentación de vender en el punto más bajo. Collins considera esencial desarrollar fortaleza emocional, mantener la disciplina y evitar decisiones impulsivas. Su fórmula es comprar y mantener, no intentar predecir cuándo entrar o salir.
- El tiempo multiplica aportaciones pequeñas: El ejemplo presentado calcula que $130 mensuales invertidos durante 40 años podrían acercarse al millón de dólares con un rendimiento promedio anual del 11.9%. Su función es mostrar cómo el interés compuesto convierte la constancia y un horizonte prolongado en motores de creación de riqueza.
- Las tarifas cambian el resultado: Los fondos gestionados activamente cobran tarifas promedio del 1.25% y, según lo expuesto, quedan por debajo del mercado en el 82% de los casos durante 15 años. Frente a ello, se menciona un costo aproximado del 0.05% para VSAX, ilustrando por qué Collins prioriza fondos indexados baratos.
- Diversificar sin elegir acciones: El fondo Vangard Total Stock Market Index Fund EBSX aparece recomendado por su bajo costo, diversificación y rendimiento fiable. La idea no es identificar empresas ganadoras, sino replicar ampliamente el mercado mediante una sola inversión y reducir las decisiones que pueden provocar errores o costos innecesarios.
- Las caídas favorecen la acumulación: Cuando una persona todavía trabaja, ahorra y compra activos, los descensos del mercado permiten adquirir más participaciones a precios inferiores. Esta interpretación depende de conservar liquidez para emergencias y de no necesitar vender la cartera durante la caída, por eso corresponde específicamente a la fase de acumulación.
- Preservar exige menor volatilidad: Al depender más de los activos para pagar gastos, la cartera puede incorporar bonos. La asignación presentada combina 75% de acciones BTS, 20% de bonos VTLX y aproximadamente 5% de efectivo. Su finalidad es moderar las fluctuaciones sin abandonar significativamente el crecimiento.
- La simplicidad limita errores: Collins no considera necesarios los fondos internacionales IBT IX o IBFWX para la mayoría, porque muchas empresas americanas ya poseen exposición global. Propone mantener únicamente dos o tres fondos, más una reserva mínima de efectivo, evitando una cartera difícil de gestionar y supervisar.
- Reequilibrar restaura el plan: La revisión puede hacerse una vez al año o cuando una asignación varíe más o menos un 20%. El rebalanceo devuelve la cartera a sus proporciones previstas, impidiendo que los movimientos del mercado alteren silenciosamente el nivel de riesgo elegido. Los fondos Target Date se presentan como alternativa para quien no quiera gestionarlo directamente.
- Cada compra tiene otra posibilidad: Collins subraya que gastar implica renunciar al crecimiento que ese dinero habría podido producir mediante la inversión. También advierte contra el lifestyle Crip, descrito como el aumento de gastos cuando suben los ingresos. Evitar artículos sin valor real protege tanto el excedente presente como su potencial futuro.
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: ¿Cómo alcanzar la independencia financiera según El camino simple a la riqueza de J. L. Collins?
J. L. Collins propone gastar menos de lo que se gana y dirigir sistemáticamente el excedente al ahorro y a fondos indexados de bajo costo. Antes de invertir, aconseja eliminar las deudas con intereses superiores al 5%, porque sus pagos reducen el capital disponible para crecer. También recomienda resistir las caídas, comprar y mantener, aprovechar las ventajas fiscales y adaptar la cartera entre acumulación y preservación. El objetivo final es que los activos cubran los gastos de por vida, dando libertad para elegir cómo vivir.
Q: ¿Por qué J. L. Collins recomienda los fondos indexados de bajo costo?
Los fondos indexados permiten replicar ampliamente el mercado sin seleccionar acciones individuales ni intentar anticipar sus movimientos. El transcript contrasta sus tarifas mínimas, incluido un ejemplo aproximado del 0.05% para VSAX, con el promedio del 1.25% de los fondos activos. También afirma que los fondos gestionados activamente quedan por debajo del mercado en el 82% de los casos a lo largo de 15 años. Por eso Collins considera que una cartera indexada reduce costos, simplifica las decisiones y facilita mantener el plan.
Q: ¿Qué deudas deben pagarse antes de empezar a invertir?
Collins recomienda eliminar primero cualquier deuda cuyo interés sea superior al 5%, incluso antes de comenzar a invertir. La razón es que los intereses consumen ingresos que podrían destinarse a crear patrimonio y actúan como una carga persistente sobre el flujo de efectivo. Aunque rechaza la deuda como destructiva para la generación de riqueza, considera potencialmente aceptables una hipoteca moderada o préstamos estudiantiles limitados. Reducir las obligaciones libera un excedente mayor y disminuye la dependencia de los ingresos laborales.
Q: ¿Cuánto recomienda ahorrar J. L. Collins?
Collins recomienda ahorrar al menos el 50% del ingreso, pero aclara que cualquier cantidad posible sigue siendo válida si no se alcanza ese nivel. Una tasa de ahorro más alta permite invertir más dinero y avanzar con mayor rapidez hacia la independencia financiera. Además, controlar los gastos reduce la cantidad que los activos tendrán que cubrir en el futuro. Por eso el progreso depende menos de tener un ingreso elevado que de conservar una parte sustancial de lo ganado.
Q: ¿Cómo debe actuar un inversor cuando cae el mercado?
El inversor debe evitar vender por pánico y mantener la estrategia de comprar y conservar. Collins explica que las fluctuaciones forman parte del mercado y que intentar predecirlas puede conducir a decisiones impulsivas, incluida la venta en el punto más bajo. Durante la acumulación, una caída incluso permite comprar más participaciones a precios reducidos. La disciplina importa porque protege el horizonte de largo plazo y deja que el interés compuesto continúe actuando.
Q: ¿Cómo cambia la cartera entre acumulación y preservación de riqueza?
En la acumulación, cuando la persona trabaja y ahorra, la propuesta se centra en VTSAX y mantiene un 5% en efectivo para emergencias. En la preservación, cuando los activos deben cubrir más gastos, la asignación presentada pasa a 75% de acciones BTS, 20% de bonos VTLX y cerca de 5% de efectivo. Los bonos buscan reducir la volatilidad sin renunciar significativamente al crecimiento. La proporción final puede modificarse de acuerdo con la tolerancia al riesgo de cada inversor.
Q: ¿Cuándo se alcanza la independencia financiera según Collins?
La independencia financiera se alcanza cuando los activos acumulados pueden cubrir los gastos de por vida. El método menciona la regla del 4% y, como alternativa más conservadora, una tasa del 3%. El patrimonio resultante se describe como fu money, dinero suficiente para decir no a situaciones laborales o personales no deseadas sin temer la pérdida inmediata de ingresos. Así, la meta se define por la autonomía y la capacidad de decidir conforme a los propios valores, no por una riqueza ostentosa.
Q: ¿Cómo simplifica Collins la gestión y el rebalanceo de una cartera?
Collins propone una estructura de solo dos o tres fondos, acompañada por el efectivo mínimo necesario. El rebalanceo puede realizarse anualmente o cuando la asignación se desvíe más o menos un 20%, con el fin de recuperar las proporciones previstas. Quien no quiera gestionar directamente la distribución puede considerar fondos Target Date. También aconseja evitar intermediarios con comisiones y, si se necesita asesoramiento, elegir a alguien que cobre una tarifa fija o por hora.
Summary & Key Takeaways
-
El dinero como libertad: El camino simple a la riqueza nació como una serie de cartas de J. L. Collins para orientar a su hija adolescente sobre finanzas e inversión. Su propósito es ayudar al lector a alcanzar una independencia financiera entendida como capacidad de elegir cómo vivir. Collins presenta el dinero como una herramienta y no como un fin. La riqueza real consiste en tomar decisiones acordes con los propios valores, sin quedar sometido a los ingresos o las posesiones.
-
Crear un excedente constante: Collins aconseja gastar menos de lo disponible para reservar dinero destinado al ahorro y la inversión. Advierte que incluso las personas con ingresos altos pueden quedar atrapadas por gastos innecesarios. Antes de invertir, recomienda eliminar las deudas con intereses superiores al 5%, pues consumen la capacidad futura de crear riqueza. También propone ahorrar al menos el 50% del ingreso, aunque cualquier proporción posible resulta válida y una tasa mayor acorta el camino hacia la independencia.
-
Invertir simple y resistir: El excedente debe dirigirse a fondos indexados de bajo costo que representen el mercado total, sin intentar anticipar sus movimientos ni seleccionar acciones individuales. Collins insiste en comprar y mantener porque las fluctuaciones son inevitables y vender durante una caída puede convertir el miedo en pérdidas. El interés compuesto impulsa el crecimiento durante décadas. Como ejemplo, se afirma que invertir $130 mensuales durante 40 años, con un rendimiento promedio anual del 11.9%, podría aproximarse al millón de dólares.
-
Adaptar la cartera por etapas: Durante la acumulación, cuando la persona trabaja y ahorra, se plantea una cartera centrada en VTSAX, junto con un 5% de efectivo para emergencias. Las caídas permiten comprar más participaciones a precios bajos. En la preservación, cuando los activos cubren una parte mayor de los gastos, la propuesta cambia a 75% en acciones BTS, 20% en bonos VTLX y cerca de 5% en efectivo, con ajustes según la tolerancia personal al riesgo.
-
Convertir activos en autonomía: Collins favorece carteras de dos o tres fondos, efectivo mínimo y rebalanceo anual, o cuando la asignación se desvía más o menos un 20%. También menciona cuentas con ventajas fiscales y fondos Target Date. La independencia llega cuando los activos pueden financiar los gastos de por vida mediante la regla del 4%, o una tasa más conservadora del 3%. Este patrimonio constituye el llamado fu money, que permite rechazar situaciones laborales o personales sin miedo a perder los ingresos.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from Educando Tu Mente Millonaria 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator