Cómo tomar el control de tus finanzas personales
TL;DR
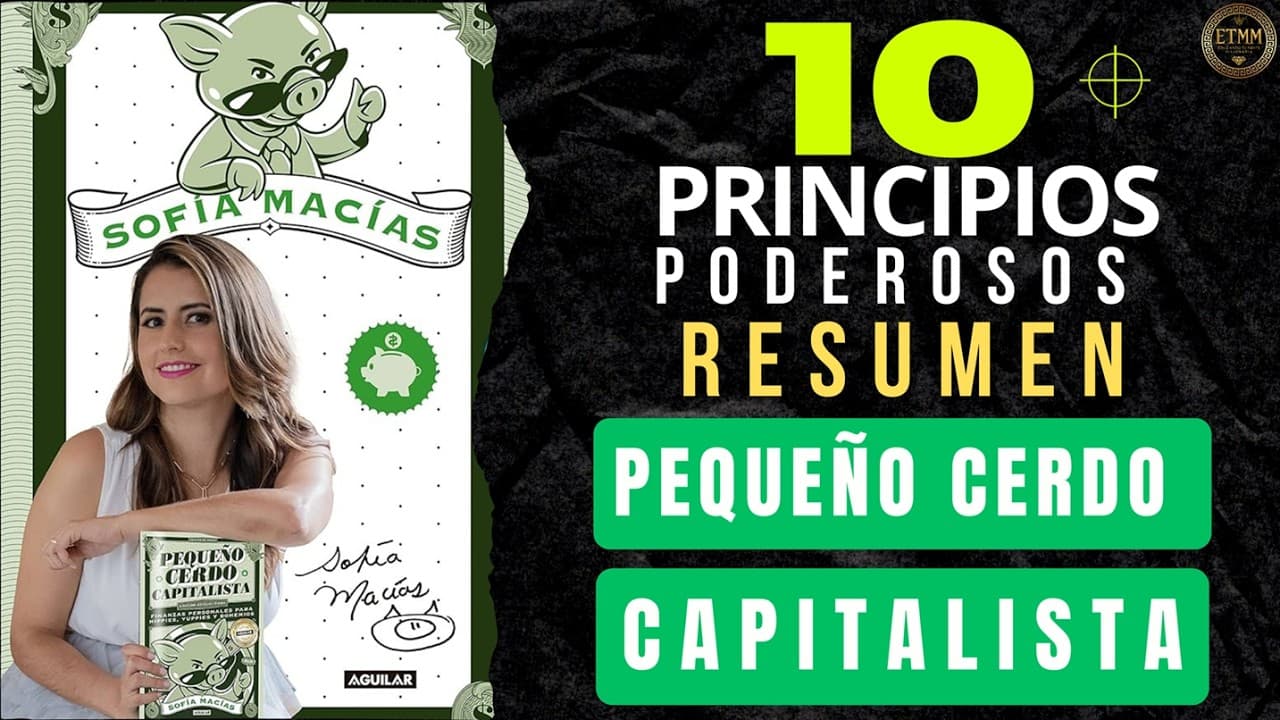
Separa el ahorro al recibir tus ingresos, organiza cada peso con un presupuesto y crea un fondo para cubrir entre tres y seis meses de gastos fijos. La estabilidad financiera depende más de la educación, la disciplina y la constancia que del nivel de ingresos, e incluye controlar los gastos pequeños, pagar primero las deudas más costosas e invertir con objetivos claros.
Transcript
En un mundo donde la mayoría vive al día, atrapada [música] entre deudas, sueldos que no alcanzan y gastos que se escapan como agua entre los dedos, Sofía Macías levanta la voz con un mensaje tan claro como poderoso. El dinero no se gana para sufrirlo, [música] sino para disfrutarlo y hacerlo crecer. Su libro Pequeño cerdo capitalista se ha convert... Read More
Key Insights
- La educación financiera reduce la vulnerabilidad ante deudas innecesarias y decisiones impulsivas.
- El presupuesto asigna una función a cada peso y dirige los ingresos hacia prioridades y metas reales.
- El ahorro debe separarse al recibir los ingresos, antes de distribuir el dinero entre los demás gastos.
- La constancia fortalece el hábito de ahorrar, incluso cuando se comienza con el 5% de los ingresos.
- Un fondo de emergencia debe cubrir entre tres y seis meses de renta, comida, transporte y servicios.
- El dinero para emergencias debe mantenerse seguro, accesible y separado del ahorro y la inversión.
- Las deudas con intereses más altos deben priorizarse para reducir su costo y recuperar estabilidad.
- El crédito puede apoyar estudios, inversiones o emprendimientos si existe un plan realista para pagarlo.
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: ¿Cómo empezar a controlar las finanzas personales?
El primer paso es educarte sobre cómo se gana, se gasta, se ahorra y se invierte el dinero. Después, registra todos tus gastos durante un mes para identificar fugas y distinguir las necesidades reales de las compras impulsivas. Con esa información, crea un presupuesto que distribuya los ingresos entre necesidades básicas, ahorro, inversión y placer. La finalidad no es castigarte ni eliminar todo disfrute, sino decidir conscientemente qué función tendrá cada peso y redirigir tus recursos hacia prioridades y metas concretas.
Q: ¿Cómo hacer un presupuesto personal funcional?
Un presupuesto funcional comienza con la distribución de los ingresos en categorías como necesidades básicas, ahorro, inversión y placer. Para diseñarlo con datos reales, conviene registrar los gastos durante un mes y observar dónde se está escapando el dinero. El café diario, la comida a domicilio y las compras impulsivas pueden parecer pequeños, pero también pueden sabotear objetivos mayores. El presupuesto debe reflejar prioridades auténticas, permitir disfrutar sin culpa y mostrar qué cambios son necesarios para avanzar hacia las metas financieras.
Q: ¿Cuándo debe separarse el ahorro de los ingresos?
El ahorro debe separarse inmediatamente después de recibir los ingresos, no después de terminar de gastar. La propuesta consiste en invertir la fórmula habitual: primero se ahorra y después se vive con el dinero restante. Automatizar esa separación ayuda a evitar la tentación de usarla en otros gastos. La cantidad inicial puede ser pequeña, incluso el 5% del ingreso, porque lo esencial es desarrollar constancia. Con el tiempo, ese hábito se fortalece y cada cantidad guardada contribuye a construir seguridad e independencia financiera.
Q: ¿Por qué conviene ahorrar con una meta específica?
Ahorrar con una meta aporta dirección y motivación al esfuerzo. Guardar dinero sin un propósito puede resultar desalentador, mientras que relacionarlo con un viaje, el retiro, una inversión o un emprendimiento convierte el ahorro en una elección consciente. La meta permite entender qué se está construyendo con cada cantidad separada y reduce la sensación de sacrificio. El objetivo no es dejar de vivir ni sufrir por guardar dinero, sino equilibrar el presente con los planes futuros y utilizar el ahorro como respaldo y herramienta de independencia.
Q: ¿Cuánto debe cubrir un fondo de emergencia?
Un fondo de emergencia debe equivaler a entre tres y seis meses de gastos fijos, incluidos renta, alimentación, transporte y servicios. Puede construirse de forma gradual: primero se reúne el equivalente a un mes, luego a dos y se continúa hasta alcanzar el objetivo. La velocidad importa menos que la constancia. Este dinero debe permanecer en una cuenta segura, accesible y separada de los ahorros o inversiones principales. Solo se utiliza ante situaciones imprevistas, no para antojos, préstamos personales o consumo cotidiano.
Q: ¿Por qué es necesario tener un fondo de emergencia?
El fondo de emergencia protege frente a acontecimientos como un despido, una enfermedad, un accidente o una reparación urgente. Sin ese respaldo, un imprevisto puede obligar a recurrir a tarjetas o créditos y crear un ciclo de deuda. Con el fondo disponible, es posible afrontar gastos inesperados sin comprometer el futuro financiero. También aporta tranquilidad y permite tomar decisiones con menos miedo, como cambiar de trabajo o emprender. No genera riqueza por sí mismo, pero proporciona estabilidad para construirla con mayor seguridad.
Q: ¿Cómo distinguir una deuda útil de una deuda perjudicial?
Una deuda puede considerarse útil cuando ayuda a crecer, por ejemplo mediante estudios, una inversión o un emprendimiento. Una deuda perjudicial surge del consumismo o de comprar productos innecesarios que pierden valor. Antes de solicitar crédito, hay que preguntar si la compra es necesaria, si puede pagarse sin comprometer los gastos esenciales y si producirá un beneficio real en el futuro. El problema central no es deber dinero, sino asumir la obligación por impulso y sin un plan definido para liquidarla.
Q: ¿Cómo pagar varias deudas de manera ordenada?
Primero se debe elaborar una lista completa de las deudas para conocer el tamaño de cada obligación y sus intereses. Después conviene priorizar las que tienen las tasas más altas y liquidarlas una por una, comenzando por la más costosa. Pagar únicamente el mínimo de una tarjeta prolonga la deuda y permite que los intereses sigan acumulándose. Un plan ordenado facilita ver avances, mantener la motivación y recuperar estabilidad. El crédito solo funciona como herramienta cuando se conocen sus costos y existe capacidad de pago.
Summary & Key Takeaways
-
La educación financiera permite comprender cómo se gana, gasta, ahorra e invierte el dinero. Su propósito práctico es tomar mejores decisiones, evitar deudas innecesarias y convertir los recursos disponibles en una herramienta de libertad.
-
Un presupuesto funcional distribuye los ingresos entre necesidades básicas, ahorro, inversión y placer. Registrar los gastos durante un mes ayuda a detectar fugas, ajustar prioridades y gastar sin culpa dentro de límites conscientes.
-
El ahorro debe separarse antes de gastar y vincularse con una meta concreta. Después conviene formar un fondo de emergencia de tres a seis meses y liquidar primero las deudas con intereses más altos.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from Educando Tu Mente Millonaria 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator