Cómo construir una cartera con cuatro pilares
TL;DR
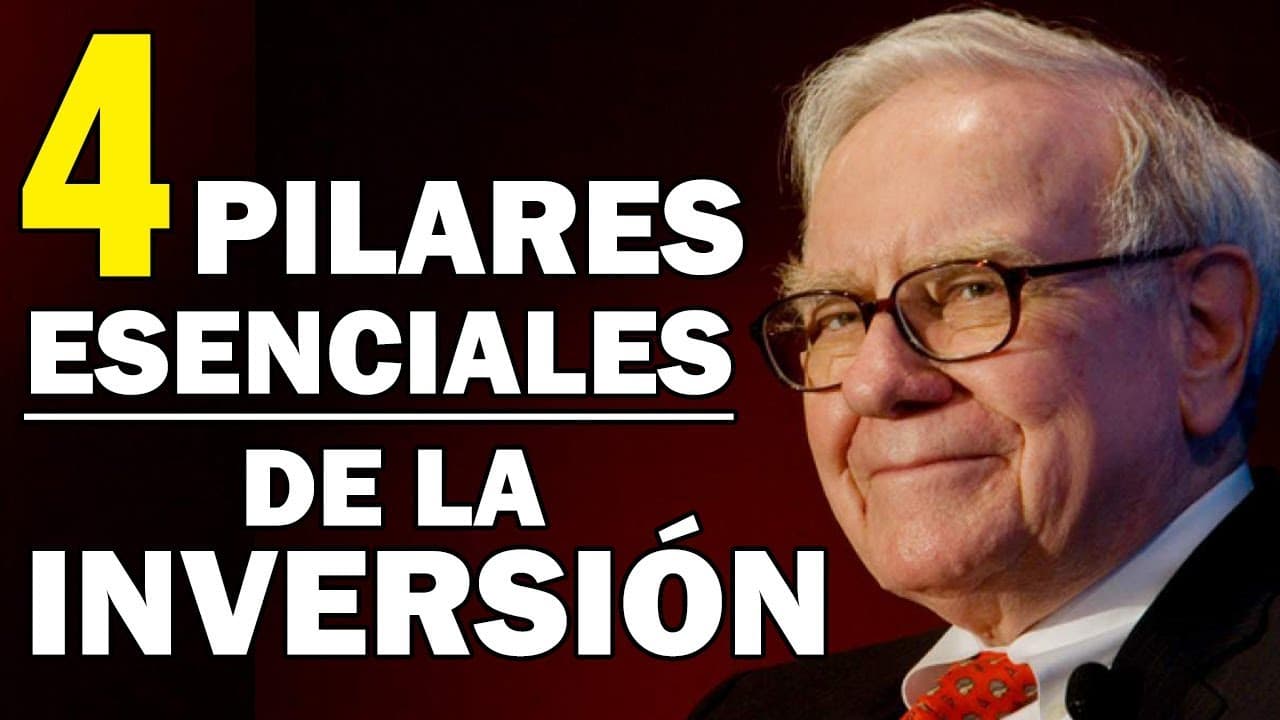
La forma más fiable de buscar rentabilidad a largo plazo consiste en diversificar mediante fondos indexados, controlar las emociones y reducir comisiones innecesarias. La teoría, la historia, la psicología y el conocimiento del negocio financiero ayudan a evitar predicciones imposibles, reconocer ciclos especulativos y mantener una filosofía de inversión coherente.
Transcript
[Música] un saludo y bienvenidos un día más a lecturas millonarias hoy os traigo un libro que me leía hace ya bastante tiempo pero que he decidido rescatar Porque pienso que nos puede ayudar bastante en nuestro aprendizaje sobre todo en el relacionado con la educación financiera y las inversiones los cuatro pilares de la inversión de William berste... Read More
Key Insights
- La rentabilidad inferior a la inflación reduce el poder adquisitivo aunque la inversión genere ganancias nominales.
- La volatilidad de la renta variable exige soportar riesgos relevantes y mantener una perspectiva de largo plazo.
- La dirección futura del mercado no puede predecirse con fiabilidad, según la tesis presentada por Bernstein.
- Los fondos indexados replican índices, ofrecen amplia diversificación y cobran menos que la gestión activa.
- La historia de las inversiones ayuda a reconocer ciclos de euforia, colapsos y oportunidades durante las crisis.
- La bonanza desenfrenada puede reflejar una fiebre especulativa y terminar con resultados financieros adversos.
- Las emociones suelen provocar que el inversor prolongue sus pérdidas y cierre demasiado pronto sus beneficios.
- Los intermediarios ganan mediante comisiones, por lo que incentivar muchas operaciones favorece su negocio.
- Libro relacionado: Los cuatro pilares de la inversión
- Exporta tus subrayados de Kindle a Glasp: Cómo importar tus subrayados de Kindle en Glasp
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: ¿Cuáles son los cuatro pilares de la inversión?
Los cuatro pilares presentados son la teoría de la inversión, la historia de las inversiones, la psicología y el negocio financiero. La teoría ayuda a comprender la relación entre riesgo, rentabilidad, inflación y diversificación. La historia aporta perspectiva sobre bonanzas, crisis y colapsos que tienden a repetirse. La psicología permite identificar decisiones dominadas por el miedo o la esperanza. El negocio revela que bancos, agentes, brókeres y fondos obtienen ingresos mediante las comisiones y pueden tener intereses opuestos a los del inversor.
Q: ¿Cómo ayudan los fondos indexados a construir una cartera?
Los fondos indexados permiten poseer una parte amplia del mercado porque replican el comportamiento de un índice. Si el índice sube o baja, el fondo se mueve de forma equivalente. Este enfoque ofrece una diversificación elevada sin depender de que un gestor seleccione y negocie acciones constantemente. Según la explicación presentada, la indexación resulta más barata por sus menores comisiones y, a largo plazo, puede ofrecer un rendimiento superior al de escoger acciones individualmente o invertir en fondos administrados mediante gestión activa.
Q: ¿Por qué es difícil superar al mercado regularmente?
Superar al mercado de manera constante es difícil porque no existe una prueba de que alguien pueda predecir con fiabilidad hacia dónde se dirige. Si su dirección futura no puede anticiparse regularmente, tampoco resulta razonable construir una estrategia dependiente de acertar esos movimientos. La alternativa propuesta consiste en poseer acciones de todo el mercado mediante fondos indexados, aceptar la volatilidad del corto plazo y buscar una rentabilidad satisfactoria durante un horizonte prolongado. Así se sustituye la predicción por diversificación, disciplina y costes más reducidos.
Q: ¿Por qué debe una inversión superar la inflación?
Una inversión debe superar la inflación para conservar y aumentar el poder adquisitivo del dinero. El ejemplo ofrecido indica que, si la inflación alcanza el 3% y la rentabilidad obtenida es inferior a ese porcentaje, el inversor no está consiguiendo una ganancia real. Aunque el saldo pueda mostrar un aumento nominal, ese dinero permitirá adquirir menos bienes o servicios. Por eso, uno de los objetivos de invertir en renta variable es intentar batir la inflación, aceptando que esta clase de activos presenta volatilidad y riesgos importantes, especialmente a corto plazo.
Q: ¿Qué enseña la historia sobre las crisis financieras?
La historia enseña que las locuras económicas, las fiebres especulativas y los colapsos aparecen repetidamente. Estudiar por qué ocurrieron ayuda a interpretar el presente, distinguir una bonanza justificada de una euforia colectiva y tomar decisiones con mayor perspectiva. Las etapas de crecimiento desenfrenado suelen terminar mal, mientras que las crisis y el pesimismo pueden ofrecer oportunidades capaces de generar riqueza para quien esté preparado. El valor práctico de la historia consiste en reconocer patrones anteriores y aprovechar mejor el contexto financiero que se vive en cada momento.
Q: ¿Cómo perjudican las emociones al invertir o hacer trading?
Las emociones pueden invertir la conducta que exigiría una gestión disciplinada. Cuando una operación pierde dinero, el inversor puede convencerse de que el mercado corregirá, mantener la posición y terminar cerrándola con una pérdida considerable. Cuando una operación genera beneficios, el miedo a perder lo ganado puede impulsarlo a vender demasiado pronto y renunciar a una parte mayor del movimiento. Esta pauta ocurre cuando las emociones controlan las decisiones. Por eso, los conocimientos técnicos, teóricos y prácticos no bastan sin autodominio y capacidad para seguir una filosofía definida.
Q: ¿Por qué los intermediarios financieros pueden tener otros intereses?
Los brókeres, agentes de bolsa y empleados bancarios viven de los servicios y las comisiones que pagan sus clientes. Por eso, su interés puede consistir en fomentar que el inversor abra y cierre más operaciones, ya que cada movimiento puede producir nuevos ingresos para ellos. El planteamiento expuesto advierte que estos profesionales no deben considerarse automáticamente aliados del cliente. Comprender su modelo de negocio permite evaluar mejor sus recomendaciones, evitar actividad innecesaria y reconocer que reducir la frecuencia de negociación y los costes puede beneficiar al inversor a largo plazo.
Q: ¿Qué diferencia existe entre gestión activa y pasiva?
La gestión pasiva utiliza fondos indexados que se limitan a reproducir el comportamiento de un índice. No necesita gestores comprando y vendiendo acciones constantemente, lo que simplifica su funcionamiento y reduce las comisiones. La gestión activa, en cambio, depende de profesionales que seleccionan activos y realizan operaciones con la intención de obtener mejores resultados. La crítica presentada sostiene que el negocio principal de estos fondos puede ser reunir activos, no gestionar mejor el dinero. Por sus costes, diversificación y enfoque prolongado, el autor favorece claramente la indexación.
Summary & Key Takeaways
-
La teoría de la inversión sostiene que predecir el mercado y superarlo regularmente es prácticamente imposible. Por eso, se propone poseer acciones de todo el mercado mediante fondos indexados diversificados.
-
La historia financiera permite reconocer que las épocas de bonanza desenfrenada pueden terminar mal, mientras que las crisis y el pesimismo pueden crear oportunidades para quien esté preparado y mantenga perspectiva.
-
La psicología y los costes condicionan el resultado: las emociones inducen a prolongar pérdidas y recortar ganancias, mientras que la intermediación frecuente genera comisiones que benefician a los proveedores financieros.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from Lecturas Millonarias 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator