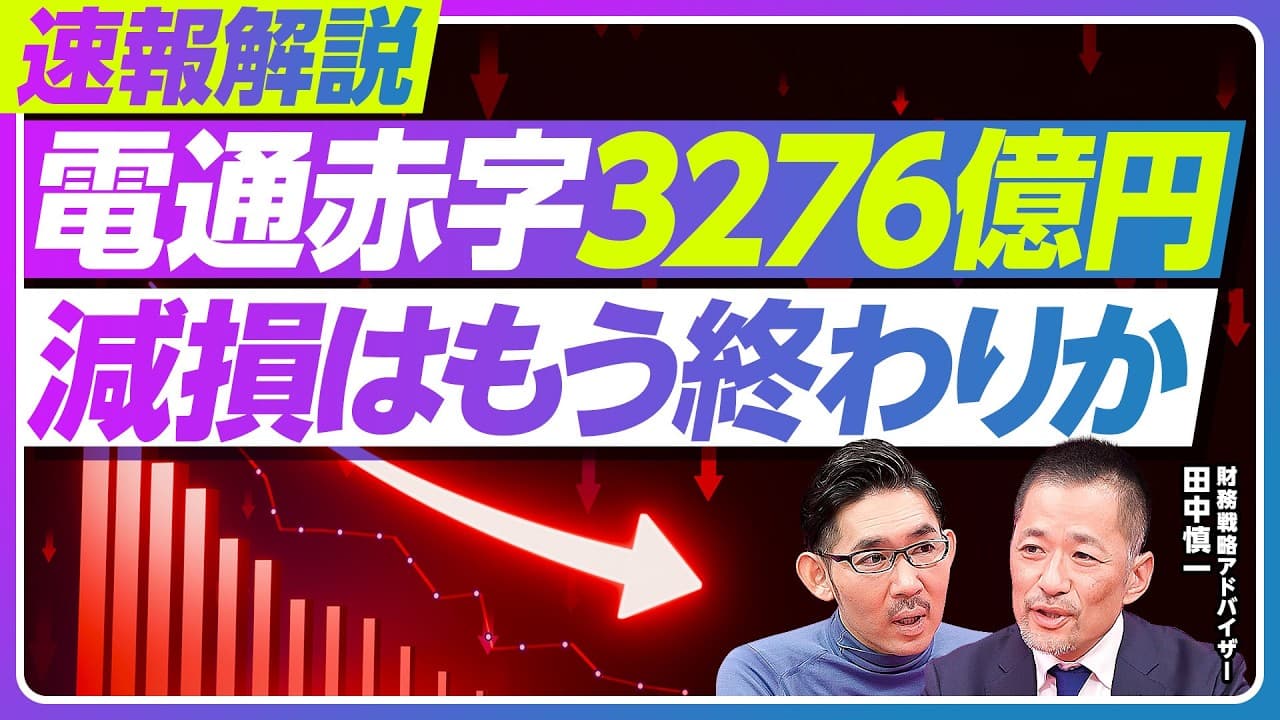
電通の巨額減損はなぜ起き、もう終わるのか
TL;DR
電通の3276億円の赤字は、国内事業の不振ではなく、過去の海外買収に伴う3961億円の減損が主因である。北米を慎重に評価して追加減損への備えを厚くしたが、今後は海外事業の成長と株主還元で成果を示す必要がある。
Transcript
皆さん、こんにちは。ピボットの佐々木です。今回の速報解説は電通の最新決算のテーマにお話を伺います。ゲストにお迎えしましたのは財務戦略アドバイザーの田中慎し新さんです。田中さんよろしくお願いします。 よろしくお願いします。 はい。 田中さんにはまさにこう数ヶ月前に世界の広告業界というものを全部モらしていただいて、ま、そん中でも伝説通にフォーカスして、ま、この年代ですね、海外 M&A の、ま、これ失敗の要因であるとかそういったところを分析していただいたんですけども、 今回連があの修正の決算発表をしてですね、通期で連代償却ということで 3961 億円、 そして、ま、そのうち2997 億円が北米ということで、 ま、かなり大き な損失を出したんですけれども、ま、今回の決算全体的にまずどういう風な 感想... Read More
Key Insights
- 電通の3276億円の赤字は、国内事業の悪化ではなく、海外事業で計上した3961億円の減損が主因であり、過去の大型買収が長期にわたり財務へ影響した結果である。
- 国内事業は通期で6%成長しており、競争力と収益基盤は堅調であるため、連結赤字だけを見て電通全体が深刻な経営不振にあると判断するのは適切ではない。
- 北米の減損額は2997億円であり、公式見通しの成長率マイナス2%に対し、減損テストではマイナス8.5%を置くことで、将来収益をかなり保守的に評価している。
- のれんの減損は、買収時に想定した売上成長率や利益率が実現せず、将来キャッシュフローの現在価値が帳簿上の価値を下回ったときに、その差額を損失として反映する処理である。
- 減損の前提は会社の意思と判断に基づいて決定され、監査法人はその妥当性を検証する立場であるため、経営陣が過去の買収失敗を認める覚悟も処理の時期や規模に影響する。
- 追加減損の可能性は、厳しい前提によるバッファがあるため低下したと見られるが、北米市場や事業収益の今後に左右されるため、完全に終わったとは断定できない。
- 2000億円の種類株式は、普通株発行による既存株主の希薄化を抑えながら、必要になった段階で成長投資資金を調達できるようにする、社債と株式の中間的な手段である。
- 大型M&Aは、買収代金を支払った時点で失敗が終わるのではなく、統合や相乗効果の実現に失敗すると、減損や構造改革を通じて健全な既存事業まで10年以上圧迫し得る。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 電通が3276億円の赤字になった理由は何ですか?
主因は、海外事業で3961億円の減損を計上したことであり、そのうち2997億円を北米が占める。国内事業は通期で6%成長しているため、赤字は現在の国内事業が不振に陥った結果ではない。10年以上前の海外買収で計上したのれんを、現在の競争力と収益力に合わせて引き下げた会計上の損失が大きく影響している。
Q: 電通の国内事業は赤字決算でも好調なのですか?
国内事業は通期で6%成長しており、解説では競争上の強さと安定した収益基盤が評価されている。北米も減損などの非現金損失を除いた調整後営業利益率は20%弱とされ、事業そのものが深刻な赤字という状態ではない。したがって、連結赤字の金額だけではなく、地域別の成長率や調整後利益を見る必要がある。
Q: のれんの減損額はどのように決まるのですか?
買収先の本業が将来生み出すキャッシュフローを見積もり、それを資本コストで現在価値に換算して、帳簿上の価値と比較する。買収時に想定した売上成長率や利益率が実現せず、現在価値が帳簿価額を下回れば、その差額が減損損失となる。電通が毎期のように減損を出してきた背景には、当初の事業計画が甘かったことがある。
Q: 電通ののれん減損は今回で終わるのですか?
経営陣は今回で打ち止めにする強い姿勢を示し、北米の公式な成長見通しがマイナス2%であるのに対し、減損テストではマイナス8.5%という保守的な前提を採用した。この差は一定のバッファと評価できる。ただし、将来の北米市場と事業実績は確実に予測できないため、追加減損が絶対にないとは断定できない。
Q: 減損テストでは監査法人が金額を決めるのですか?
減損の前提や損失額を決める主体は会社であり、監査法人が北米の減収率などを直接指定するわけではない。会社が将来の事業計画とキャッシュフローを見積もり、監査法人はマクロ経済の調査やアナリストレポートなどと比較しながら、その判断が妥当かを検証する。将来予測を含むため、外部から適切さを完全に判断するのは難しい。
Q: 電通が2000億円の種類株式を選んだ理由は何ですか?
普通株を発行すると株式数が増え、既存株主の利益の分け前が小さくなる希薄化が起きる。海外事業の立て直し後で成果を見極める段階に普通株を増やせば、株価が大きく下落する可能性がある。そこで、社債と株式の中間的な性格を持つ種類株式について2000億円の発行登録を行い、希薄化を抑えながら将来の資金需要に備えた。
Q: 電通の株価を高めるには何が必要ですか?
広告代理店は安定成長型のディフェンシブ銘柄であり、PER30倍や40倍が正当化される高成長業界ではないと分析されている。そのため、一桁中盤程度の安定成長を続けるだけでなく、配当や自社株買いによる株主還元を組み合わせ、株主総利回りを高める財務戦略が重要になる。海外事業が再び成長へ転じるかも評価の焦点となる。
Q: 電通の海外M&A失敗から得られる教訓は何ですか?
取り残される恐怖から大型案件を急いで取得しても、買収後の統合や相乗効果を実現する経営人材と能力がなければ、期待した成長率や利益率には届かない。失敗の影響は買収代金の損失だけで終わらず、10年以上にわたる減損や構造改革を通じて、好調な国内事業や現在の従業員にも負担を及ぼすため、案件を安易につかまない姿勢が必要である。
Summary & Key Takeaways
-
電通は通期で3276億円の赤字となり、海外事業で3961億円の減損を計上した。そのうち北米が2997億円を占める。一方、国内事業は通期で6%成長しており、北米も減損などを除く調整後営業利益率は20%弱とされる。今回の赤字は足元の事業が全面的に崩れた結果ではなく、10年以上前の海外買収で生じたのれんを現在の収益力に合わせて見直した影響が大きい。
-
のれんの減損額は、買収先が将来生み出すキャッシュフローを資本コストで現在価値に換算し、帳簿上の価値と比較して決まる。電通は北米の公式な成長見通しをマイナス2%としながら、減損テストではマイナス8.5%という厳しい前提を採用した。経営陣には今回で減損を打ち止めにする強い意思がうかがえるが、北米市場や事業の実績次第であり、追加減損が絶対にないとは断定できない。
-
広告代理店は一桁中盤程度の安定成長が期待されるディフェンシブな業界で、PER30倍や40倍が正当化される高成長業種ではないと分析される。電通は2000億円の種類株式について発行登録を行い、普通株の希薄化を避けつつ、将来の成長投資に備える姿勢を示した。国内の安定収益と海外の立て直しを基盤に、今後は成長投資、配当、自社株買いを通じて株主総利回りを高められるかが焦点となる。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from PIVOT 公式チャンネル 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator