일본 버블의 사계절로 본 한국 증시는 지금 어디인가?
TL;DR
현재 한국 증시는 반도체 기업의 실적 개선과 주가 차별화가 두드러진다는 점에서 실적 장세인 여름의 특징을 보이지만, 금리 인상 신호와 물가 상승 압력은 가을의 전조와도 겹친다. 시장의 계절은 금리와 기업 실적을 함께 살펴 판단해야 하며, 1980년대 일본의 업종 구분이나 명목 금리 중심 분석을 오늘날 한국에 그대로 적용해서는 안 된다.
Transcript
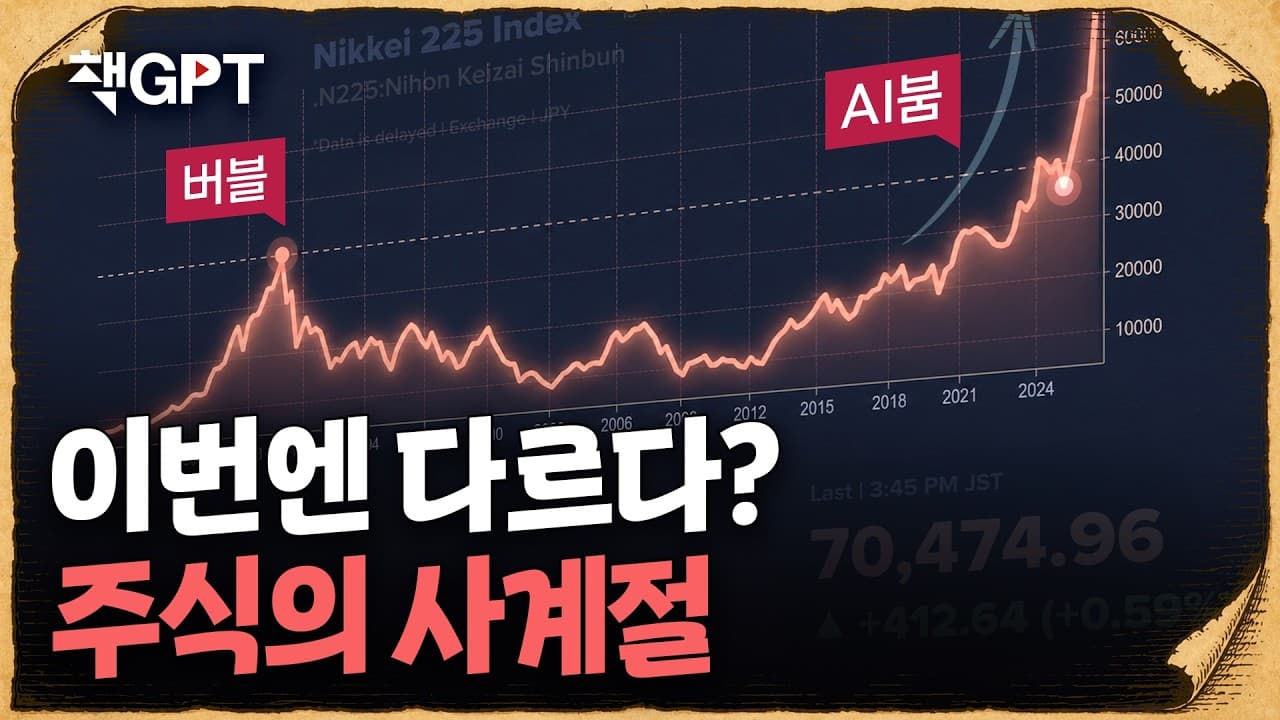
한국 반도체의 기업들의 주가가 취소면서 삼성전자 SK 하이닉스의 시가 총액이 또 엄충 뛰어올랐습니다. 그전에는 보지 못했던 대세 상승장이 펼쳐졌다고 할 수 있을 것 같습니다. 그런데 과거에 이런 일이 벌어진 적이 있었습니다. 그것도 아주 엄청나게 강렬한 인상을 끼치면서요. 1980년대 거품 경제 시대의 일본 경제의 모습입니다. 일본 경제의 전성기는 1980년되었습니다. 세계 시총 12권에 여덟개 기업이 무려 일본 기업이었는데요. 1위는 일본의 통신 회사인 엔티였습니다. IBM이라는 미국의 IT 회사가 있었는데요. 그 IBM을 제치고 엔티가 세계 시총 1이었습니다. 스미토모 은행을 비롯한 일본의 은행 여섯 곳이 무려 세계... Read More
Key Insights
- 1983년 약 8,800엔이던 닛케이 지수는 1987년 10월 26,646엔, 1989년 말 38,915엔까지 상승했다.
- 1980년대 일본 기업은 전 세계 시가총액의 45%를 차지했고, 일본 기업 전체 시가총액은 미국 기업의 1.5배에 달했다.
- 금융 장세인 봄에는 경기 전망이 어둡더라도 금리 인하와 유동성 확대가 돈의 힘으로 주가 상승을 이끌 수 있다.
- 실적 장세인 여름에는 기업 이익이 주가 상승을 뒷받침하며, 실적 차이에 따라 종목별 상승률의 격차가 뚜렷해진다.
- 역금융 장세인 가을에는 설비투자와 자금 수요가 증가하고, 금리 인상 신호와 물가 압력이 시장의 방향을 바꾼다.
- 역실적 장세인 겨울에는 경기 침체와 기업 실적 악화가 본격화되고, 도산 증가와 지속적인 주가 하락이 나타난다.
- 현재 한국 증시는 반도체 실적이 주도하는 여름의 모습과 금리 인상 및 물가 압력이 예고하는 가을의 모습이 겹친다.
- 현대 시장에서는 양적 완화 등으로 명목 금리의 설명력이 약해졌으므로, 실제 돈의 가치를 반영하는 실질 금리가 중요하다.
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 주식시장의 사계절론이란 무엇인가?
우라가미 구니오는 금리와 기업 실적을 핵심 지표로 삼아 시장을 네 국면으로 구분했다. 봄은 금융 장세, 여름은 실적 장세, 가을은 역금융 장세, 겨울은 역실적 장세다. 각 국면은 단순히 주가가 오르고 내리는 시기가 아니라 상승과 하락의 원인, 주도 기업, 투자자 행동이 달라지는 단계다.
Q: 금융 장세인 봄에는 주가가 왜 오르는가?
봄에는 경기 회복이 아직 분명하지 않고 비관적인 뉴스도 이어지지만, 정부와 중앙은행이 경기를 살리기 위해 금리를 낮추고 유동성을 확대한다. 이때 기업 실적보다 시중에 풀린 돈의 힘이 주가를 끌어올린다. 우라가미 구니오는 이런 현상을 두고 강세 장세가 비관 속에서 태어난다고 설명했다.
Q: 실적 장세인 여름은 어떤 특징을 보이는가?
여름에는 기업 실적 개선이 본격적으로 확인되면서 주가 상승의 근거가 유동성에서 이익 성장으로 옮겨간다. 모든 종목이 함께 오르기보다 실적이 뛰어난 기업과 그렇지 않은 기업의 상승률이 뚜렷하게 갈린다. 삼성전자와 SK하이닉스의 강한 실적과 다른 종목 간 격차가 이러한 모습의 사례로 제시됐다.
Q: 역금융 장세인 가을을 알리는 신호는 무엇인가?
기업들이 다음 성장을 위한 설비투자를 확대하면 자금 수요가 커지고, 과열된 시장을 의식한 중앙은행은 금리 인상 메시지를 내기 시작한다. 여기에 물가 상승 압력까지 높아지면 재무구조가 취약한 종목부터 하락할 수 있다. 서로 다른 이유로 실적과 주가가 나빠지는 기업이 늘면서 시장 전체가 하락 국면으로 전환된다.
Q: 역실적 장세인 겨울에는 시장이 어떻게 변하는가?
겨울에는 경기 침체와 기업 실적 악화가 본격적으로 드러나며 주가 하락이 심해진다. 일부 기업은 실제로 도산하고 투자자들은 시장을 외면하게 된다. 상황이 악화되면 경기를 살리기 위한 금리 인하 요구가 커지고, 중앙은행도 금리 인하 카드를 진지하게 검토하면서 다음 금융 장세로 이어질 조건이 형성된다.
Q: 현재 한국 증시는 사계절 중 어느 단계로 볼 수 있는가?
반도체 기업의 실적 개선과 삼성전자 및 SK하이닉스 중심의 주가 차별화만 보면 실적 장세인 여름의 특징이 강하다. 반면 한국은행의 금리 인상 메시지와 체감 물가 상승은 역금융 장세인 가을의 전조와 겹친다. 따라서 한 계절로 단정하기보다 여름과 가을의 신호가 함께 나타나는지 점검해야 한다.
Q: 1980년대 일본 버블이 남긴 핵심 교훈은 무엇인가?
강한 실물경제와 세계적인 기업 경쟁력이 존재하더라도 주가 상승이 영원히 지속되지는 않는다는 점이다. 닛케이 지수는 1983년 약 8,800엔에서 1989년 말 38,915엔까지 올랐지만, 당시 최고치는 이후 30년간 깨지지 않았다. 낙관론과 대중의 참여가 극단적으로 확대될수록 금리와 실적의 변화를 냉정하게 살펴야 한다.
Q: 사계절론을 오늘날 한국 시장에 그대로 적용하기 어려운 이유는 무엇인가?
원전의 주도 업종 구분에는 1980년대 일본의 균형 잡힌 산업 구조가 강하게 반영돼 있다. 한국은 세계적으로 산업 포트폴리오가 잘 구성된 국가이지만 주식시장에서는 여러 섹터가 같은 수준으로 발전했다고 보기 어려운 측면이 있다. 또한 양적 완화 이후 명목 금리의 설명력이 약해져 실질 금리까지 고려할 필요가 있다.
Summary & Key Takeaways
-
1980년대 일본에서는 실물경제의 성장과 주식 열풍이 동시에 나타났다. 닛케이 지수는 1983년 약 8,800엔에서 1989년 말 38,915엔까지 올랐고, 세계 시가총액 상위 12개 기업 중 8개가 일본 기업이었다. 그러나 당시 최고치는 이후 30년 동안 깨지지 않았다.
-
우라가미 구니오의 사계절론은 시장을 금융 장세인 봄, 실적 장세인 여름, 역금융 장세인 가을, 역실적 장세인 겨울로 나눈다. 봄에는 금리 인하와 유동성이 주가를 밀어 올리고, 여름에는 기업 실적이 상승을 뒷받침하며, 가을과 겨울에는 긴축과 실적 악화가 하락을 심화한다.
-
현재 한국 증시는 삼성전자와 SK하이닉스의 강한 실적과 주가 상승으로 여름의 특징을 보이지만, 금리 인상 메시지와 물가 압력은 가을의 신호로도 해석될 수 있다. 다만 한국의 산업 구조와 현대 금융환경을 고려해 실질 금리, 위험 관리, 글로벌 투자 전략까지 함께 살펴야 한다.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from 한경 코리아마켓 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator