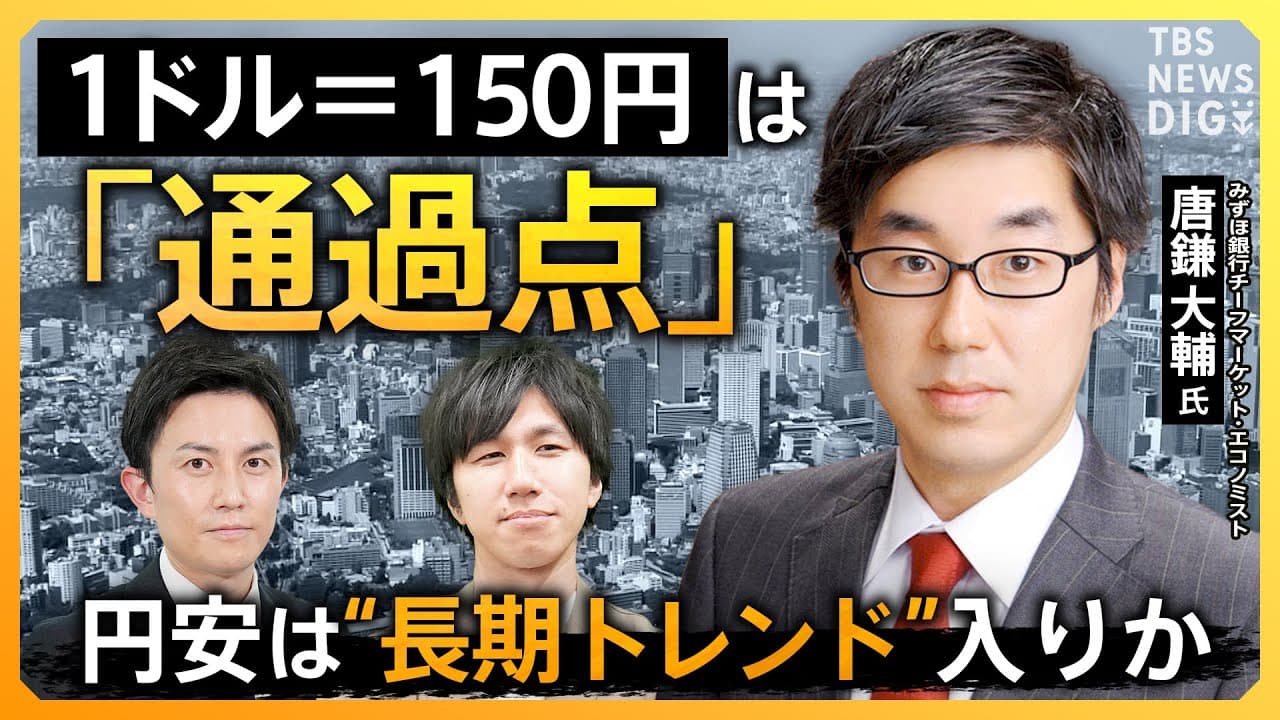
円安は長期トレンドか、外貨建て資産を持たざるリスクとは何かを専門家が語る
TL;DR
結論として円安は長期トレンドの可能性があり、外貨建て資産を持たないと機会損失が生じる。貿易赤字が拡大する中で日米金利差や成長力の差が円の価値低下を促進している。円の弱さと外貨資産のリスクを具体的に整理し、対策の方向性を示す。
Transcript
円よりも弱い通貨って今3つしかないん ですよトルコリラとロシアルーブルと アルゼンチンペソしかないんですよG7の 一角としては結構入れのこと起きてますよ ねっていうのが今の問題意識ですかね日本 も貿易赤字とかになってきたりとかして マネフローで言うと結構新皇国に似てき てると思うんですよね日本赤字が新興国と 同じように出るんだけどそっから今後黒字 になるっていうこう目処が立たないっての がぱ大きな違いだと思う150円というの は多くの市場参加者が今もう通貨点でしか ないと思う始めてる感じはあります無効1 年出して米国経済の不調を待つしか僕は ないんじゃないのか [音楽] な こんばんはTBSアナウンサー赤尾木あみ ですなかなか人には聞きにくい本音話を 聞く経済の話で困った時に見るやつこと 稽... Read More
Key Insights
- 円は名目と実質の両方で価値が下がっており、実質実効レートは過去水準を下回っている。
- アジアの他通貨と比較して円は弱く、G7内でも3通貨しか勝てていない状況が指摘されている。
- 貿易赤字は過去最大規模の水準にあり、円売り圧力を強めている。
- 日米金利差が拡大する局面ではドル需要が高まり円安が進みやすい。
- 成長力の差は長期的な通貨の見通しに影響を与える。
- 赤字国である日本は新興国と比べて黒字化の道筋が見えにくい。
- 円安は不動産や株式市場にも影響を与え、資産価格に反映されている。
- 円安を「安いだけ」と見る見方と「安定性の影響」とのバランスが鍵となる。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 円安はいつまで続く可能性が高いですか?何が決定要因となりますか。
円安が長期トレンドになるかは日米金利差と日本の成長力次第で決まる。金利差が拡大し続ける限り円は売られやすく、貿易赤字が続くことも下押し要因となる可能性が高いです。長期の展望は成長力の改善と財政・金融政策の組み合わせ次第で変わると専門家は述べています。
Q: 外貨建て資産を持つべき理由は何ですか。具体的なリスクは何ですか。
外貨建て資産を持つべき理由は円安が続く場面で自分の購買力を守るためです。リスクとして円安が一段と進むかどうかの不確実性、海外資産の為替リスク、金利動向の影響があります。分散投資を通じて特定の通貨依存を避けるのが実務的です。
Q: 現在の貿易赤字の規模はどの程度ですか。
説明文によれば貿易赤字の額は去年20兆円で、過去最大規模です。これは円安を加速させる要因の一つとして挙げられ、円の弱さの背景として重要な指標になっています。
Q: 日本円がアジアの他通貨と比べて弱い理由は何ですか。
日本円がアジアの他通貨と比べて弱い理由として、実質実効レートの低下や成長力の不足、貿易赤字の拡大、日米金利差の影響が挙げられます。実質の視点では物価上昇率の差が円の実質価値を押し下げています。
Q: 円安と不動産価格の関係はどう見られていますか。
円安は不動産価格の上昇を促す要因として見られていますが、これは円の価値が低下している一方で資産が相対的に割安に映ることや外国人投資家の資金流入が影響しているとの見方です。
Q: 賃上げは円安の抑止にどの程度効くと考えられますか。
賃上げは円安抑止の一助にはなり得ますが、物価上昇と合わせて実質的な購買力の変化を見極める必要があります。賃上げだけで長期的な円安の流れを止められるとは限らず、成長力の改善と併せて評価されるべきです。
Q: 円安を機に日本は何をすべきですか。
円安を機に日本では外資系企業の国内展開を促進する施策やインフラ投資による成長機会の創出、賃上げと生産性向上の両立が重要と指摘されています。財政と規制緩和を組み合わせて競争力を高める戦略が求められています。
Q: 長期の円安を前提にした資産運用の注意点は?
長期の円安を前提に資産運用をする際は地域分散と資産クラス分散を重視し、為替リスクを適切にヘッジすることが重要です。過度な円依存を避け、現地通貨建ての投資と国内資産のバランスを取るべきです。
Summary & Key Takeaways
-
要点1では円の実力が名目と実質で低下しており、日本円はアジアの複数通貨と比較して弱い状態にある。実質実効レートが特に低下している点に注目する。
-
要点2では外貨建て資産を持たざるリスクが高まり、円安が続く局面で資産の分散が重要になる。外国資産へのアクセスとリスク分散の視点を確認する。
-
要点3では円安は長期トレンド入りの可能性があると専門家が示唆しており、日米金利差や貿易赤字の構図が背景にある。成長力の差も検討する。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from TBS CROSS DIG with Bloomberg 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator