99% VaR の計算方法とリスク耐性の見積り方は?効率的市場仮説と正規分布を前提に、損失をどこまで許容するかを数値で判断する方法を解説
TL;DR
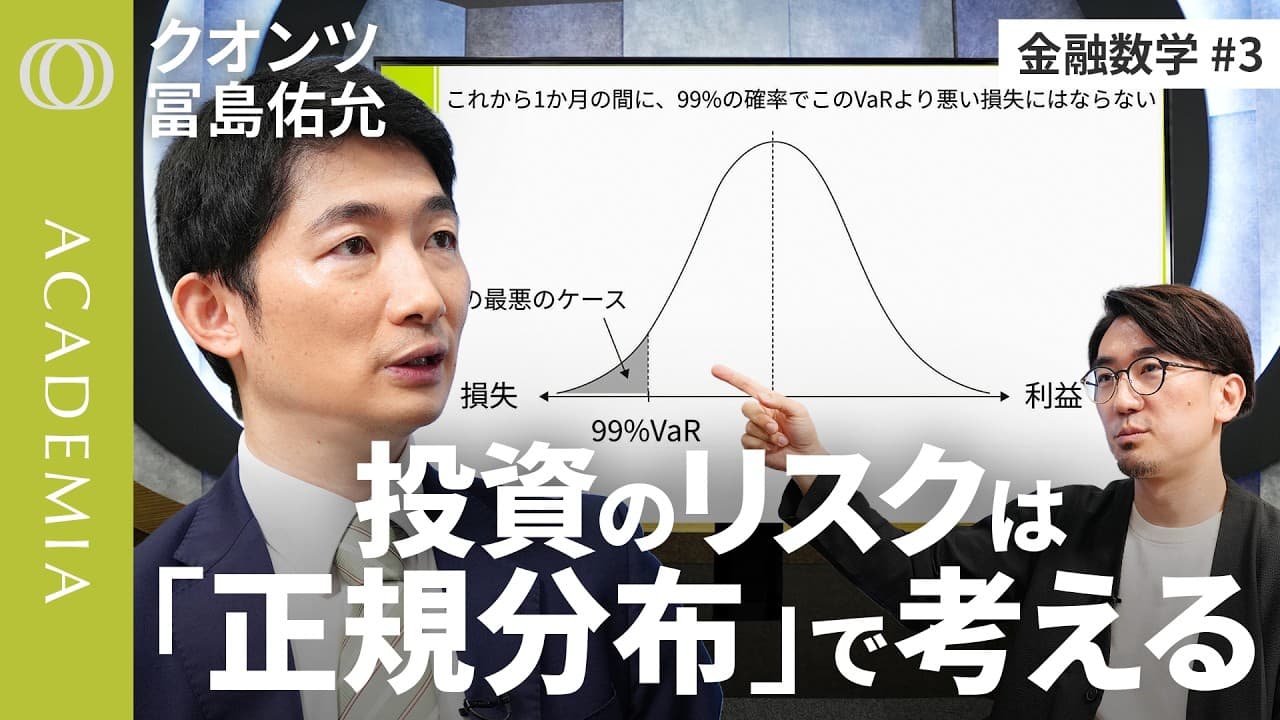
この動画では VaR の考え方を中心に、正規分布を用いたリスク評価の基礎を説明する。効率的市場仮説の前提とともに、標準偏差を用いて損失の頻度と金額を結びつけ、99% タイルで最大損失を算出する方法を具体的に示す。実務上の限界にも触れる。
Transcript
クロスリーグアカデミア集中講義始まります。今回のテーマは金融数学入門です。で、今回 3 回目のテーマになるんですけども、今回はリスク管理についてお伺いしていきたいと思います。引き続き、え、玉大学教授で、え、今ク音として活躍されている富島さんにお伺いしていきます。よろしくお願いします。 よろしくお願いします。 1 回目はプライシング理論。これでですね、あの、株式とかのですね、構成価値、あの、低下をどう算出するかについて聞きました。 で、2回目はポートフォリオ理論について 聞きました。これはですね、債権とか株価 等をどれぐらいの割合を持てばいいの かっていうことを差し示しす理論について 、あの、お伺いしてきました。そして3回 目です。リスク管理。これはですね、 リスクがあった方がリターンが大きい... Read More
Key Insights
- Xはリターン分布が正規分布に近いという前提でリスク評価を行うべきである。
- Xは標準偏差が大きい資産ほどリスクが大きく見積もられると断言できる。
- Xは68%のリターンは標準偏差の範囲内に収まると説明される。
- Xは2標準偏差の範囲で95%の確率をカバーできると説明される。
- XはVaRは損失額を金額として表すため分かりやすいと述べられる。
- Xは99% VaR は平均から2.33標準偏差分だけ悪い方向へずれた値として算出されるとされる。
- Xは正規分布ではリーマンショックのような極端事象は十分に説明できないと認められる。
- XはVaR の限界として極端事象の発生や儲け側の評価を補完しない点が挙げられる。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 99% VaR とは何ですか?
99% VaR は過去のデータ分布を前提とした場合、1%の確率で起こりうる最大の損失額を意味します。 videosの説明では平均リターンから2.33標準偏差だけ低い位置を指し、資産総額に対してどれくらいの金額が耐えられるかを示します。
Q: 正規分布を使う利点は何ですか?
正規分布を用いると、損失の頻度と金額を直感的に結びつけられ、標準偏差の何倍かで損失の確率を簡単に計算できます。これによりリスク許容度を具体的な数値で判断できます。
Q: 標準偏差とは何を表しますか?
標準偏差はリターンの変動の広がりを示します。大きいほど分布が広がり、損失が大きくなる可能性が高いことを意味します。68%の値動きは標準偏差の範囲内に収まるとされます。
Q: VaR の実務上のメリットは?
VaR は損失額を金額で示す点が分かりやすく、資産配分やリスク管理の意思決定に直接活用できます。現実のポートフォリオ設計で最大許容損失を設定する際の基準になります。
Q: VaR の限界は何ですか?
VaR は極端な事象を過小評価することがあり、リーマンショックのようなケースを十分に説明できません。またダウンサイドだけを見ている点も限界です。
Q: 99%タイルはどう計算しますか?
99%タイルは正規分布の性質を利用して、平均から2.33標準偏差分だけ悪い方向へずれた値として算出されます。これに基づき最大損失額を推定します。
Q: 正規分布以外のリスクはどう扱いますか?
講義では極端な事象を正規分布だけで説明できない点を認めつつ、まずは正規分布をベースにリスク評価を行い、その後必要に応じて補足的な手法を検討します。
Q: 効率的市場仮説はリスク管理とどう関係しますか?
効率的市場仮説は情報が全投資家に瞬時に織り込まれるため、超過リターンを長期間得ることは難しいとします。これによりリスク管理は耐震設計のように市場の変動を前提に設計されます。
Summary & Key Takeaways
-
リスク管理の土台として効率的市場仮説を理解することが重要である。投資家間の情報拡散が価格に反映され、継続的な超過リターンは難しいとの前提のもと、リスク耐性設計が必要になる。
-
リターンの分布は正規分布で近似できると説明され、日次や期間設定に応じて確率密度を解釈する手法が紹介される。標準偏差を軸に68%の範囲や95%のカバー範囲を直感的に判断できる。
-
VaR の概念は「最悪の1%を想定して耐えられる損失額」を計算する点にあり、99% タイルは平均値 minus 2.33 標準偏差で表されることが示される。現実には極端事象の扱いも課題として残る。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from TBS CROSS DIG with Bloomberg 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator