AI相場は再上昇するのか?原油高と景気の影響
TL;DR
AI・半導体株は、割高な株価と収益予想の見直しが重なる調整局面にあり、春先のような資金集中が再現する可能性は低下している。原油高によるインフレ再燃が金融政策を難しくする一方、米国消費は底堅く、日本の長期景気拡大は実感を伴っていない。
Transcript
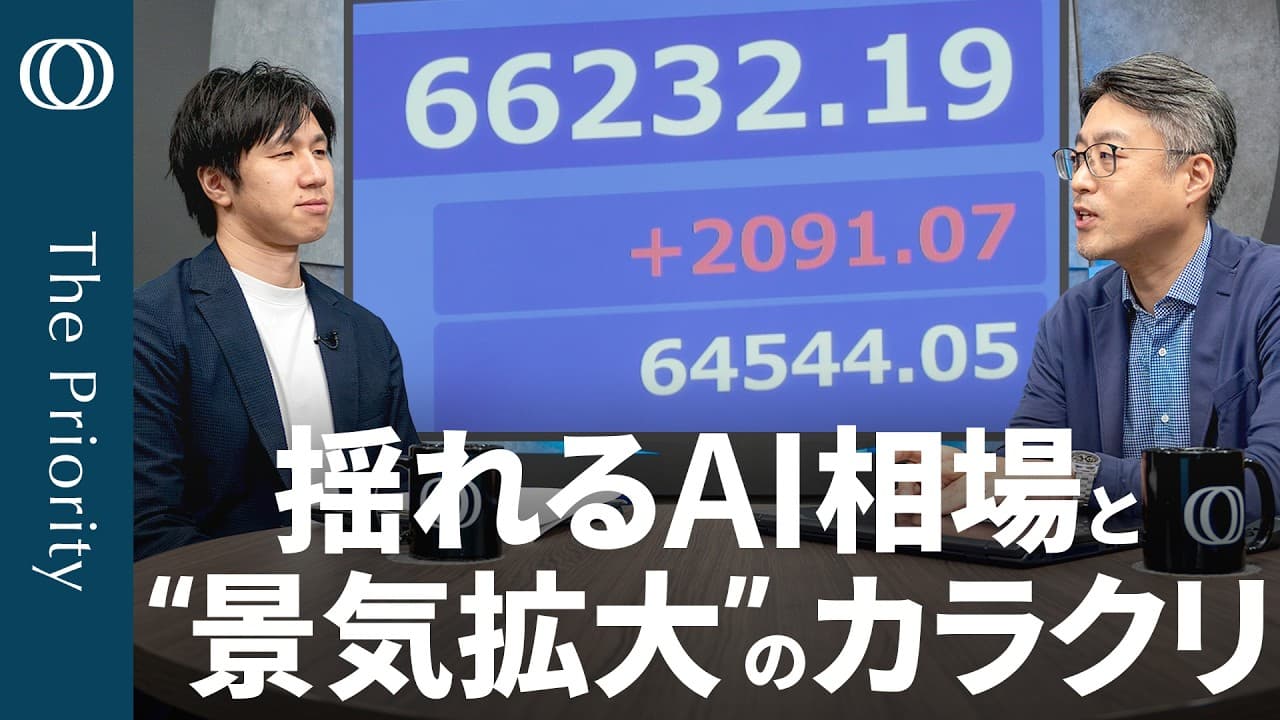
こんにちは。ザプライオリティの時間です。解説は大和商券チエコノミストの末ひ徹さんです。よろしくお願いいたします。 [音楽] よろしくお願いします。 早速参りましょう。本日のテーマです。え、 [音楽] AI 相場調整なのか崩壊なのか色々な話が先週から出回ってましたけど、今日は大幅反発しました。 [音楽] 2経は2091円上昇。え、にしますと 3.26%アップでした。ところが [音楽]、え、アメリカとイラン高が再年 していて金融市場としては振り出しに戻っ [音楽]たんではないかというのが西さん の指摘です。え、そうした中で日本経済 その[音楽]ものを見ていきますとどうも 戦後最長の景気回復が近づいてきているん ですけれども、実造を見てみると3にあら ずということでこの辺りを深掘りして まいりまし... Read More
Key Insights
- 日経平均の2091円高は、韓国市場の休場中に日本株へ集中した売りの反動と、SOX指数の反発を受けた買い戻しが優勢になった結果であり、先行きへの強気転換を示すとは限らない。
- 原油価格の80ドル超えは、個人消費への悪影響と短期的なインフレ再燃を意識させ、FRBが金利を据え置けるか再検討を迫られるため、株式市場全体には不利な材料である。
- 春先のAI・半導体株への資金集中は、インフレ懸念で債券を買いにくく、景気不安で消費関連株や景気敏感株も選びにくいなか、行き場を失った資金が流入した結果である。
- 現在のAI相場は、収益予想が変わらないまま株価だけが上昇してPERが高くなった問題と、競争激化により将来のEPS予想そのものが下がる問題の二つを抱えている。
- 中国の新たなAIへの警戒は、市場全体の地合いが悪く、投資家が偏ったポジションを調整している時期に材料が出たことで、上昇相場の最中よりも強く意識された可能性がある。
- 米国の6月小売売上高は前月比0.2%増であり、ガソリンスタンドの売上高が5.3%減る一方、自動車ディーラーとオンライン小売はそれぞれ1.9%増となった。
- 日本の長期金利は2.720%強の高水準にあるが、6月には投資家が超長期国債を大量に買っており、金利が十分に上昇した水準では購入需要が存在することが安心材料である。
- 日本の景気拡張は2020年5月の低い谷から始まったため長期化しやすく、景気動向指数が上向いていても、生活者の景況感や実質的な豊かさとは一致しない名目的な回復である。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: AI・半導体相場が再上昇する可能性はありますか?
再上昇の可能性は残るものの、春先と同じ大相場がすぐ再現する可能性は低下している。春先は債券や景気敏感株を買いにくい資金がAI・半導体へ集中したが、現在は高値警戒に加え、予想収益の下方修正も意識されている。ただし、代替となる投資先が見つからなければ資金が戻る展開はあり得る。
Q: なぜ日経平均は2091円も反発したのですか?
先週の下落時に韓国市場が休場していたため、半導体関連への売りが日本市場へ集中したとの見方があり、その反動による買い戻しが入ったためである。さらに、前日にSOX指数が約0.6%反発したことも支えとなり、日経平均は3.26%上昇して6万6232円まで戻した。
Q: 原油高は株式市場にどのような影響を与えますか?
原油価格が80ドルを超えて82.5ドルまで上昇すると、家計の負担増による個人消費の悪化と、短期的なインフレ再燃が懸念される。インフレ率が再び上がればFRBの政策判断が難しくなり、金利の先行きも不透明になるため、基本的には株式市場全体に悪影響を与える材料となる。
Q: AI相場の調整にはどのような原因がありますか?
原因は二つに分けられる。一つは、投資家のポジションがAI関連へ偏り、予想収益が変わらないまま株価だけが上昇してPERが高くなったこと。もう一つは、中国の新たなAIなどの競争相手が登場し、米国AI企業の将来収益であるEPSの予想自体が過大だったと見直される可能性である。
Q: 米国経済は原油高でも堅調なのですか?
先週の指標だけでは明確な判断はできないが、消費には底堅さが見られる。6月の小売売上高は前月比0.2%増で、ガソリンスタンドは5.3%減った一方、自動車ディーラーとオンライン小売は各1.9%増えた。CPIやPPIも落ち着いており、インフレが低く消費が堅調という組み合わせになっている。
Q: 米国の長期金利が高止まりしているのはなぜですか?
経済や財政への懸念だけでなく、ハイパースケーラーと呼ばれる企業による社債発行の増加も影響している。社債の供給が増えると債券市場全体の需給が悪化し、国債を売って社債を買う動きも生じる。その結果、複数の要因が重なって米国の長期金利は4.6%付近の高い水準にとどまっている。
Q: 日本の景気拡大が過去最長に近いのはなぜですか?
今回の景気拡張は、経済活動が大きく落ち込んだ2020年5月を景気の谷として始まっているため、発射台が非常に低く、拡張期間が長くなりやすい。景気は73カ月にわたり拡大しており、6月のデータ次第では戦後最長に並ぶ可能性があるが、複数の指標を基にした正式認定は後から行われる。
Q: 景気拡大が続いても生活実感が乏しいのはなぜですか?
景気拡張の判定で重視される景気動向指数は、生産など複数の経済データを合成したものであり、家計が感じる豊かさを直接示す指標ではない。2020年5月の低水準から指数が上がっていても、実質的な所得や景況感が同じように改善するとは限らないため、統計上の長期拡大と生活者の実感に乖離が生じる。
Summary & Key Takeaways
-
日経平均は先週の大幅下落後、2091円高の6万6232円まで反発した。韓国市場の休場中に日本株へ売りが集中した反動や、SOX指数の反発を受けた買い戻しが背景にある。ただし、原油価格が80ドルを超えて82.5ドルまで上昇したことで、消費の悪化やインフレ再燃、FRBの政策判断に対する警戒が強まり、株式市場の先行きは不透明なままである。
-
AI・半導体株の調整には、投資資金の偏在でPERが上昇し過ぎた問題と、中国の新たなAIなどによって米国企業の予想収益、つまりEPSへの期待が下方修正される問題がある。春先は債券や景気敏感株を避けた資金がAI関連へ向かったが、現在は高値警戒が強く、同様の資金集中が再現するとは限らない。一方、代替となる有力な投資先も見つけにくい。
-
米国ではCPIやPPIが落ち着く一方、6月の小売売上高は前月比0.2%増となり、ガソリンスタンドを除く消費は比較的堅調だった。日本では2020年5月を谷とする景気拡張が73カ月に達し、6月のデータ次第で戦後最長に並ぶ可能性がある。しかし、低い発射台からの回復であり、実質的な豊かさを示す景況感とは乖離しているため、長期拡大の実感は乏しい。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from TBS CROSS DIG with Bloomberg 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator