¿Cómo equilibrar riesgo y rentabilidad al invertir?
TL;DR
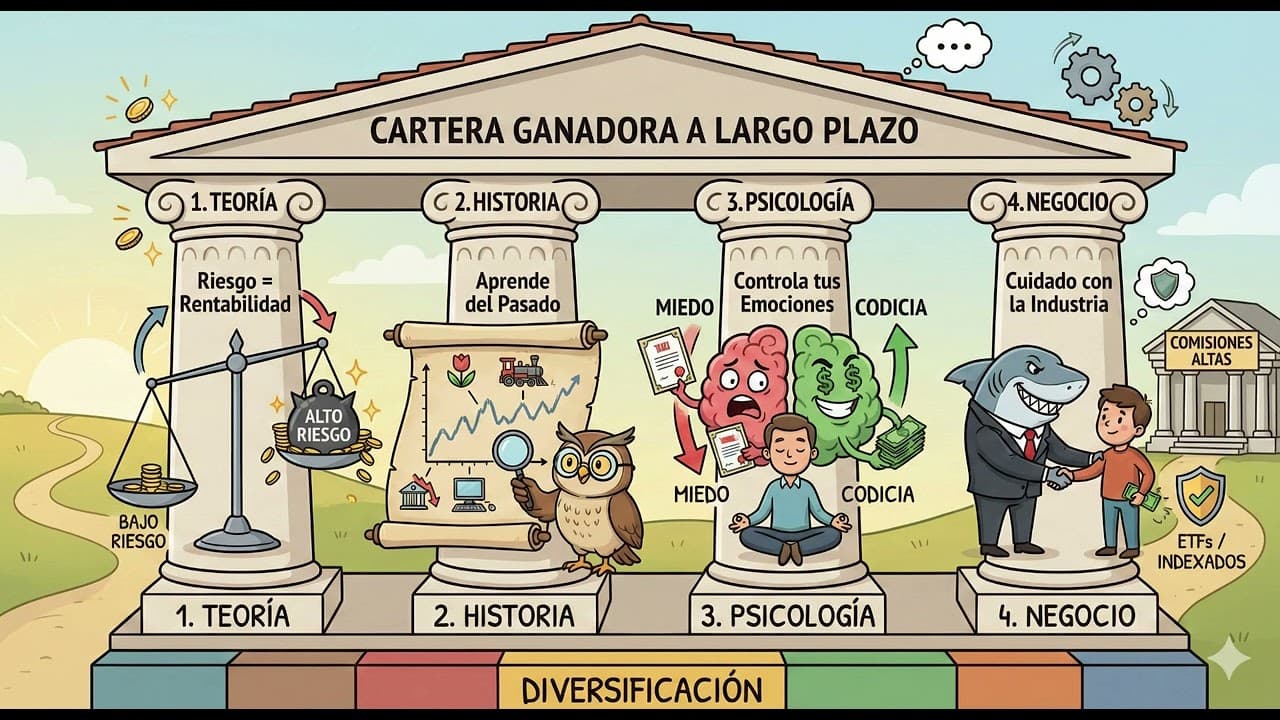
La rentabilidad y el riesgo son inseparables: los activos y mercados que parecen seguros pueden ocultar precios elevados, inflación o sesgo de supervivencia. La historia sirve para reconocer catástrofes posibles, mientras que comprar activos baratos durante el pesimismo puede elevar la rentabilidad esperada, siempre que se diversifique para absorber quiebras y pérdidas individuales.
Transcript
Bienvenidos a este análisis a fondo. Hoy nos sumergimos en un texto que es, bueno, casi una lectura obligada para entender la inversión. Los cuatro pilares de la inversión de William J. Bernstein, un libro fundamental. Sí. Nuestra misión es sencilla, destilar las lecciones clave, esas ideas que nos obligan a pensar de una forma distinta. Y partimos... Read More
Key Insights
- La rentabilidad y el riesgo son inseparables, aunque los gráficos históricos destaquen solo las ganancias.
- El sesgo de supervivencia presenta a Estados Unidos como referencia y oculta mercados que acabaron destruidos.
- La historia financiera permite reconocer catástrofes posibles, pero no identificar al próximo país ganador.
- Los prestiti venecianos bajaron del 92,5 % al 19 cuando la guerra contra Génova desató el pánico.
- Los precios altos y el optimismo tras buenas rentabilidades suelen reducir los retornos futuros esperados.
- La inflación convirtió bonos considerados seguros en una fuente de pérdidas reales casi completas.
- El bono perpetuo británico perdió un 83 % de precio y un 98 % de valor real entre 1900 y 1974.
- Las empresas problemáticas pueden ofrecer mayor rentabilidad esperada si se compran baratas y diversificadas.
- Libro relacionado: Los cuatro pilares de la inversión
- Exporta tus subrayados de Kindle a Glasp: Cómo importar tus subrayados de Kindle en Glasp
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: ¿Por qué la rentabilidad y el riesgo son inseparables al invertir?
Una rentabilidad elevada no aparece sin asumir alguna forma de riesgo, aunque ese peligro resulte invisible al observar el pasado. El gráfico que convierte un dólar invertido en acciones estadounidenses en más de 23 millones entre 1790 y 2000 muestra al mercado que sobrevivió y prosperó, pero omite países donde guerras, revoluciones o inestabilidad destruyeron capital. Por eso, evaluar una inversión exige mirar también las pérdidas que pudieron ocurrir, no solo el resultado favorable que finalmente quedó registrado.
Q: ¿Qué es el sesgo de supervivencia en la inversión?
El sesgo de supervivencia consiste en estudiar principalmente los mercados que tuvieron éxito y olvidar aquellos que desaparecieron o perjudicaron gravemente a sus inversores. Estados Unidos sobrevivió a una guerra civil, guerras mundiales y la Gran Depresión, hasta convertirse en la mayor potencia económica. Sin embargo, ese desenlace no era evidente en 1913. Rusia perdió su mercado con la revolución de 1917, Alemania y Japón sufrieron las guerras mundiales, y Argentina atravesó décadas de inestabilidad política y económica.
Q: ¿Para qué sirve estudiar la historia financiera?
La historia financiera sirve para comprender la variedad y gravedad de los riesgos que pueden materializarse, no para adivinar qué país repetirá el éxito de Estados Unidos. Los registros disponibles suelen favorecer a los vencedores y producir una percepción demasiado optimista. Revoluciones, guerras, inflación y depreciación monetaria muestran que una inversión aparentemente sólida puede sufrir pérdidas extremas. La lección práctica es tratar la historia como una maestra del riesgo y conservar conciencia de escenarios adversos que los resultados recientes pueden ocultar.
Q: ¿Qué enseñan los prestiti venecianos sobre el riesgo?
Los prestiti eran préstamos obligatorios que la República de Venecia imponía a sus ciudadanos ricos para financiar guerras. Pagaban intereses de forma perpetua, no devolvían el principal y podían negociarse entre ciudadanos. En 1375, durante un periodo de paz y prosperidad, cotizaban al 92,5 % de su valor nominal. Tras estallar la guerra contra Génova, Venecia estuvo cerca de ser aniquilada y el precio cayó hasta 19. El episodio muestra cómo la confianza y el miedo transforman rápidamente la valoración de un activo.
Q: ¿Por qué el pánico puede crear oportunidades de inversión?
El pánico puede hundir los precios hasta niveles que compensen ampliamente el riesgo asumido si el emisor o mercado sobrevive. Quien compró prestiti venecianos a 19 durante la crisis de 1381 afrontó un peligro evidente, pero también una oportunidad muy superior a la disponible cuando cotizaban al 92,5 % en tiempos tranquilos. El ejemplo respalda una relación contraintuitiva: las buenas noticias y los precios altos suelen reducir la rentabilidad futura esperada, mientras el pesimismo y los precios bajos pueden aumentarla.
Q: ¿Cómo perjudicó la inflación a los inversores en bonos?
La inflación redujo el poder adquisitivo de los pagos fijos que recibían los propietarios de bonos. Bajo el patrón oro, la emisión monetaria estaba limitada por las reservas físicas de oro, lo que aportaba estabilidad al valor del dinero. Cuando los gobiernos abandonaron ese sistema para financiar guerras y gastos crecientes, pudieron emitir más moneda. En el caso del bono perpetuo británico, el precio cayó un 83 % entre 1900 y 1974 y la libra perdió un 87 % de poder de compra, produciendo una pérdida real del 98 %.
Q: ¿Por qué una empresa excelente puede ser una mala inversión?
Una empresa admirada, con beneficios crecientes y noticias favorables, atrae compradores y alcanza un precio elevado. Ese precio puede incorporar ya el optimismo y las expectativas positivas, dejando una rentabilidad futura esperada menor. El análisis utiliza a Walmart como ejemplo de compañía buena y cara. La idea no afirma que su negocio sea malo, sino que la calidad empresarial y la calidad de la inversión no son equivalentes. El resultado para el accionista depende también de cuánto paga por las expectativas que el mercado ya reconoce.
Q: ¿Cómo pueden las empresas problemáticas ofrecer buenas inversiones?
Una empresa con dificultades, perteneciente a un sector en declive o expuesta a la quiebra genera rechazo y suele negociarse a un precio bajo. Para que alguien acepte ese riesgo, su rentabilidad esperada debe superar la de una compañía admirada y cara. El análisis emplea a Kmart como contraste y relaciona esta lógica con la inversión en valor. La estrategia requiere comprar una cesta diversificada, porque algunas empresas quebrarán. Históricamente, la rentabilidad adicional de las supervivientes y recuperadas ha compensado esas pérdidas.
Summary & Key Takeaways
-
El éxito histórico de las acciones estadounidenses no demuestra que cualquier mercado produzca riqueza. Rusia, Alemania, Japón y Argentina ilustran resultados desastrosos que los gráficos centrados en ganadores suelen ocultar.
-
Los prestiti venecianos cayeron del 92,5 % al 19 durante la guerra contra Génova. El caso muestra cómo la calma eleva precios y reduce expectativas, mientras el pánico puede crear oportunidades muy rentables.
-
Los bonos también pueden destruir patrimonio: la inflación y la depreciación monetaria causaron una pérdida real del 98 % en el ejemplo británico. En acciones, pagar demasiado por una gran empresa también limita retornos.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from TusLibrosEnPodcast - Economia y Finanzas 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator