Cómo gastar dinero para vivir según tus valores
TL;DR
Usa el dinero como una herramienta para construir una vida alineada con tus valores, no como un fin ni como una medida de estatus. Reflexionar sobre el propósito de cada gasto, ahorrar con paciencia y evitar comparaciones sociales permite equilibrar el bienestar presente con la libertad, la seguridad y las metas de largo plazo.
Transcript
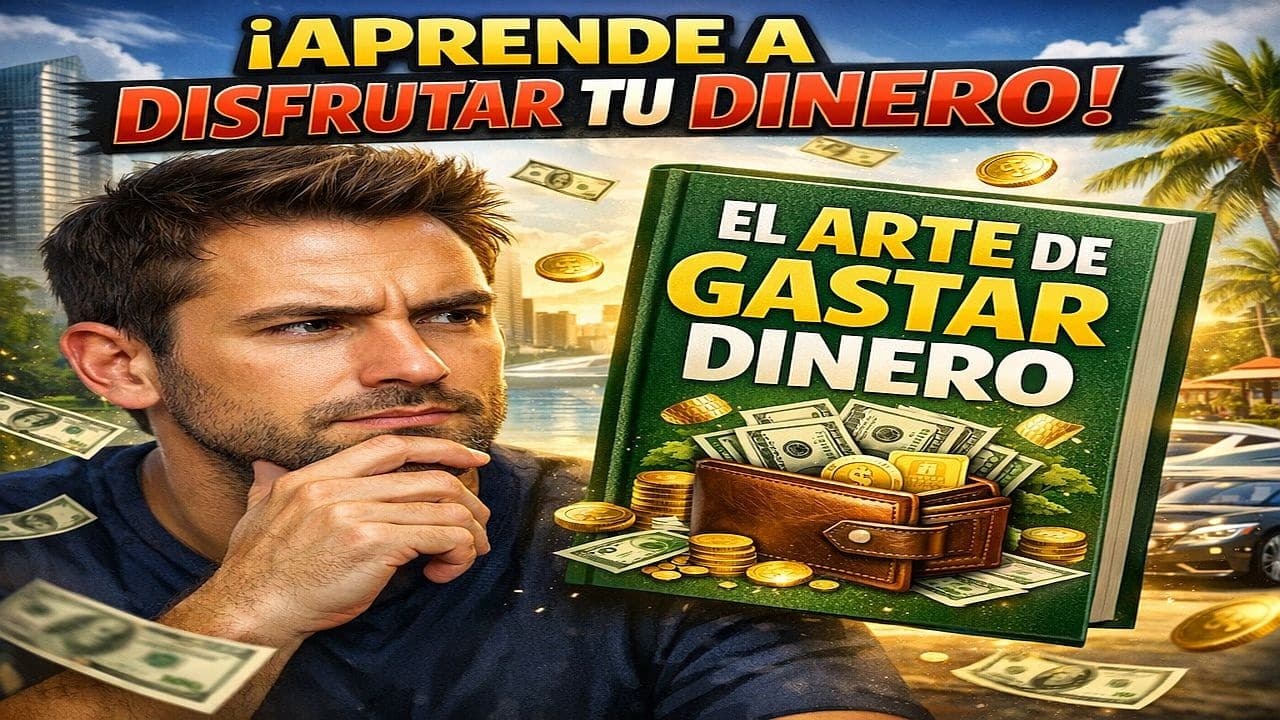
Hola gente, en este video les traigo el resumen del libro El arte de gastar dinero. Comencemos. Considera que cada dólar que gastas es una decisión que puede transformar tu vida de maneras inesperadas. ¿Alguna vez te has preguntado si tu relación con el dinero está realmente contribuyendo a tu felicidad? En un mundo donde el dinero a menudo ocupa u... Read More
Key Insights
- Cada gasto es una decisión capaz de acercar o alejar a una persona de la vida que desea construir.
- Las experiencias, la educación y el entorno social influyen profundamente en las decisiones financieras.
- El dinero mejora la vida cuando facilita salud, educación, experiencias significativas y libertad personal.
- La felicidad duradera depende más de gastar según los propios valores que de acumular riqueza.
- Las comparaciones sociales fomentan compras innecesarias que buscan estatus, pero no bienestar real.
- El ahorro y la inversión convierten recursos actuales en seguridad y control futuro sobre el tiempo.
- La adaptación ante crisis e incertidumbre puede resultar más valiosa que una estrategia financiera fija.
- Los hábitos y creencias sobre el dinero pueden influir en cómo las generaciones futuras lo gestionan.
- Libro relacionado: El arte de gastar dinero
- Exporta tus subrayados de Kindle a Glasp: Cómo importar tus subrayados de Kindle en Glasp
- Más vídeos sobre este libro:
- Más de este canal: Resúmenes De Libros
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: ¿Cómo gastar dinero de acuerdo con los valores personales?
Gastar de acuerdo con los valores personales comienza por identificar qué actividades, relaciones y objetivos aportan bienestar verdadero. Antes de realizar una compra, conviene preguntarse cómo contribuirá a la felicidad y qué propósito tendrá dentro de la vida que se desea construir. Esta reflexión ayuda a distinguir entre un gasto significativo y una compra impulsiva o motivada por las apariencias. Como las prioridades cambian entre personas, no existe una distribución universal: algunas valorarán más las experiencias, mientras otras priorizarán educación, salud, seguridad o tiempo libre.
Q: ¿Por qué el dinero no garantiza una felicidad duradera?
El dinero puede mejorar la calidad de vida al facilitar el acceso a educación, salud y experiencias significativas, pero no constituye un fin por sí mismo. La búsqueda constante de más riqueza puede desplazar la atención de las relaciones, el tiempo libre y el sentido de pertenencia. Además, llega un punto en que el dinero adicional produce rendimientos menores en términos de felicidad. Por eso, la satisfacción depende también de gestionar las expectativas, apreciar lo disponible y utilizar los recursos de una manera coherente con los valores y aspiraciones personales.
Q: ¿Qué preguntas ayudan a evitar los gastos impulsivos?
La pregunta central es cómo contribuye un gasto concreto a la felicidad y al bienestar. También resulta útil examinar si la compra responde a una necesidad propia, a una aspiración significativa o al deseo de mantener las apariencias frente a otras personas. Pensar en su propósito y en su impacto permite detectar gastos frívolos que ofrecen satisfacción temporal, pero poco valor real. Este proceso de introspección convierte cada decisión de consumo en una elección consciente y ayuda a preservar recursos para experiencias, seguridad y metas que realmente importan.
Q: ¿Por qué las experiencias pueden valer más que los bienes materiales?
Las experiencias pueden enriquecer la vida de algunas personas de forma más profunda que los bienes materiales, cuya satisfacción suele ser temporal. Su valor depende de cómo se relacionan con las prioridades, los deseos y las fuentes personales de felicidad. El planteamiento no establece que toda experiencia sea superior a cualquier objeto, sino que invita a personalizar el gasto. Comprender qué produce bienestar permite dirigir el dinero hacia elecciones significativas, en lugar de comprar automáticamente cosas que responden a impulsos, comparaciones sociales o expectativas ajenas.
Q: ¿Cómo proporcionan libertad el ahorro y la inversión?
El ahorro y la inversión proporcionan libertad cuando se utilizan para crear seguridad y ampliar el control sobre las decisiones futuras, no solo para acumular riqueza. Cada recurso reservado puede interpretarse como tiempo ganado a largo plazo, porque reduce la dependencia de circunstancias inmediatas y ofrece más opciones sobre cómo vivir. Alcanzar esa libertad requiere paciencia, disciplina y disposición a realizar ciertos sacrificios presentes. La mentalidad de largo plazo permite equilibrar las necesidades actuales con la construcción de un futuro más seguro y autónomo.
Q: ¿Cómo influyen las comparaciones sociales en el gasto?
Las comparaciones sociales pueden alterar la percepción del éxito y hacer que una persona gaste para mostrar estatus o mantenerse al nivel de los demás. Cuando las apariencias adquieren demasiado peso, el dinero se dirige hacia compras que no responden a valores ni necesidades auténticas. Esos gastos pueden ofrecer reconocimiento o satisfacción momentánea, pero no necesariamente contribuyen a una vida más plena. La alternativa consiste en definir la riqueza desde los propios propósitos y evaluar las decisiones según el bienestar que generan, no según lo que poseen otras personas.
Q: ¿Cómo se debe gestionar el riesgo y la incertidumbre financiera?
Gestionar el riesgo comienza por aceptar que el futuro es incierto y que las crisis financieras son inevitables. Ninguna estrategia específica elimina por completo esa realidad, por lo que la capacidad de adaptarse y responder a circunstancias cambiantes resulta especialmente valiosa. La resiliencia ayuda a proteger tanto la salud financiera como la calidad de vida cuando surgen dificultades. Mantener una perspectiva de largo plazo, combinar paciencia con disciplina y evitar decisiones dominadas por el miedo permite afrontar la adversidad sin abandonar los objetivos fundamentales.
Q: ¿Cómo afectan las experiencias pasadas a las decisiones financieras?
Las experiencias previas, la educación y las historias familiares moldean las creencias actuales sobre el dinero. En algunos casos, fomentan el ahorro, la prudencia y una relación responsable con los recursos. En otros, generan miedos irracionales o decisiones impulsivas vinculadas a situaciones anteriores. Reconocer estas influencias permite separar los hábitos útiles de las respuestas emocionales que ya no sirven. La autoconciencia facilita decisiones más informadas y coherentes con las metas presentes, porque revela por qué una persona ahorra, compra, evita riesgos o busca seguridad.
Q: ¿Qué legado financiero pueden dejar las decisiones actuales?
Las decisiones financieras actuales pueden influir en la manera en que hijos y nietos entiendan y administren el dinero. El legado no se limita a la riqueza acumulada, ya que también incluye hábitos, creencias, ejemplos de prudencia y formas de responder ante la incertidumbre. Por eso, educarse y reflexionar sobre la propia relación con el dinero beneficia tanto a la persona como a su familia futura. Actuar como modelo responsable implica alinear el gasto, el ahorro y la inversión con valores que otras generaciones puedan comprender y adaptar.
Summary & Key Takeaways
-
Las decisiones financieras no dependen únicamente de cálculos racionales. También reflejan experiencias personales, educación, emociones, influencias sociales y las historias que cada persona ha construido sobre el dinero.
-
Gastar conscientemente exige identificar qué aporta felicidad y bienestar. Las experiencias, las relaciones y el tiempo libre pueden generar más valor duradero que los bienes materiales o las compras destinadas a proyectar estatus.
-
El ahorro y la inversión deben entenderse como caminos hacia la libertad y la seguridad. La paciencia, la disciplina, la adaptación al riesgo y una perspectiva de largo plazo permiten afrontar mejor un futuro incierto.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from Resúmenes De Libros 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator