円安でも日本への国内投資が戻りにくいのはなぜか
TL;DR
円安は自動車産業の採算を支える一方、それだけで企業の国内回帰や設備投資が進むわけではない。海外事業の高い収益性や拠点移転の費用なども経営判断を左右し、海外利益の再投資は経常黒字が円高につながりにくい一因となる。
Transcript
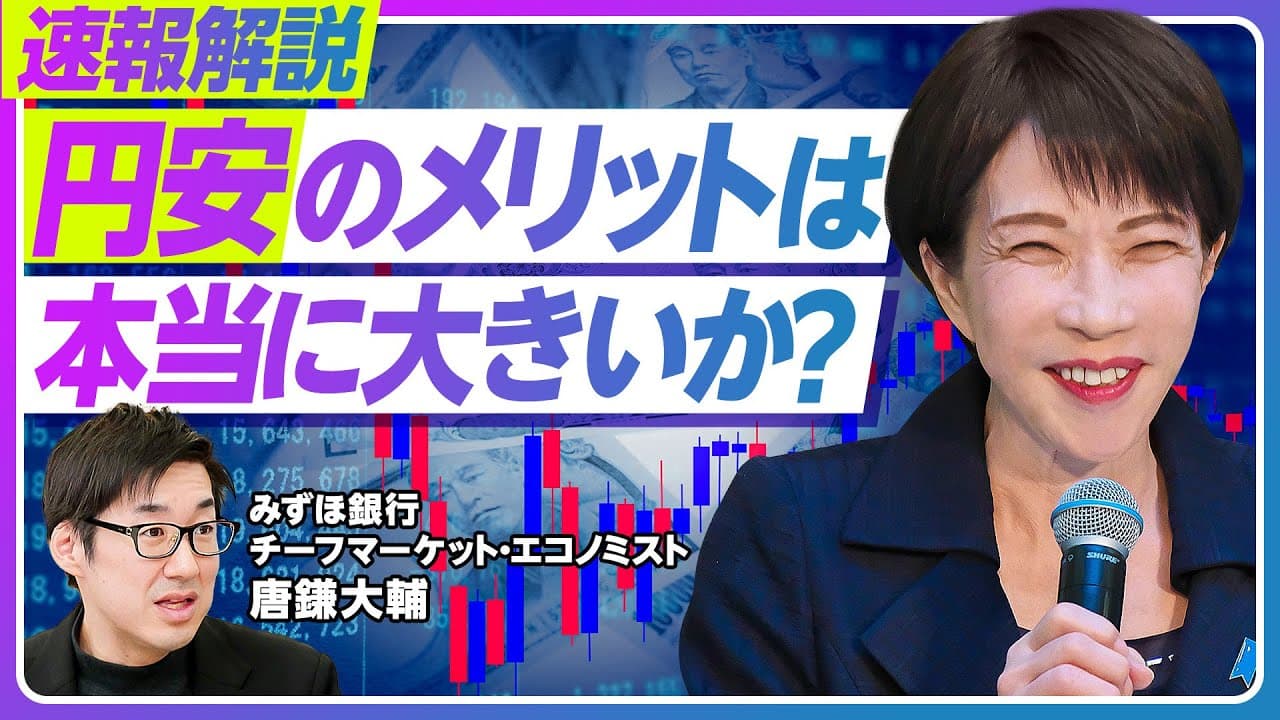
皆さん、こんにちは。ピボットの佐々です。今回のピボットークは円安北騒動の本質をテーマにお話を伺います。ゲストにお迎えしましたのは水ほ銀行チーフマーケットエコノミストのから大輔さんです。からさんよろしくお願いします。 よろしくお願いします。 はい。 高一首相の発言をきっかけにですね、かなりちょっと円安の話がこの数日あの世の中をしてましたけれども、 あのこれに関してあの浜さんもちょっとコラムなんか書かれてましたが、これ全般的にこの発言見てどう感じられました? はい。これまずですね、今日私、あの人すごいレポートが話題になってるよって言われていろんな連絡が来て私びっくりしたんですけど はい。 あの、ちょっと先に言っときたいんですけれども、あの、なんか話題になってるレポートがこの水ほ銀行が政府をなんと... Read More
Key Insights
- 円安は自動車産業の収益を支える要因であり、輸送用機械産業の採算レート125円程度に15%の関税を加えた144円と比べ、155円から156円には10円以上の余裕がある。
- 円安は国内投資を自動的に増やす条件ではなく、過去10年程度の日本では円安が続く一方で、企業による海外への対外直接投資が増えるという逆方向の動きが起きている。
- 海外収益の再投資は日本の経常黒字として統計に計上されるが、資金が国内へ戻らないため円買いを生まず、日本が黒字国でも円安が解消されにくい一因になっている。
- 企業の投資先は為替だけで決まるものではなく、海外事業の収益性や生産拠点を移転する費用などが関係するため、円高時に海外へ出た企業が円安で直ちに戻るとは限らない。
- 国内投資の拡大は円安だけでは実現しにくく、国内に生産拠点や輸出する製品が乏しい状況では、為替の優位性に加えて企業が国内を選ぶ事業環境を整える必要がある。
- 外為特会は円安によって円換算の評価上は利益が出ているが、その利益を自由に大規模支出へ回せるわけではなく、為替対応では実際に保有するドルの量も重要になる。
- 与党の大勝は必ずしも円安容認を意味せず、安定した政権は他勢力の要求に左右されにくいため、拡張財政の抑制や日銀の利上げを尊重する政策を選ぶ余地が広がる。
- 経済政策の議論は円高か円安か、積極財政か緊縮かという二者択一では不十分であり、双方の利益と不利益を確認しながら中間的な調整策を検討する必要がある。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 円安は日本の自動車産業にどのようなメリットがありますか?
円安は輸出で得た外貨の円換算額を押し上げ、自動車産業の採算を支える余裕になります。輸送用機械産業の採算レートは125円程度で、15%の関税を加味すると144円です。1ドル155円から156円なら、それを10円以上上回るため、関税負担を吸収するバッファーがあると説明されています。
Q: 円安でも日本への国内投資が戻りにくいのはなぜですか?
企業は為替だけで投資先を決めず、市場の収益性や生産拠点の移転費用なども考慮するからです。海外の方が高い収益を期待できると判断すれば、円安でも海外事業への投資を続けます。実際に過去10年程度は、円安にもかかわらず日本企業の対外直接投資が増えてきたと指摘されています。
Q: 円安になれば海外の生産拠点は日本へ戻るのですか?
円安は国内生産を選ぶ一因にはなりますが、海外の生産拠点が自動的に日本へ戻るわけではありません。海外へ移した拠点を再び移転するには費用がかかり、帰国後も為替水準が維持される保証はありません。さらに、国内に輸出用の生産拠点や製品が十分なければ、円安の輸出効果も限られます。
Q: 日本の経常黒字が円高につながりにくいのはなぜですか?
日本企業が海外で稼いだ利益の相当部分を現地で再投資し、日本国内へ戻していないためです。この再投資分も統計上は日本の経常黒字に含まれますが、国内への資金還流や円買いには直結しません。そのため、経常黒字が大きくても円安が解消されにくい状況が生じると説明されています。
Q: 外為特会は円安によって本当に利益が出ているのですか?
円建てで評価すれば、円安によって外貨資産の価値が上昇するため、利益が出ているという認識は正しいとされています。ただし、評価上の利益があることと、その金額を自由に支出できることは別問題です。円安への対応としてドル売りを行う局面では、円換算の利益よりドルを実際にどれだけ保有しているかが重要です。
Q: 与党が選挙で大勝すると円安が進みやすくなるのですか?
与党の大勝が直ちに円安容認や円安進行につながるとは限りません。政権が中途半端な勝利にとどまると、複数勢力の要求を受け入れて拡張財政へ傾く可能性があります。反対に、十分な政治的基盤があれば、円安への懸念から財政拡張を控えたり、日銀の利上げに干渉しなかったりする判断も取りやすくなります。
Q: 円高と円安はどちらが日本経済にとって良いのですか?
円高と円安にはそれぞれメリットとデメリットがあるため、どちらが常に良いとは断定できません。円安は輸出企業の採算を支える一方、国内投資の回復を保証しません。円高にも別の利益と負担があります。リフレか反リフレかの二者択一ではなく、産業構造や投資行動を踏まえて評価する必要があります。
Q: 日本への国内投資を増やすには何が必要ですか?
為替を円安へ誘導するだけでなく、企業が日本国内で十分な収益を期待できる環境を整える必要があります。企業は海外市場の収益性、生産拠点の移転費用、将来の為替変動などを総合して投資先を決めます。したがって、円安を国内投資の一因として活用しつつ、産業界も交えた具体的で地に足のついた政策議論が求められます。
Summary & Key Takeaways
-
円高と円安には、それぞれメリットとデメリットがあり、どちらか一方が常に望ましいとは断定できない。輸送用機械産業の採算レートは125円程度とされ、15%の関税を加味しても144円になるため、1ドル155円から156円の水準は自動車産業に10円以上の余裕を与えるという。円安が自動車産業の収益を支えるという指摘自体には、分析上の根拠がある。
-
円安になれば海外へ移った生産や投資が自動的に日本へ戻る、という見方は現状に合わない。過去10年程度は円安でも日本企業の対外直接投資が増え、海外で得た収益の多くが現地で再投資されてきた。企業は為替だけで経営戦略を決めず、海外市場の収益性や拠点移転の費用も考慮する。国内投資を増やすには、為替以外の事業環境も整える必要がある。
-
外為特会は円換算では利益が出ていると評価できるが、その評価益を自由に多額使用できるわけではない。為替対応でドルを売る場面では、円換算の利益より保有するドルの量が重要になる。また、与党の大勝が直ちに円安を招くとは限らず、強い政権は拡張財政を抑え、日銀の利上げに干渉しない選択も取りやすい。為替や政策は二者択一でなく、複数の条件から冷静に判断すべきである。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from PIVOT 公式チャンネル 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator