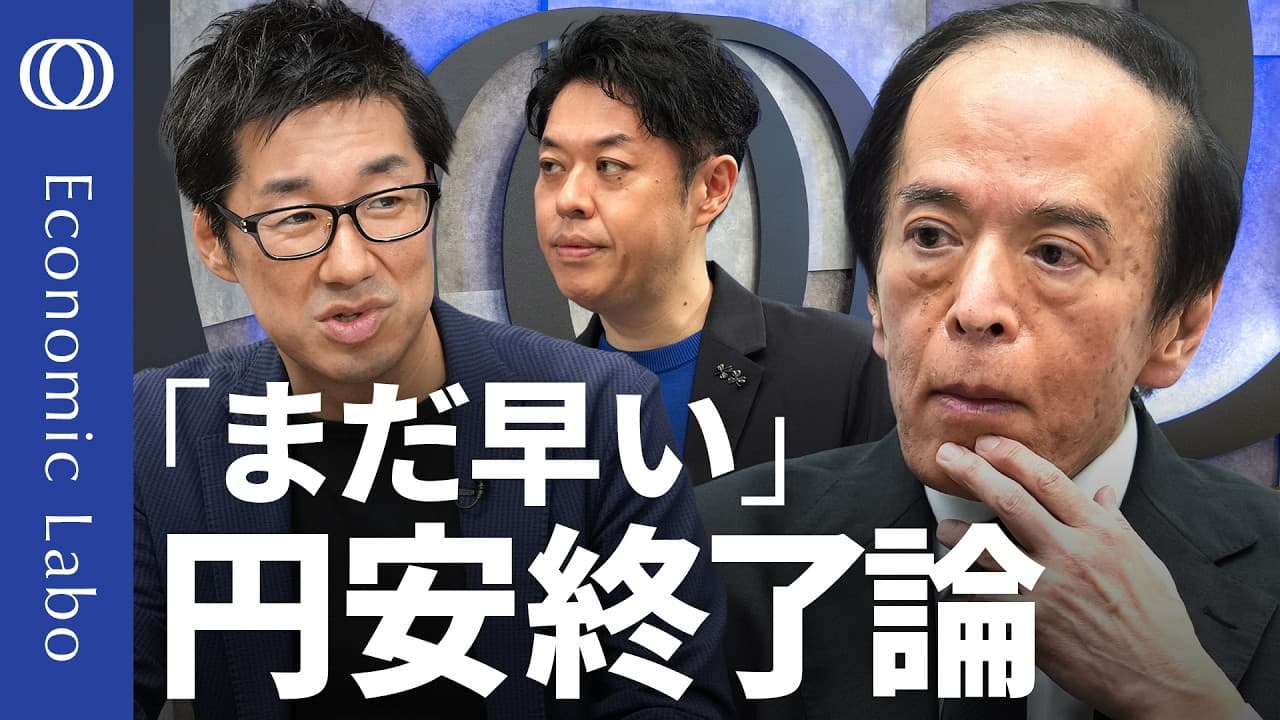
貿易赤字の拡大が円安を長引かせるのはなぜか
TL;DR
円安終了を判断するのは早く、原油輸入の正常化による貿易赤字拡大が円売り需要を支える可能性がある。日銀が利上げしても金利差は残り、中東情勢や原油高、半導体輸出の減速が円安圧力を強め得るため、発言より複数月の貿易統計を確認すべきである。
Transcript
えコラボ始まります。今回のテーマは日銀合と円安終了論です。一緒にお届けするのが水ほ銀行チーフマーケットエコノミストのからカマ大輔さんです。お願いします。 [音楽] [音楽] [音楽] お願いします。 はい。え、今日は日銀介と円安収労論ということで [音楽] 1部が、え、どう見る日銀 9月介、そして2 部が早すぎる円安終了論です。 [音楽] え、今、え、収録してるのは 9月16日の、え、午後3 時半近くなんですが、この配信が終わった頃にはこの日銀のはい。金融決定介護の結果が出てると思うんですが、 ただもうずっと1 週間ぐらいですね、複数のメディアがもう日銀はもう追加の 利上げに踏み切ると。で、ブルーバーグの記事は日銀が上田体制で最速利上げへと書いてます。よ くわかんないですね。 最速リアルペー... Read More
Key Insights
- 日銀の利上げは円安解消の十分条件ではなく、日米が同時に25ベーシスポイント利上げしても、元の金利水準が異なるため金利差は縮まらず、貿易赤字や財政への懸念も残る。
- 中東情勢の混乱は原油価格を押し上げてインフレを強める一方、物資の供給停滞によって実体経済を下押しするため、日銀には物価抑制と景気配慮の難しい選択を迫る。
- 8月の貿易赤字は1兆56億円で、1月以来の大きさとなった。備蓄放出で減少した原油輸入数量が7月以降に正常化し、高い単価と数量の増加が輸入金額を押し上げた。
- 円売りの実需は口先介入や投機筋の円買い戻しを吸収し得る。高い原油を購入する事業法人にはドル需要があり、東京外国為替市場で円を売りたい主体が多い状況が続いている。
- 年間の貿易赤字は155円の為替相場と原油105ドルの前提で約9兆円と試算され、現実的な範囲でも5兆円から8兆円が想定された。前年の2.9兆円を上回る可能性が高い。
- 原油価格の変動は輸入統計へ遅れて現れ、米国産原油の比率上昇で従来の約2か月から2.5か月から3か月程度へ延びる可能性がある。原油価格が下落しても収支改善には時間を要する。
- 投機筋の円売り持ちはすでに中立化しており、円買い戻しだけで一段の円高を進める余地は限られる。追加の円高には、日銀の50ベーシスポイント利上げなど新たな材料が必要になる。
- 半導体等電子部品の輸出は52.3%伸び、貿易収支の悪化を抑えている。ただし伸びは循環的であり、AI減速論などで需要が鈍れば、原油輸入増による赤字拡大が表面化し得る。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 日銀が利上げしても円安が終わらないのはなぜですか?
日銀が利上げしても、米国も同じ月に25ベーシスポイント利上げすれば金利差は縮まらず、そもそもの金利水準も米国の方が高いままです。加えて、拡大する貿易赤字による円売り需要や財政への懸念も残るため、中央銀行の金融政策だけで円安を解消するのは難しいと考えられています。
Q: 貿易赤字の拡大が円安につながるのはなぜですか?
原油などを輸入する事業法人は代金を支払うために円を売ってドルを購入します。貿易赤字が拡大すると、この実需に基づく円売りとドル買いが増え、口先介入や投機筋による一時的な円買い戻しが吸収されやすくなります。そのため、発言で円高に動いても、実需によって円安方向へ戻る可能性があります。
Q: 8月の貿易赤字はどの程度まで拡大しましたか?
8月の貿易赤字は1兆56億円となり、その年の1月以来の大きな赤字になりました。4月から6月は備蓄放出によって原油の輸入数量が一時的に減っていましたが、7月から8月に数量が正常化しました。上昇した原油単価に数量の回復が重なり、輸入金額が大きく伸びたと説明されています。
Q: 年間の貿易赤字はどのくらいになると予想されていますか?
為替相場を1ドル155円、原油価格を105ドルとして計算すると、年間の貿易赤字は約9兆円になるとの試算が示されました。為替、原油価格、輸送期間のずれを考慮した現実的な範囲は5兆円から8兆円とされ、最良の5兆円でも前年の2.9兆円に対して約1.5倍の規模になります。
Q: 原油価格の変化が貿易統計に遅れて表れるのはなぜですか?
輸入原油の価格は前月の平均取引価格を参照する場合が多く、さらに中東から日本までの輸送に約1か月かかるため、従来は約2か月前の価格が統計に反映されると考えられていました。米国産の比率が3割以上から4割近くまで高まったことで、反映の遅れが2.5か月から3か月程度へ延びる可能性があります。
Q: 中東情勢は日銀の利上げ判断にどう影響しますか?
中東情勢の混乱は原油価格を上昇させ、輸入物価を通じてインフレ要因になります。一方で、物資が届きにくくなる供給制約は実体経済への下押し圧力になります。日銀はインフレを抑えるために利上げを優先するのか、景気悪化を避けるため慎重になるのかという難しい判断を迫られます。
Q: 投機筋の動きだけで円高がさらに進む可能性はありますか?
投機筋が保有していた円売り持ちは、8月末から9月第1週にかけた円の買い戻しで、すでに中立的な水準になったと説明されています。ここから円買い持ちを大幅に増やすには、日銀による50ベーシスポイントの利上げなど、円高への確信を強める新たな材料が必要であり、現状では難しいとの見方です。
Q: 円安終了を判断するには何を確認すればよいですか?
政府関係者の発言や短期的な相場の空気だけでなく、検証可能な貿易統計を継続して確認する必要があります。単月の数字は備蓄放出や輸送の遅れで大きく変動するため、少なくとも3か月から4か月程度の収支をならして傾向を見ることが重要です。原油輸入量、価格、為替、半導体輸出も併せて確認すべきです。
Summary & Key Takeaways
-
日銀の追加利上げは市場にほぼ織り込まれ、焦点は次回以降の利上げ姿勢に移っている。しかし、日米が同じ月に利上げしても、出発点となる金利水準が異なるため金利差は埋まらない。さらに中東情勢の混乱は、原油高によるインフレと物資不足による景気下押しを同時にもたらす。日銀は物価抑制と実体経済への配慮という難しい判断を迫られ、利上げだけで円安を解消することは困難だと指摘された。
-
円安終了論への疑問の中心は、外国為替市場の実需である。備蓄放出で原油輸入量が一時的に減った4月から6月を経て、7月以降は輸入数量が正常化し、8月の貿易赤字は1兆56億円まで拡大した。高い原油を買う事業法人のドル需要が、口先介入や投機筋の円買い戻しを吸収している可能性がある。155円と105ドルを前提にした試算では赤字は約9兆円、より現実的な範囲でも5兆円から8兆円とされた。
-
貿易統計は単月の改善や悪化だけで判断せず、3か月から4か月程度で傾向を見る必要がある。原油価格が輸入統計に反映されるまで従来は約2か月とされたが、米国産の比率上昇により2.5か月から3か月程度へ長期化する可能性も示された。半導体等電子部品の輸出は52.3%伸びて収支を支えているものの、循環的な需要であり、AI減速論などを背景に伸びが鈍れば、輸入増が輸出増を上回る状態が続き得る。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from TBS CROSS DIG with Bloomberg 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator