米長期金利上昇と日銀利上げの行方とは?
TL;DR
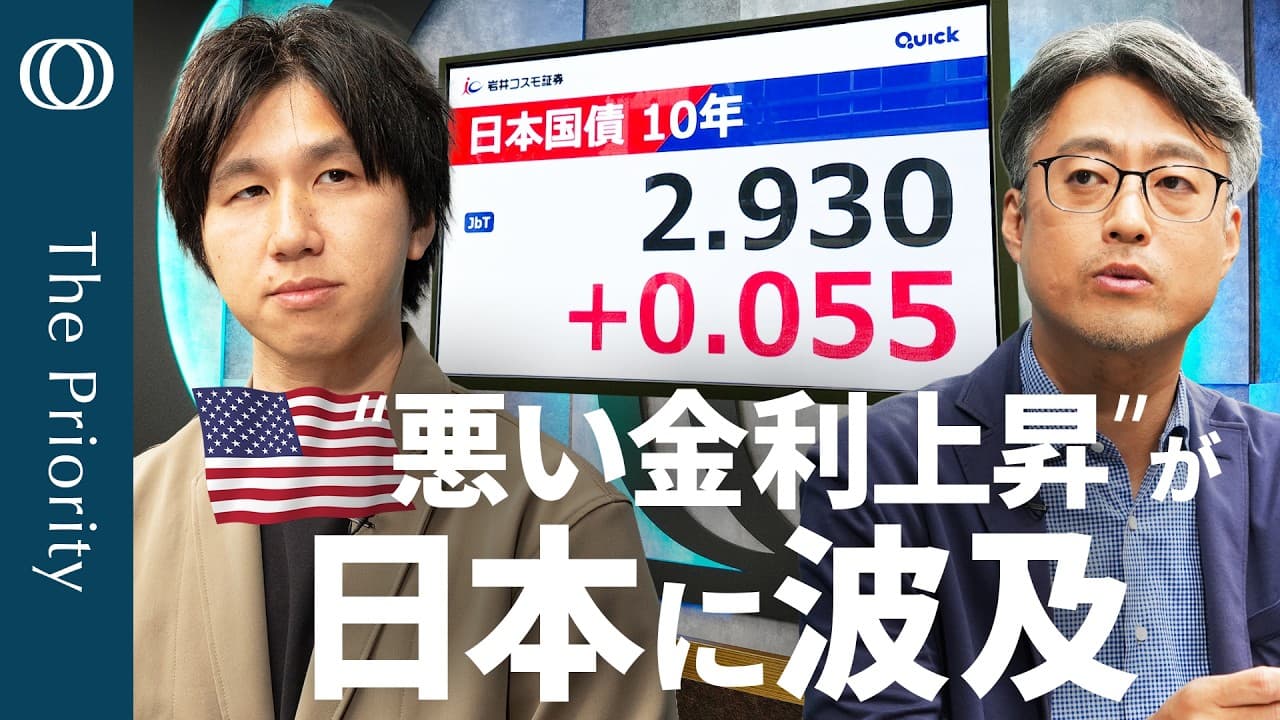
米長期金利の高止まりはインフレ懸念よりも、弱い景気指標と併存する「悪い金利上昇」の性格が強まり、日本の長期金利にも波及している。日銀は利上げを迫られつつあるが、9月か10月かは景気、為替、日銀短観を見極めて判断する可能性がある。
Transcript
え、こんにちは。ザ プライオリティの時間です。解説はおなじみ大話証券のチーフエコノミスト広トさんです。よろしくお願いいたします。 [音楽] よろしくお願いします。 早速参りましょう。本日のトークテーマです。え、どうも日銀の利上げは濃厚になってきましたけれども [音楽] 9月なのか10 月なのか商店はペースです。え、そうした中で日本の長期金額が上がってきます。 2.93%。 [音楽] え、その裏にあるのか日米の強調も密薬がありますけども、これを検証していりたいと思います。 [音楽] そして、え、ちょっと時間経ちましたけど 、アメリカの雇用統計が弱かっ[音楽]た この意味について西洋さんに深掘りして いただきます。注目指標はFOMC [音楽] の疑似用し、それから日本では全国CPI が発表されま... Read More
Key Insights
- ・米長期金利の上昇はインフレ懸念だけでは説明できず、弱い物価、雇用、賃金、小売売上高と金利高が併存する「悪い金利上昇」である。
- ・日本の長期金利2.93%への上昇は、国内景気や円安の新材料より、米国の長期金利上昇が外生的に波及した可能性が高い。
- ・日本のGDPは年率換算プラス1.1%と市場予想の約2%を下回り、個人消費も弱かったため、利上げを後押しする強い結果ではない。
- ・個人消費の弱さは授業料無償化という特殊要因を含むが、政府支出の増加と相殺されるため、日本経済全体の弱さという評価は変わらない。
- ・日米協調介入の条件が9月利上げだったとの密約説は断定できず、米国側は日銀の政策判断に政府が干渉しないことを求めた可能性がある。
- ・9月利上げは前回から3カ月となり、次の利上げまで急速に織り込む催促相場を招き、従来の慎重な政策説明と整合しにくい。
- ・10月利上げには日銀短観で企業利益や業況を確認できる利点があり、日銀にとって政策判断の説明材料を増やせる可能性がある。
- ・米雇用者数は前月比2万3000人減でも失業率は4.1%へ低下しており、労働参加率低下による市場からの退出が背景にある。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: なぜ米国の長期金利上昇はインフレ懸念ではないのですか?
米国ではCPIやPPIなどの物価関連指標が弱く、雇用統計の賃金上昇率も鈍化し、市場が織り込むインフレ予想も上昇していません。それでも長期金利が下がらず高止まりしているため、従来のインフレ懸念とは異なる「悪い金利上昇」の性格が強いと評価されています。
Q: なぜ日本の長期金利は2.93%まで上昇したのですか?
日本では円安が当日に大きく進んだわけではなく、GDPも弱く、財政リスクが新たに高まった材料も示されていません。このため国内要因だけでは説明しにくく、弱い経済指標にもかかわらず上昇した米国の長期金利が、日本市場へ外生的に波及した可能性が指摘されています。
Q: 日本のGDPは日銀の利上げ判断にどう影響しますか?
GDPは年率換算でプラス1.1%と、市場予想の約2%を下回りました。個人消費も弱く、景気の強さを抑えるために利上げが必要だと示す結果ではありません。一方で、利上げを不可能にするほどの悪化でもなく、日銀が10月の日銀短観まで追加情報を待つ動機を強める結果とみられます。
Q: 個人消費が弱かった理由は何ですか?
民間最終消費支出は小幅なマイナスでしたが、高校授業料の無償化で家計の支払いが減った特殊要因を含み、実態は小幅なプラスだった可能性があります。ただし、その分は政府最終消費支出を押し上げるため経済全体では相殺され、消費が力強いとは評価できません。
Q: 日米協調介入と日銀利上げに密約はあったのですか?
協調介入の見返りとして9月利上げが確約されていたと断定できる材料は示されていません。介入と利上げを含む大枠の調整があった可能性はあるものの、米国側の要請は、日銀が必要と判断した利上げを日本政府が妨げず、自然な政策運営を認めることだった可能性があります。
Q: 日銀が9月ではなく10月に利上げする利点は何ですか?
9月に利上げすると前回から3カ月となり、市場が12月の追加利上げまで急速に織り込む催促相場を招く恐れがあります。10月まで待てば日銀短観で企業利益や業況を確認でき、為替相場も見極められるため、政策判断の根拠を増やしながら利上げを説明しやすくなります。
Q: 弱い米雇用統計は何を意味しますか?
非農業部門雇用者数は前月比2万3000人減と5カ月ぶりに減少し、事前予想の8万人を大きく下回りました。平均時給の伸びも弱く、働く人と賃金を受け取る人が減ることで消費が盛り上がりにくくなり、米国景気が徐々に減速していることを示しています。
Q: 雇用者数が減ったのに失業率が4.1%へ下がったのはなぜですか?
仕事を探す人が減り、労働市場から退出したためです。仕事を探している人は失業者に数えられますが、求職をやめると失業者から外れるため、雇用者数が減っても失業率は低下し得ます。失業者が急増する景気後退ではない一方、経済成長が加速しているとも評価できません。
Summary & Key Takeaways
-
日本の長期金利は2.93%まで上昇したが、国内には当日の上昇を十分に説明する新材料が乏しかった。GDPは年率換算でプラス1.1%と市場予想の約2%を下回り、個人消費も弱い。円安も大きく進んでいないため、米国の長期金利上昇が日本へ外生的に波及した可能性が指摘された。
-
米国では物価指標、雇用、賃金、小売売上高が弱く、FRBの利上げ観測も後退した一方、長期金利は高止まりした。市場のインフレ予想も上昇していないことから、従来のインフレ懸念だけでは説明しにくい。景気減速下で金利が上がる「悪い金利上昇」が、米国株や日本株の上値を抑えるリスクとなる。
-
日米協調介入と日銀利上げの間に明確な密約があったとの見方には慎重で、米国側の条件は利上げの強制より、日銀が必要な政策を実行する際に日本政府が妨げないことだった可能性が示された。9月利上げは前回からの間隔が短く、10月の日銀短観まで待つ選択肢もあるが、介入効果の維持が日銀への圧力となっている。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from TBS CROSS DIG with Bloomberg 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator