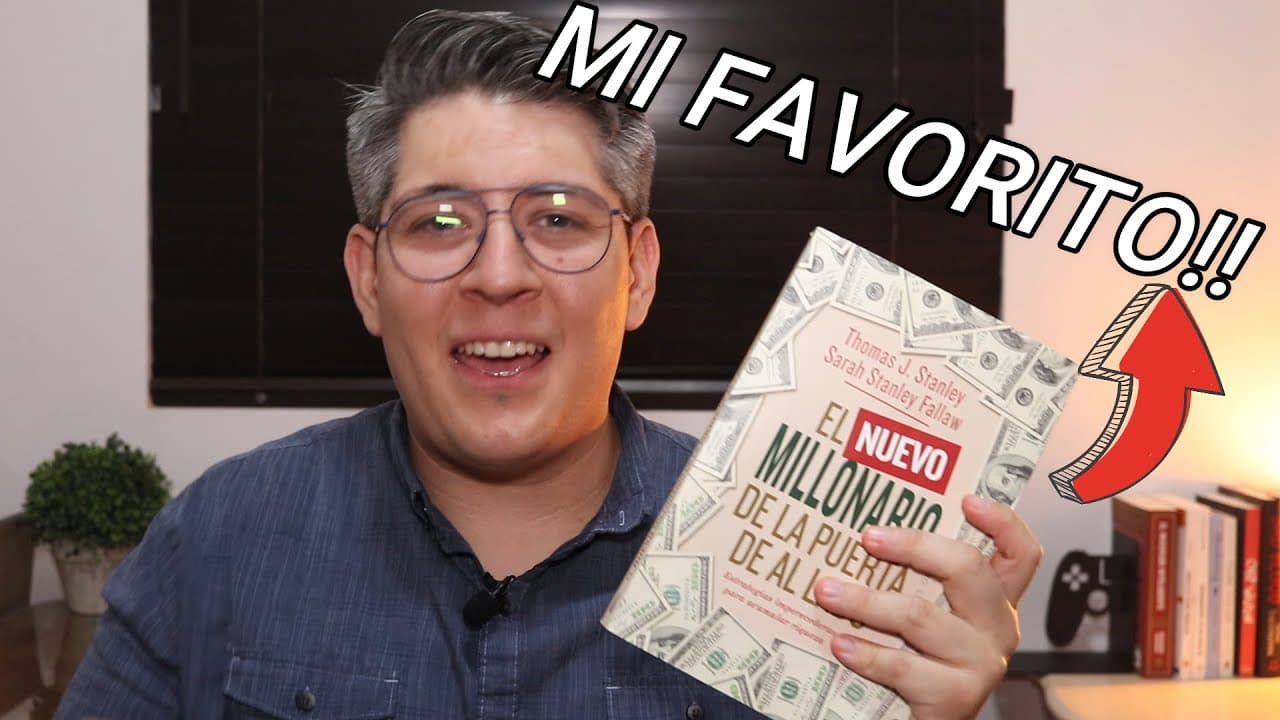
El nuevo millonario de al lado, ¿vale la pena?
TL;DR
La riqueza se construye acumulando patrimonio, ahorrando con constancia y evitando gastos destinados únicamente a aparentar estatus. El libro recomienda vivir por debajo de las posibilidades, elegir un entorno acorde con los ingresos, coordinar las finanzas con la pareja y no confundir un sueldo elevado o bienes costosos con una situación financiera sólida.
Transcript
sean bienvenidos a un nuevo vídeo del canal donde hablamos de finanzas para hacer crecer nuestro patrimonio en esta ocasión les voy a hablar sobre un libro de finanzas y ya se libros de finanzas hay un montón piense y hace rico padre rico padre pobre y todo es un montón de libros de finanzas donde siempre la gente nos inspira como ser millonarios y... Read More
Key Insights
- La riqueza real depende del patrimonio acumulado, no solo del ingreso mensual o del dinero disponible.
- Muchos millonarios viven discretamente, conducen automóviles sencillos y evitan exhibir sus ingresos.
- La frugalidad permite ahorrar más al reducir compras innecesarias y gastos motivados por comparación social.
- Las redes sociales pueden fomentar el consumo al mostrar estilos de vida costosos como señales de éxito.
- Numerosos millonarios entrevistados estudiaron en universidades públicas y algunos cursaron posgrados.
- La coordinación financiera entre parejas resulta importante para sostener hábitos comunes de ahorro.
- Mudarse a una ciudad más asequible puede mejorar la vivienda, reducir el estrés y elevar la comodidad.
- Algunos incentivos laborales de lujo pueden endeudar al empleado y aumentar su dependencia de la empresa.
- Libro relacionado: El nuevo millonario de la puerta de al lado
- 📥 Exporta tus subrayados de Kindle a Glasp: Cómo importar tus subrayados de Kindle en Glasp
- Más vídeos sobre este libro:
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: ¿Qué enseña El nuevo millonario de la puerta de al lado?
El libro enseña que muchas personas millonarias construyen su riqueza mediante trabajo constante, ahorro, planificación y hábitos de consumo moderados. En lugar de exhibir sus ingresos con automóviles, casas o artículos de lujo, suelen vivir de manera sencilla y acumular patrimonio con el paso del tiempo. Las entrevistas muestran personas comunes, incluidos empleados y profesionales, cuya riqueza pasa inadvertida para vecinos y compañeros. La enseñanza central es que parecer rico y ser financieramente sólido son situaciones diferentes, porque los bienes visibles también pueden estar financiados mediante deuda.
Q: ¿Por qué la frugalidad ayuda a construir patrimonio?
La frugalidad ayuda porque limita los gastos innecesarios y permite destinar una mayor parte de los ingresos al ahorro y a la acumulación de patrimonio. Según la reseña, las personas millonarias descritas no intentan igualar cada compra de sus vecinos ni necesitan demostrar su posición mediante objetos costosos. Esto no significa eliminar todos los gustos, sino consumir de forma planificada y acorde con la propia realidad. Al mantener esa disciplina durante mucho tiempo, una persona puede prepararse para imprevistos y avanzar hacia una situación financiera más sólida.
Q: ¿Cómo distinguir ingresos altos de patrimonio real?
Los ingresos representan lo que una persona gana, mientras que el patrimonio refleja la riqueza que ha logrado acumular. La reseña recalca que ambos conceptos no son equivalentes: alguien puede recibir un sueldo elevado y, al mismo tiempo, gastar demasiado o mantener deudas por automóviles, viviendas y artículos de lujo. Otra persona puede tener una apariencia modesta, conducir un Toyota y poseer un patrimonio superior al millón de dólares. Por eso, evaluar la solidez financiera exige observar lo acumulado y las obligaciones, no solamente el salario o los bienes visibles.
Q: ¿Por qué compararse con los vecinos perjudica las finanzas?
Compararse con los vecinos puede impulsar compras que no responden a una necesidad real, sino al deseo de igualar símbolos de estatus. La reseña menciona ejemplos como adquirir un Mercedes, un iPhone o un automóvil mejor porque otras personas los poseen. Sin embargo, esos bienes no prueban que sus dueños tengan un patrimonio elevado, pues también pueden estar endeudados. Evitar esa competencia permite tomar decisiones conforme a los propios ingresos, ahorrar con mayor constancia y disfrutar ciertos lujos únicamente cuando encajan en una planificación financiera sostenible.
Q: ¿Qué papel tienen los estudios en la riqueza personal?
El libro cuestiona la idea de que la universidad dejó de ser útil porque algunas personas se enriquecieron sin estudios. Según las entrevistas mencionadas, muchos millonarios tienen formación universitaria, algunos cuentan con posgrados y numerosos participantes estudiaron en escuelas públicas. Entre las profesiones citadas aparecen contadores, abogados y doctores, tanto empleados como autoempleados. La educación no se presenta como una garantía automática de riqueza, pero sí como un elemento frecuente dentro de trayectorias basadas también en trabajo, administración responsable, ahorro y decisiones de consumo conservadoras.
Q: ¿Cómo influyen las redes sociales en los hábitos de consumo?
Las redes sociales pueden intensificar la comparación al mostrar millonarios con Lamborghini, automóviles de lujo y estilos de vida llamativos. Esa exposición puede hacer creer que la riqueza siempre debe ser visible y motivar a las personas a comprar objetos para demostrar éxito. La edición de 2018 aborda precisamente esta influencia. Frente a esa imagen, el libro sostiene que existen más millonarios de los que se piensa y que muchos usan vehículos sencillos, viven sin alardes y concentran sus esfuerzos en acumular patrimonio, ahorrar y mantener gastos controlados.
Q: ¿Puede mudarse a una ciudad más barata mejorar las finanzas?
Mudarse a una ciudad más asequible puede mejorar tanto la comodidad como el uso de los ingresos. La reseña presenta a un trabajador remoto que vivía en un departamento pequeño en Nueva York, rodeado de tráfico, ruido y estrés. Al trasladarse a un pueblo más tranquilo, pudo obtener una casa más grande, con patio, y disfrutar una vida más relajada. El caso ilustra que permanecer en una ciudad prestigiosa no siempre ofrece la mejor calidad de vida y que ajustar el lugar de residencia puede ampliar el rendimiento del dinero.
Q: ¿Por qué algunos beneficios laborales pueden generar dependencia?
Algunos beneficios laborales pueden fomentar gastos y deudas que dificultan abandonar una empresa. El ejemplo del despacho de abogados muestra que, al alcanzar cierta posición, los trabajadores recibían bonos o facilidades para adquirir un Mercedes y otros artículos de lujo. Esos bienes ayudaban a proyectar estatus ante los clientes, pero también aumentaban los compromisos financieros del empleado. La interpretación presentada es que la deuda podía reducir su disposición a renunciar. Por eso, conviene valorar un incentivo por sus consecuencias financieras completas, no solo por su atractivo inmediato.
Summary & Key Takeaways
-
El libro presenta a millonarios discretos que trabajan, ahorran y viven con sencillez. Su patrimonio puede superar el millón de dólares aunque sus compañeros y vecinos desconozcan por completo su situación financiera.
-
La frugalidad, la planificación y el control del consumo pesan más que los símbolos visibles de riqueza. Tener un automóvil lujoso o un teléfono costoso puede reflejar deuda, no necesariamente patrimonio.
-
La edición de 2018 incorpora asuntos como la influencia de las redes sociales. Sus entrevistas muestran que la educación, el trabajo constante y la administración responsable siguen siendo factores importantes.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator