相続税55%は本当に妥当か 中山美穂20億のケースをどう見る
TL;DR
相続税55%は高いとされるが、現実には段階税率と控除が適用され一律ではない。現金一括納税は現実的でない場合が多く、放棄期限や著作権評価が実務上の大きな課題。対策として遺言や現金の準備、不動産以外の資産配分が重要となる。
Transcript
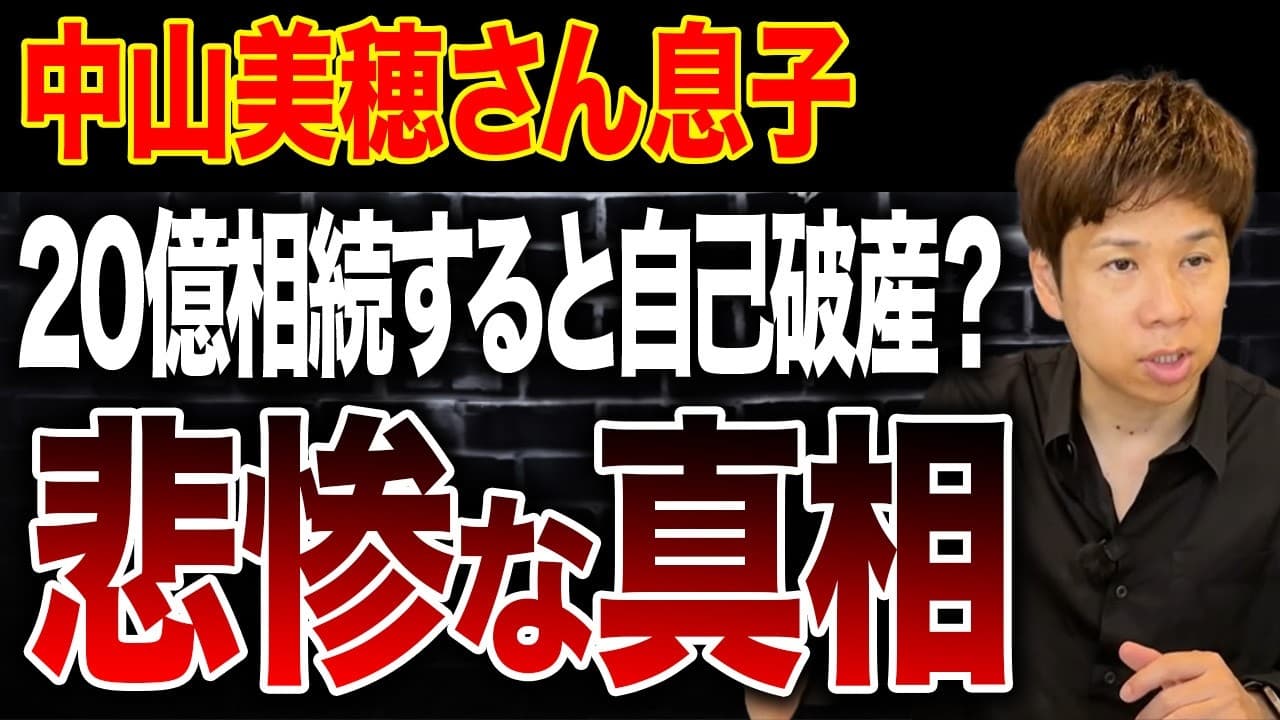
相続財産が20 億円ぐらいあるんじゃないかというね。そうすると相続税の最高税率は 55%です。 はい。 それね、11 億円現金一括納税なんですよ。こんにちは。ダッツデスの菅です。菅さん、 中山美保さんの 息子さん はい。 相続財産20億円に対して11 億続税を放棄したっていうの騒がれてますけども、 これについて菅川さんどう思いますか? 相続税ね、色々問題になってるよね。 そうですよね。 これね、どこまで真実なのかよくわからんけど、一般的に言われとるのが中山美保さんの財産相続雑数が 20億円あって、それに最高税率 55%で約11億円の相続税がかかると、 それが払えないから1 人息子の息子さんが相続を放棄した うん。 ていうね、相続税高すぎんだろうみたいな。 そうすよね。 そういう話なんですけど... Read More
Key Insights
- 55%の税率は総額に対する一律の評価ではなく段階的な計算で決まる。
- 相続税の申告・納付は開始日から10ヶ月以内に行う必要があり現金納付は現実的でない場合が多い。
- 相続人が放棄する場合でも他の法定相続人へ財産が移る可能性が高く、二次相続が発生する。
- 著作権など将来収入を含む財産は現在価値評価で課税されるため不確定要素が大きい。
- 不動産を含む財産の他にも預金の使途が放棄判断に影響を与える可能性がある。
- 相続税の見直しには財源確保の問題があり、税収の代替をどう確保するかが課題となる。
- 相続税は財産格差の是正という観点から必要との意見がある一方、税負担が過度とする批判もある。
- 相続対策として遺言作成や現金の残し方、寄付など具体的な計画が有効である。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 相続税55%は本当に高いのか 何が根拠になるのですか?
55%は最高税率であり課税所得の一部に適用される。実務では段階的な税率と基礎控除や税額控除の影響で全財産に等しく適用されるわけではない。具体的な税額は財産の種類や評価方法によって大きく変動する。
Q: 相続税の申告・納付はいつまでにすべきですか?
相続開始を知った日から10ヶ月以内に納税が必要とされるケースが多い。実務上は期限厳守が重要であり、現金一括納税は現実的でない場合が多く分割納付や物納の選択肢を検討することになる。
Q: 著作権や将来の収入はどう評価されるのですか?
著作権は過去の収入だけでなく、将来の収入見込みを0.5倍程度の倍率で評価して現在価値に換算して課税される。将来の収入が確定的でないため評価は不確定性が高く、遅延と追加課税のリスクがある。
Q: 相続税の放棄を選んだ場合どうなりますか?
放棄を選んだ場合でも法定相続人へ財産が再配分され二次相続が発生する可能性がある。放棄の時期や他の相続人の状況次第で税負担が変動するため慎重な判断が必要となる。
Q: 現金以外の資産で相続税を回避できる方法はあるのですか?
不動産などの現物納税や分割納付、あるいは寄付などの対策はあるが国が認める範囲内での対応に留まり現金納付に比べて制約が大きい。現金を残す戦略が最も単純で負担を分散しやすい場合が多い。
Q: 相続税の見直しはどんな議論がされているのですか?
相続税の税率を引き下げる案や期間の延長、基礎控除の見直しなどが議論されている。財源確保の観点から税収の代替をどう確保するかが議題となり、格差是正の観点からの賛否もある。
Q: 遺言を作れば相続税対策として有利になるのですか?
遺言は財産の配分を明確化し争いを避ける効果がある。相続税自体の金額を下げるわけではないが、資産の配分を最適化して納税負担を軽減する方向へ導くことは可能である。
Q: 相続税を巡る実務上の最大の課題は何ですか?
期限の短さと相続財産の評価の不確定性が大きな課題である。著作権など将来収入の評価、預金の動きによる放棄判断の難しさ、二次相続の発生可能性も重要な論点だ。
Summary & Key Takeaways
-
相続税は高額だが段階的な税率と控除があり一律ではない。現金一括納税は現実的でないケースが多く分割納付や物納の選択肢がある。著作権の評価は将来収入を前提にするため不確定性が高い。放棄期間は10ヶ月と短く、実務上は迅速な判断が求められる。
-
相続人が負担する税額は法定相続人と財産構成に依存し控除の適用範囲や評価方法が結果を左右する。配偶者や子供の有無、財産の現金化可能性、著作権の将来収入が税額に影響する。
-
相続税対策として遺言の作成や現金を残す設計、医療機関への寄付など実務的な選択肢がある。不動産のみを購入して評価を下げる方法には限界があり、長期的な対策が必要である。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from 脱・税理士スガワラくん 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator