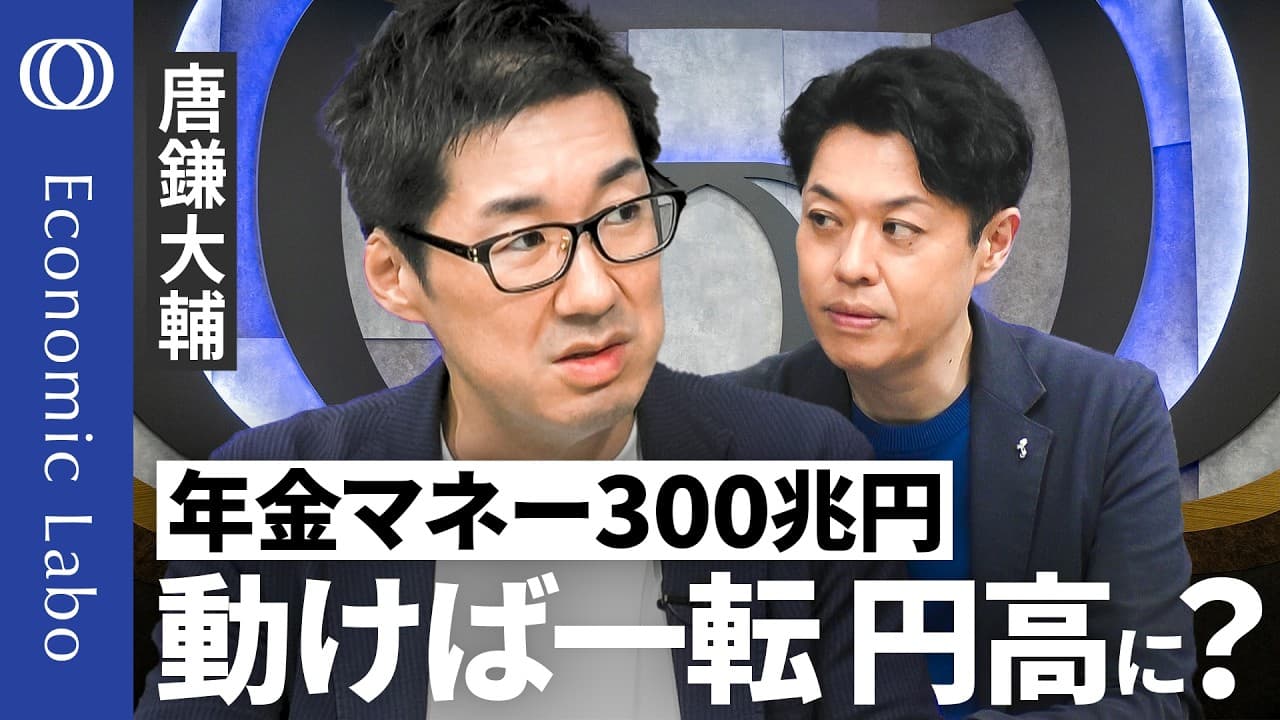
GPIF配分変更は円安対策になるのか?
TL;DR
GPIFが外貨建て資産の比率を引き下げれば、大規模な円買いが生じ、円安や国内金利の上昇を抑える可能性がある。ただし、政策への迎合と受け取られれば運用の独立性への疑念を招き、意図とは逆に円安や国債金利上昇を促すリスクもある。
Transcript
エコラボ始まります。今回のテーマは 40 年ぶり安の行方です。あとはあの片山さ大臣の発言で話題の [音楽] GPIF[音楽] についても分析していきたいと思います。一緒にお届けするのがみ銀行チーフマーケットエコノミストのからカ大輔さんです。お願いします。 [音楽] お願いします。 はい。 あの、今日はちょっと散部構成で、あの、この 40年ぶりの円安、あと GPIF についても分析していきたいんですが、まず [音楽] 1部が40年ぶりの円安、[音楽]30 年ぶりの長期金利、 2 部が株高の共通行、通過安とインフレ、そして 3部で商標はドル派遣が終わる時です。 うん。 まず早速この1部の40 年ぶりの円安ということで、こちら見てみましょうかね。最新のはい、数字。まずはい。 あとはこのブルーンバー... Read More
Key Insights
- GPIFの基本ポートフォリオは、国内債券、国内株式、外国債券、外国株式をそれぞれ25%とし、運用資産の半分を外貨建て資産が占める構成である。
- GPIFの資産配分は5年間固定される絶対的な制度ではなく、市場の急激な変動などを理由に経営委員会が必要と認めれば、期間途中でも見直しを検討できる。
- 2014年の配分変更は、中期目標期間の終了を待たず、外国株式を12%から25%、外国債券を11%から15%へ引き上げた実例である。
- GPIFと主要3共済の約330兆円について外貨比率を50%から30%へ下げる想定では、約66兆円分の外貨削減と円への資金配分が生じる計算である。
- 約66兆円の調整を5年間で進める場合の円買いは年約13兆円となり、年間約10兆円の投資信託経由の対外証券投資を相殺できる規模である。
- GPIFの配分変更は、政府の意向に応じた措置と市場に受け取られると、運用の独立性への疑念から国債金利上昇や円安を招く可能性がある。
- 海外に保有する資産は、国内へ戻らなければ統計上の国富にとどまるため、対外純資産を豊かさだけでなくリスクとして捉え直す必要がある。
- 自国通貨建ての株高は、経済の強さだけを示すものではなく、通貨安と高インフレで名目価格が上昇している可能性も含めて評価すべき現象である。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: GPIFの資産配分は期間途中でも変更できますか?
変更は制度上可能である。現在は2025年から始まる第5期中期目標期間の基本ポートフォリオが運用されているが、GPIFの公式文書には、市場の急激な変動などが生じる可能性があり、経営委員会が必要と認める場合には見直しを検討するとの規定がある。
Q: GPIFの現在の基本ポートフォリオとは何ですか?
基本ポートフォリオは、国内債券、国内株式、外国債券、外国株式をそれぞれ25%ずつ保有する構成である。前の期間から同じ配分が続いており、2025年からの第5期中期目標期間でも維持されたため、外国債券と外国株式を合わせた外貨建て資産は全体の50%となる。
Q: GPIFが外貨比率を下げると円買いはいくら発生しますか?
GPIFと主要3共済の運用資産を合計約330兆円とし、外貨建て資産の比率を50%から30%へ下げる仮定では、20%分に当たる約66兆円の外貨削減が必要になる。これを5年間で調整するなら年約13兆円、4年間なら年約16兆円の規模になるという試算である。
Q: GPIFの配分変更は円安対策としてどの程度の効果がありますか?
約66兆円の外貨削減を5年間で行えば、年間の円買いは約13兆円、月平均では1兆円余りになる。これは年間約10兆円とされる投資信託経由の対外証券投資を相殺し、11.7兆円だった円買い介入の規模も上回るため、為替需給に大きな影響を与え得る。
Q: なぜGPIFの配分変更には逆効果のリスクがあるのですか?
円安や国債金利上昇への対応として政府が配分変更を促したと市場に受け取られれば、GPIFの運用判断や独立性への信頼が損なわれる可能性がある。その疑念によって日本国債が売られ、金利上昇や円安が進めば、当初期待された政策効果とは反対の結果になり得る。
Q: 海外にある対外純資産を国富とみなすことが問題なのはなぜですか?
海外資産が国内へ戻らず、国内の投資や成長に使われないなら、統計上は国富でも国民が実感できる豊かさとは限らないからである。米中の動きも踏まえると海外保有にはリスクがあり、資産を国内へ還流させる政策とともに、国富の意味を再定義する必要がある。
Q: なぜ通貨安と高インフレの国では株価が上がりやすいのですか?
株価指数を自国通貨建てで測ると、通貨価値の下落や物価上昇が企業や資産の名目価格を押し上げるためである。2022年から2026年7月1日までの比較では、アルゼンチン、トルコ、ナイジェリアなどが上位に並び、株高が必ずしも経済の強さを示さないことが分かる。
Q: 日本の株高をどのように評価すべきですか?
日本の株高は、直ちにアルゼンチンやトルコと同じ現象と判断するのではなく、長く抑えられてきた物価、金利、為替、不動産などに適切な価格が付き直す過程として見るべきである。一方で、通貨安とインフレが株価を押し上げる側面があるため、その進行速度は継続的に注視する必要がある。
Summary & Key Takeaways
-
GPIFの基本ポートフォリオは国内債券、国内株式、外国債券、外国株式を各25%とし、第5期中期目標期間で運用されている。ただし、公式文書には市場の急激な変動などを踏まえ、経営委員会が必要と認めれば見直しを検討できるとの規定がある。2014年にも中期目標期間の終了前に配分が変更されたため、今回も制度上は修正が可能である。
-
GPIFと主要3共済の運用資産を合計約330兆円、その半分を外貨建てと仮定し、外貨比率を50%から30%へ下げると、約66兆円の円買い需要が発生する計算になる。5年間で調整すれば年約13兆円となり、年間約10兆円とされる投資信託経由の対外証券投資や、過去の11.7兆円規模の円買い介入を上回る大きさになる。
-
世界の株価指数を2022年から2026年7月1日までの自国通貨建て総収益で比べると、上位にはアルゼンチン、トルコ、ナイジェリアなど通貨安と高インフレの国が並び、日経平均は18位だった。日本の株高も、経済の強さだけでなく、長く抑制されてきた物価、金利、為替、不動産などに30年分の再評価が進む過程として捉える必要がある。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from TBS CROSS DIG with Bloomberg 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator